你有没有停下来想过这么一个问题?
如果你明天醒过来,脖子以下都动不了,连吃饭、喝水、上厕所都要别人伺候,更别说上班赚钱了。
家里的房贷每个月要还,孩子学费要交,请护工一天就要三百多。
说真的,这种日子想想都难!
很多人把全残和重疾、伤残混为一谈
说实话,我问过不下十个买过保险的朋友,十个里有八个说不清楚全残到底是什么。
有人说,全残不就是重疾里的那个责任吗?我重疾险已经买了,不用再管了。还有人说,不就是残疾吗?我意外险有伤残赔付啊,够了。
真不一样。
意外险的伤残赔付,是按伤残等级赔的,十级赔10%,一级赔100%,缺个小拇指都能赔,但全残要求高得多。重疾险里的全残,很多是额外责任,额度就是重疾的额度,但如果你买的重疾额度不高,真出事了,治病花一半,剩下的够不够撑十几年的家用?
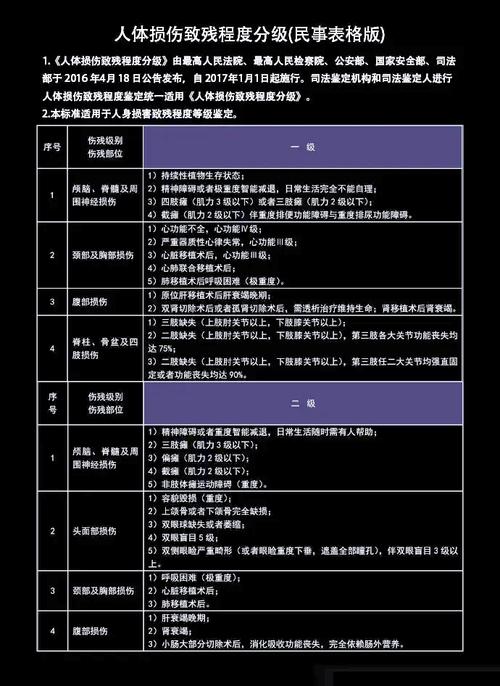
全残保险金赔的到底是什么
换个直白的说法,全残就是你完全丧失了劳动能力,也完全没法自理生活,这辈子都不可能再靠自己赚钱生活了,才符合全残的标准。
全残保险金,就是保险公司符合条件了,给你一笔钱。
这笔钱,最大的用处不是治病——治病有医疗险报销。它是给你续命,给整个家庭托底的。
你没法上班了,收入直接归0,但是开支一点没少,反而多了护工费、护理费这些开销。这个钱,你可以用来交房贷,可以给孩子交学费,可以给你请护工,怎么花全由你说了算,没人管你。
这才是全残保险金最核心的意义。
很多人买保险,只想着出事了治病,没想到治完病,后面几十年的日子怎么过。如果真的全残,那不是三五个月就能好的事,是大半辈子都需要人照顾,这个长期的开销,谁来出?
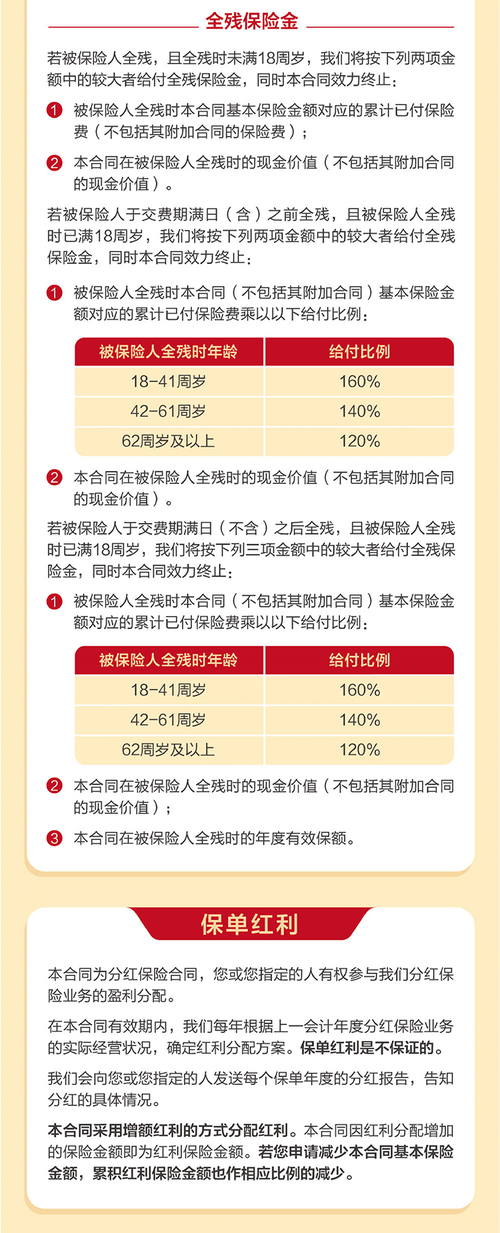
挑选全残责任要盯哪几个细节
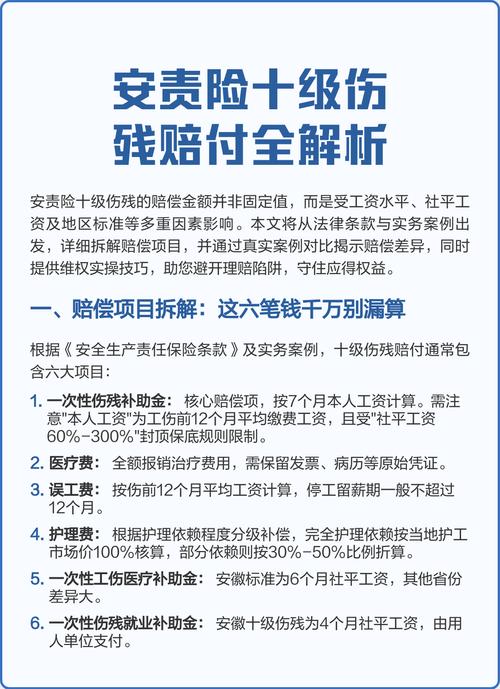
不是说带全残两个字就都一样,签合同之前一定要看这几点。
第一,看全残定义。不同的合同,全残的范围不一样。有的是列明了几种情况,满足一种就算,比如双目永久完全失明、四肢机能永久完全丧失这些,写得明明白白。有的定义会比较模糊,一定要翻条款,别只听业务员说。
第二,看赔付触发条件。现在大部分产品都要求,确诊之后要过180天,还是符合全残标准才赔,这个是行业常见的约定,提前知道就好,别到时候以为确诊就能赔,闹出误会。
第三,看额度够不够。全残保险金的额度,最好能覆盖你剩下的房贷,加上五到十年的家庭开支,太少了起不到托底的作用。
不过话说回来,也不是说越高越好,还是要看你能承担多少保费,量力而行就好。
哪些人最需要全残保险金保障
答案很简单,家里赚钱最多的那个顶梁柱。
顶梁柱倒了,整个家庭的收入就断了,要是有一笔全残保险金,至少能把家庭的基本开销撑起来,不用爱人一边上班一边照顾你,还得担心房子被收走,孩子没钱上学。
要是你已经退休了,也没什么房贷压力,那需求自然就小很多,不用硬凑。
很多人一听到全残,就觉得这种事离自己很远,不会轮到自己。我也希望所有人都不会碰到这种事。
可过日子不就是这样吗?提前备着,总比出事了四处求人好。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子