上个月陪我妈去报销门诊手术费。
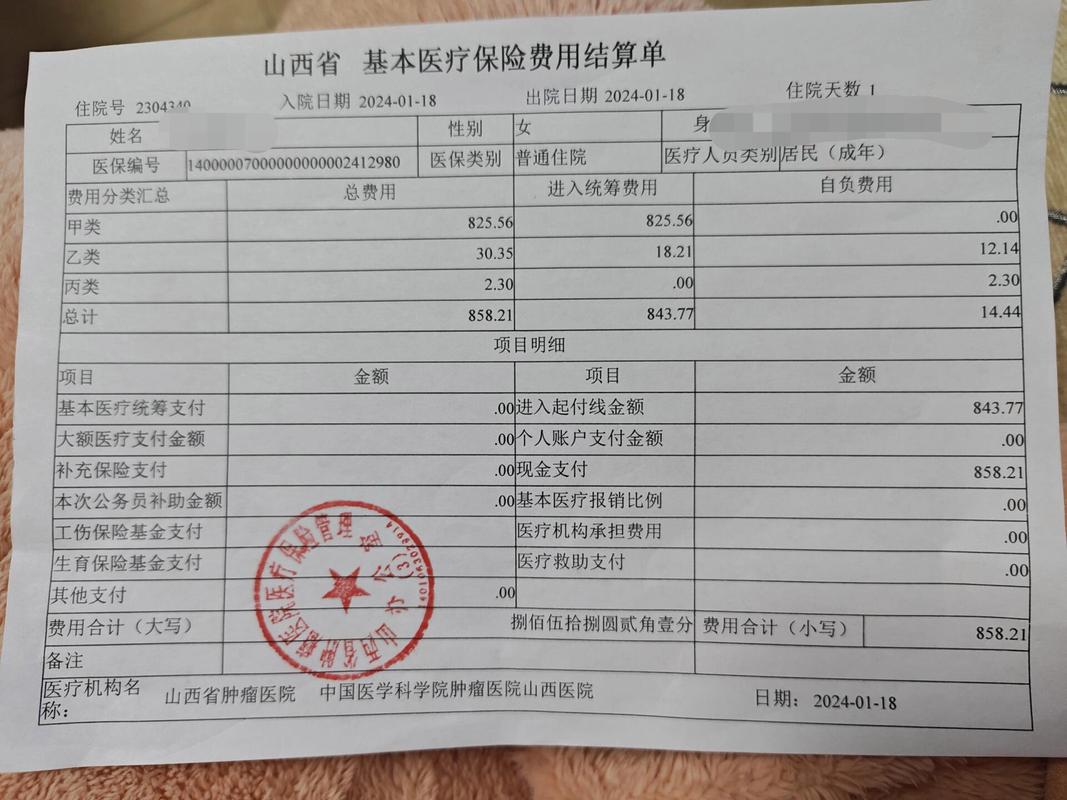
她拿着结算单翻来覆去数了三遍,皱着眉说”明明花了快四千,怎么只报了一千八?”
我凑过去扫了一眼,哦,起付线那栏明明白白扣了1800。
先给大家说个特别直白的结论:不管是医保还是部分商业医疗险,起付线就是报销前的”自付门槛”——你得先自己掏够这个数的钱,超出的符合规则的部分,才能按比例走报销。
先搞懂:起付线不是医院定的
很多人看到结算单上扣了一笔起付线的钱,第一反应是”医院怎么乱收费?”
真不是。
全国没有统一的起付线标准,全是各省市根据当地医保基金的收支情况定的,甚至同一个城市里,在职职工和退休人员的起付线都有差异。你换同等级的另一家定点医院看病,该扣多少还是扣多少,跟医院本身的收费没有任何关系。
举个例子,北京目前在职职工门诊的年度起付线是1800元,退休人员的起付线会低一些,而隔壁天津的在职职工门诊起付线,就跟北京不一样。别拿着别的城市的规则往自己身上套,差个大几百是常有的事。
你不知道的起付线”隐藏规则”
大部分人对起付线的认知,还停留在”要自己先掏一笔钱”的层面,根本不知道这里面还有几个容易被忽略的规则。
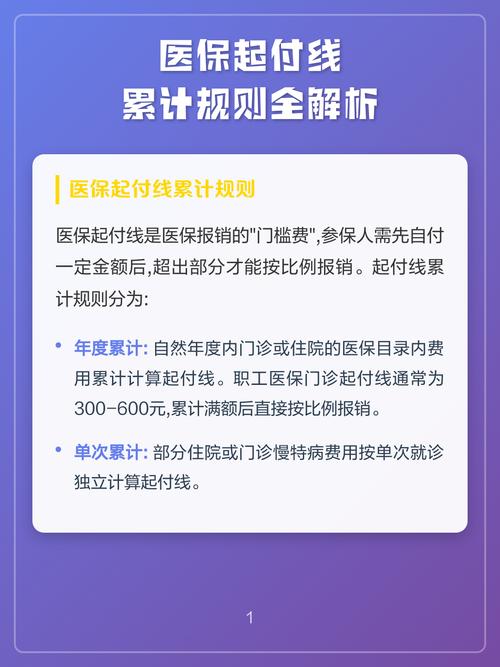
第一个规则,门诊起付线是按年度累计计算的,不是每次去医院都要重新凑。
你今年1月第一次去医院看感冒,花了300,这300算在累计额里;3月去做体检,符合医保范围的费用花了1000,累计额就到1300了;5月去做小手术,符合范围的费用花了600,累计额就超过了当地1800的起付线,从这之后的符合报销范围的门诊费用,就可以按比例报了,不用每次去医院都先掏够1800才能报。
住院的规则要碎一点:部分地区是每次住院都要单独扣一次起付线,还有的地方规定,同一年度里第二次、第三次住院,起付线会逐级降低,甚至当年累计到一定额度后,再住院就免收起付线。
第二个规则,不在医保目录里的费用,不算进起付线的累计额。
这个真的是很多人踩过的坑。比如你看病的时候选了全自费的进口耗材,或者买了不在医保目录里的特效药,花了大几千,这部分钱是不能算在凑起付线的累计数里的。只有符合医保报销范围的费用,才能往这个累计额里加。
几个高频碰到的起付线误区
第一个误区:”我去年凑够起付线了,今年年初去医院直接就能报?”
别不信。去年我有个朋友12月底凑够了北京在职职工的1800门诊起付线,1月初去看咽炎,本来以为能直接报,结果结算的时候又扣了1800的起付线,当场愣在窗口。
起付线是按自然年度算的,每年1月1号直接清零,从头开始累计。去年攒的数,今年一点用都没有。
第二个误区:”商业医疗险的免赔额,跟医保的起付线是一回事?”
两码事。
医保的起付线是社保层面的报销门槛,商业医疗险的免赔额是商业保险合同里约定的报销门槛。很多人以为,医保报完超过起付线的部分,商业险就会接着报,根本不是这么简单。你得仔细看合同里的免赔额计算方式——有的是扣掉医保已经报销的部分,再算商业险的免赔额;有的是把你自己掏的所有符合范围的费用(包括医保起付线以内的自付部分),都算进商业险的免赔额累计里。
第三个误区:”起付线以下的钱,就真的只能自己掏现金?”
也不是。
现在很多城市都支持医保个人账户家庭共济,你自己账户里的钱,可以付自己的门诊费、买药店的药,也可以给配偶、子女、父母付符合医保范围的费用,包括起付线以内的自付部分。不用非得掏银行卡或者手机现金。
最后说句实在的
以上说的都是通用的规则框架,具体到你所在的城市、你参保的医保类型,起付线的标准、累计规则、减免政策,全是不一样的。
所有涉及医保报销、商业医疗险理赔的规则,都要以当地医保局的官方公告、以及你所投保的保险合同条款为准。如果对结算单上的起付线金额有疑问,直接找医院的医保办查询就好,比自己在网上搜零散信息靠谱得多。
我们这里只是把常见的规则做个整理,不构成任何投保建议,也不代表任何理赔的承诺。
作者|dananjin
排版|dananjin
审核|白杨