你交的养老保险,其实拆成了两个“钱包”
很多人每个月工资条上扣了社保,从来没仔细看过扣的钱去哪了。 拿职工养老保险来说,你每个月扣的钱,直接进两个完全独立的账户。 一个是你专属的个人账户——个人缴费比例8%的部分,一分不少全进这里,每年按国家公布的记账利率算利息,完全归你所有。 另一个是统筹公共账户——单位给你交的那部分(现在多数地区是缴费基数的16%),全部进这个池子,用来给当前已经退休的人发基础养老金。 说白了,就是自己存自己的,大家凑大家的,对吧? 这里要提一句:灵活就业人员自己交职工养老的话,缴费的40%进个人账户,剩下60%进统筹账户,别以为自己交的钱全是自己的,不是的。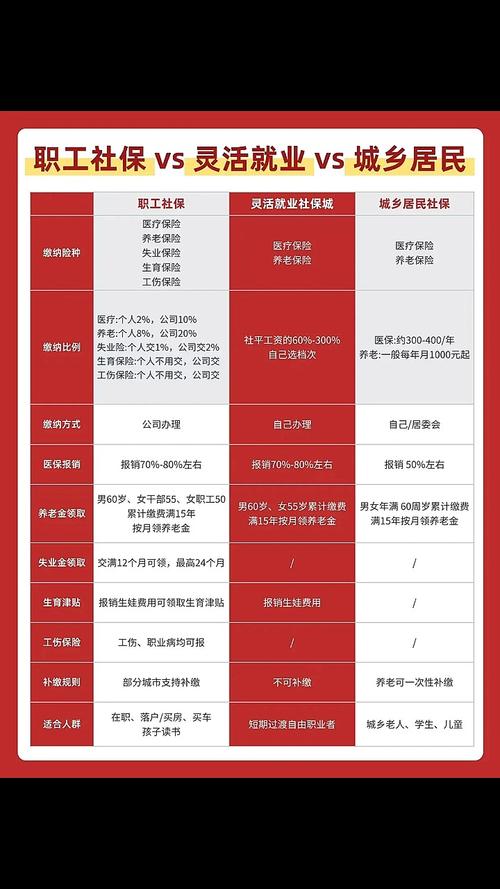
退休后能领多少钱?不是拍脑袋算的
很多人以为退休领的钱,就是把你交的钱加起来除以个数,差远了。 现在的职工养老金,拆成两部分核算:基础养老金 + 个人账户养老金。 先讲基础养老金。 这部分钱完全从统筹账户出,计算逻辑和三个东西绑定:退休当地上年度在岗职工的月平均工资、你总共交了多少年养老保险、你每年交的基数是高是低。 举个很直白的例子:同样交20年,按最低基数交,在一线城市退休,和在十八线小县城退休,领的基础养老金可能差出两倍都不止。毕竟是和当地平均工资直接挂钩的。 再讲个人账户养老金。 这部分就是把你个人账户里所有的钱(连本带息),除以一个对应的计发月数。 比如60岁退休的计发月数是139,55岁是170,50岁是195。 这个计发月数不是固定不变的,会根据人均预期寿命的变化动态调整,所有规则以当年社保部门的官方通知为准。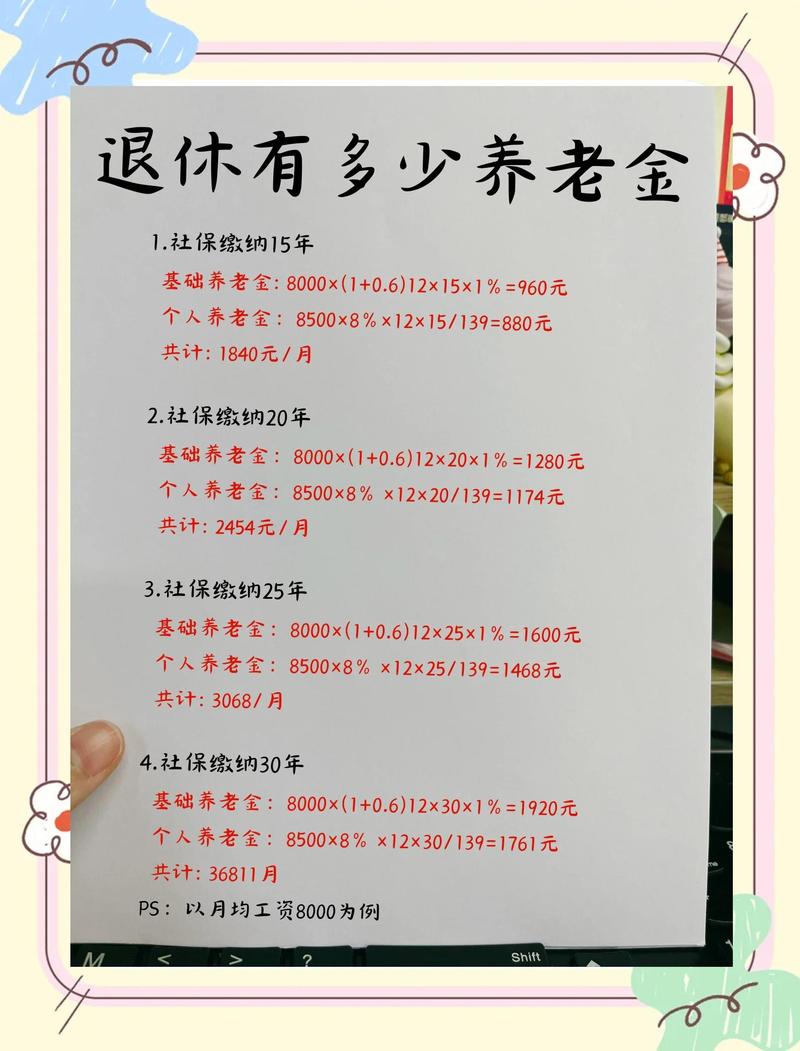
大家很容易踩的几个养老保险误区
第一,交满15年就可以停交了? 错。 15年是你能领养老金的最低门槛,不是交够就可以躺平的线。 你交的年限越长,缴费基数越高,退休后领的基础养老金就越多。而且只要你还在单位上班,单位就有义务给你交社保,不是你想停就能停的。 真的别信什么“交够15年就断交”的歪理,你少交的每一年,最后都会折成你每个月到手的养老金。 第二,个人账户的钱想取就能取? 想多了。 只有几种特殊情况能把个人账户的钱取出来:比如你出国定居改变国籍、参保人去世由继承人领取、到了退休年龄没交够15年又不想继续补缴或转成居民养老的。 平时这笔钱是完全冻结的,哪怕你急着用钱,也动不了。 第三,在外地交的养老保险,换城市就白交了? 也错。 你可以把之前交的养老保险转移合并到一起,累计计算缴费年限。 但这里有个绝大多数人都不知道的细节:退休地的认定规则。 简单说,你在哪个城市累计交满10年养老保险,就可以把那个城市作为退休地,按当地的标准领养老金。如果所有城市都没交满10年,最后就只能转回户籍地,按户籍地的标准领钱。 我身边之前有个朋友,在深圳交了9年半,嫌麻烦没继续在当地交,换城市之后就差这半年没凑够10年,最后只能回小县城领钱,每个月到手的养老金比在深圳领少了快两千。 悔得肠子都青了。 别嫌麻烦。 真的亏。 最后说几个要盯紧的细节: 1. 养老保险的缴费年限是累计计算的,中间断交几个月不影响之前的缴费记录,只要累计交够15年,到退休年龄就能领钱。 2. 每年社保的缴费基数都会调整,多数地区是按上年度的平均工资来算,工资涨了,缴费基数也会跟着涨,别看到工资条扣的钱多了就抱怨,那是你以后领的钱也跟着涨。 3. 要是你之前交过居民养老保险,后来转成职工养老保险,两者的缴费年限是可以合并的,但核算规则不一样,具体要咨询当地社保部门。 以上所有内容都是通用规则的科普整理,各地的养老保险政策会结合本地实际有细微调整,具体的缴费标准、退休认定、转移流程、养老金核算,全部要以参保地社保部门的官方通知为准。 本文不构成任何参保建议,不涉及任何商业养老保险产品的介绍或推荐,也不对任何参保后的待遇、核保、理赔结果做出承诺。作者|dananjin
排版|dananjin
审核|知知