我陪着她跑了一趟社区医保窗口,把单子逐行对着目录核了一遍才搞明白——问题根本不在医院算错账,是她从一开始就没搞懂,自己交了这么多年的医保,背后有个叫医保目录的东西,默默卡着所有能报销的边界。
先给你掰明白:医保目录到底是个啥东西
别听别人把它说的多高深。说白了就是国家牵头,跟全国的医院、药企、医保部门一起谈出来的一本”可报销清单”。
所有你在医院产生的费用,不管是吃药、做检查、用耗材,只要在这本清单里,才能走医保报销;不在里面的,全得自己掏腰包。
这本清单还分的特别细,不是在里面就万事大吉。
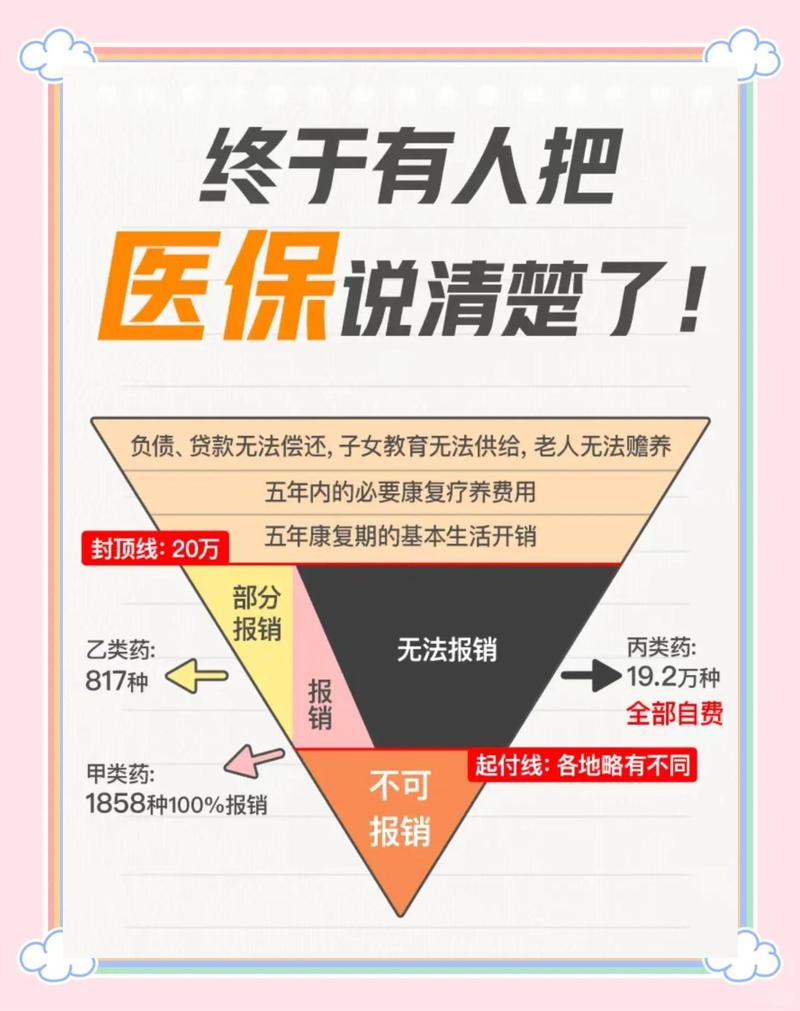
甲类项目,是临床治疗必须的、价格经过谈判压到很实在的,这部分是可以全额纳入报销基数的——比如常见的感冒退烧药、常规的血常规检查,基本都在这一类。
乙类项目,是临床可选的、效果可能更好但价格偏高的,这部分不能全纳入报销基数,得你自己先掏一小部分(一般是10%-30%不等),剩下的钱再按你的医保报销比例算。
剩下的目录外自费项目,没有纳入报销范围,100%自付。比如很多进口的高端耗材、效果特别好的网红药膏、私立医院的特需门诊费用,基本都在这一类里。
说到这肯定有人会说,那目录里的东西选的也太死了。
真不是。你要知道,全国十几亿人的医保统筹基金就那么多钱,要是啥药啥耗材都能报,这点钱根本兜不住。能进目录的东西,都是经过一轮轮价格谈判,把虚高的价格砍到骨头里的——之前有个治罕见病的针剂,原来一针卖七十万,谈进目录之后,价格直接降到几千块,这要是没这本目录卡着,根本等不到普通人能用的那天。
别踩坑:这几个关于医保目录的误会,我听邻居们说过八百次
第一个误会,也是最多人踩的坑:只要是医院医生开的东西,肯定能走医保报销。
真不是。
我同事去年夏天长了一脸闭口,去皮肤科挂专家号,医生给开了两盒医用修复敷料,说搭配药膏用恢复快。她当时想着医生开的,肯定能报,结果结账的时候刷医保卡,直接扣了三百多——那两盒敷料根本不在医保目录里,全自费。
换谁遇到这事都得愣两秒。毕竟谁看病的时候,会拿着手机逐字逐句查每个项目在不在目录里啊?医生也忙,有时候开了自费项目,忘了特意跟你说两句,最后结完账才反应过来,钱都交了,也没法退。
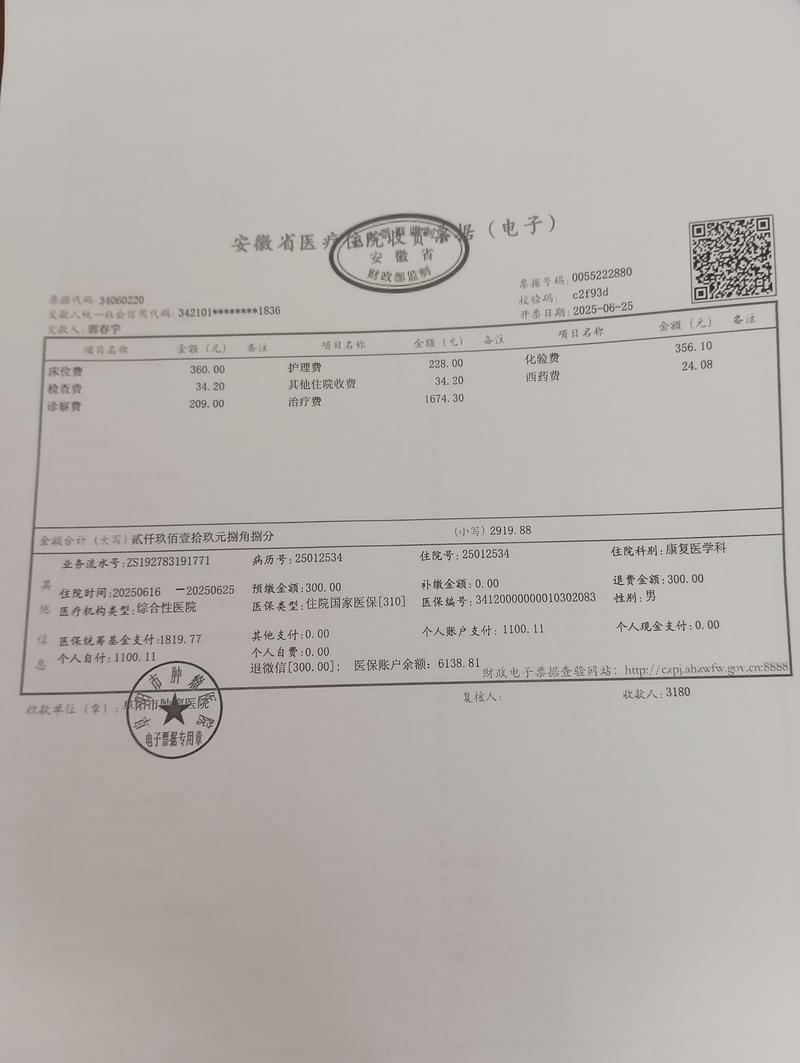
还有第二个误会:只要进了医保目录的药,就能全报。
上次有个大哥陪妈妈去开治类风湿的药,之前那盒药一个月要一千多,他查了下说这个药去年进医保了,以为现在能报个八九成,结果结账的时候才发现,这个药属于乙类,得先自付20%,剩下的部分再按他的职工医保比例报,算下来每个月还是要掏小三百。
他当时在窗口跟工作人员掰扯了十分钟,说之前新闻里说这个药进目录降价了,怎么还要自己掏这么多。其实真不是工作人员故意卡他,是他把”进目录”和”全报销”画上等号了。
还有个更离谱的误会:医保目录是一成不变的,进了就永远在,不在就永远不在。
才不是。
这本目录每年都会动态调整的。临床用的少、效果不好的老药,会被清出去;新研发的、临床急需的好药,会通过谈判被拉进来。比如前几年很多治疗肺癌的靶向药,刚出来的时候一个月要几万块,普通人家根本吃不起,现在陆陆续续进了目录,价格砍到原来的几分之一,很多患者都能长期吃得起了。
真的实用:查医保目录根本不用跑窗口,两分钟就能摸清楚
很多人觉得查目录是件特别麻烦的事,得跑社区、跑医保大厅,排半天队才能问清楚。
真不用。
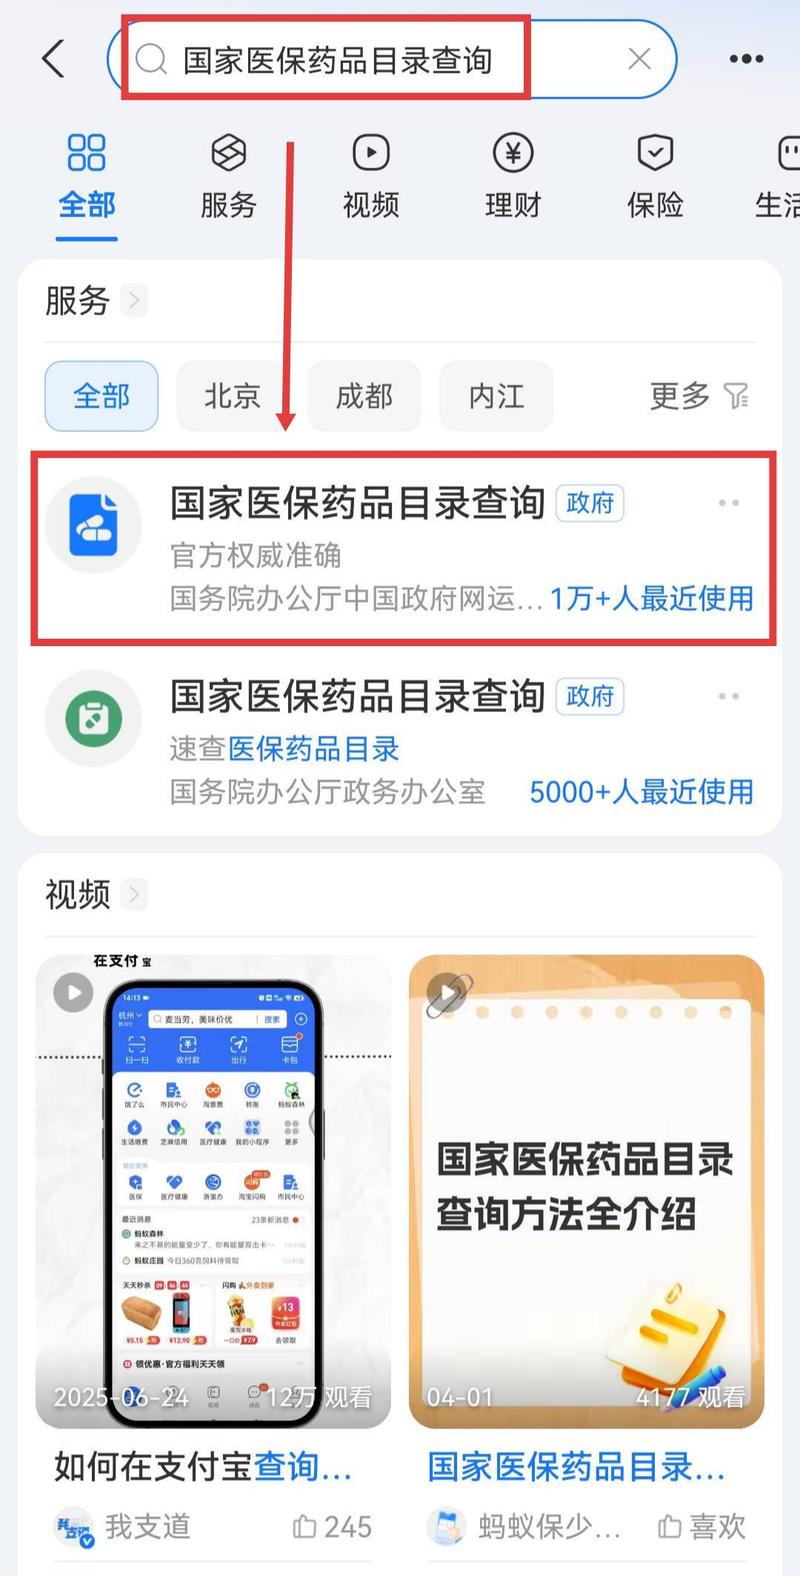
现在手机上就能查。打开国家医保服务平台的官方APP,里面有专门的医保目录查询入口,不管是药品、诊疗项目还是医用耗材,输个名字就能看到——在不在目录里,是甲类还是乙类,自付比例是多少,写的明明白白。
说实话,我之前也觉得查这个麻烦,直到上次帮我家老人对比了药价,才发现这点时间花的真的值。之前他一直买的那款进口的降压药,一个月要八十多,我查了下,同通用名的国产降压药就在甲类目录里,效果是经过临床验证的,算下来每个月药费能省六十多,一年下来就是七百多,够买两箱牛奶了。
当然了,也别把医保目录想成万能的。
它就是个基础保障的清单,能兜住你日常看病、常规治疗的大部分开销,但你要是想住单人的VIP病房、想用最新款的进口耗材、想开点目录外的保健类药品,这些钱都是要自己额外掏的。
我从来没听谁吐槽过医保不好。毕竟这是国家给所有人的兜底保障,从你上班交社保开始,这笔钱就一直在给你托底。但你要是觉得有了医保,不管啥病啥费用都能全报,那真的是对它期待太高了。就像你家里装了基础的自来水管道,能满足日常喝水、洗菜的需求,但你想装个高端的净水系统、恒温花洒,肯定得自己额外掏钱对吧?
最后碎碎念两句:以上内容都是平时在社区跟大家聊天攒出来的科普小知识,所有医保报销的具体规则,都以当地医保部门的官方通知、定点医疗机构的实际结算要求为准。内容仅供学习交流,不构成任何投保建议、核保结论或理赔承诺。
作者|dananjin
排版|dananjin
审核|柚子