上周陪我妈去社区医院拿降压药,窗口的护士问她要不要顺便开点复合维生素,她转头就戳我胳膊问——这玩意医保也能报?
我当时站在窗口突然反应过来。
好多人交了十几年医保,每个月工资条上扣的钱从来没断过,但真到要用的时候,连基本的报销边界都搞不清,要么白跑几趟备案,要么结算的时候对着自费单心疼半天。
今天就把核心的逻辑捋清楚,没有虚话。
先把核心逻辑说透:医保到底报什么
职工医保的报销,本质上是两个池子在出钱:一个是所有参保人凑的统筹基金,管大病、住院、符合规定的门诊慢特病报销;另一个是你自己交的、现在可以给家人共用的个人账户,管普通门诊、药店买药这些零散支出。
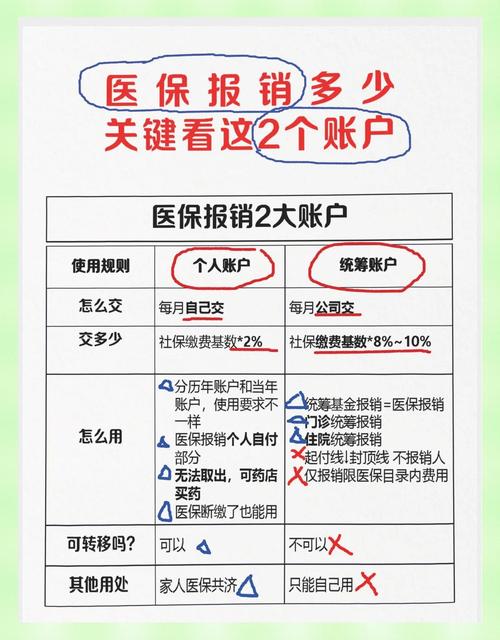
别搞混。
统筹池的钱,不是你想动就能动。
它有起付线——就是你自己得先掏够一定金额,超出的部分才轮到统筹报。有封顶线——就是一年最多给你报多少,超了的部分全自己扛。还有报销比例——不同等级的医院,报的比例完全不一样,社区医院报得高,三甲医院报得低,这是刻意引导你小病别往大医院跑。
个人账户的钱就灵活多了。现在全国基本都实现了家庭共济,你账户里历年攒的钱,不用非得自己用,绑定了家人之后,配偶、父母、孩子去药店买个常用药、看门诊付自付部分,都能直接刷这个账户的钱,不用额外掏现金。
这些年你大概率踩过的医保坑
第一个坑:异地就医没备案,报销直接打折扣。
我去年有个同事去四川出差,急性肠胃炎疼得站不住,直接在当地的三甲医院挂了急诊,前后花了快四千块。回来去医保局报销的时候才发现,他根本没提前做异地就医备案,本来能报70%的费用,最后只报了40%,自己多掏了快一千块,悔得肠子都青了。
其实备案一点都不麻烦,打开国家医保服务平台APP,选异地就医备案,填个信息,几分钟就审核通过了,根本不用跑线下窗口。
第二个坑:以为医保能报所有药。
医保报销的药品,是分甲乙类的。甲类药是临床必需的,价格也亲民,费用全额纳入报销基数,按比例报;乙类药是可选的,价格稍高,需要你自己先掏10%-30%的自付部分,剩下的钱再按正常比例报。至于那些没进目录的丙类药——比如新出的进口特效药、营养类的针剂、高端的检查耗材,全是自费,医保一分钱不出。
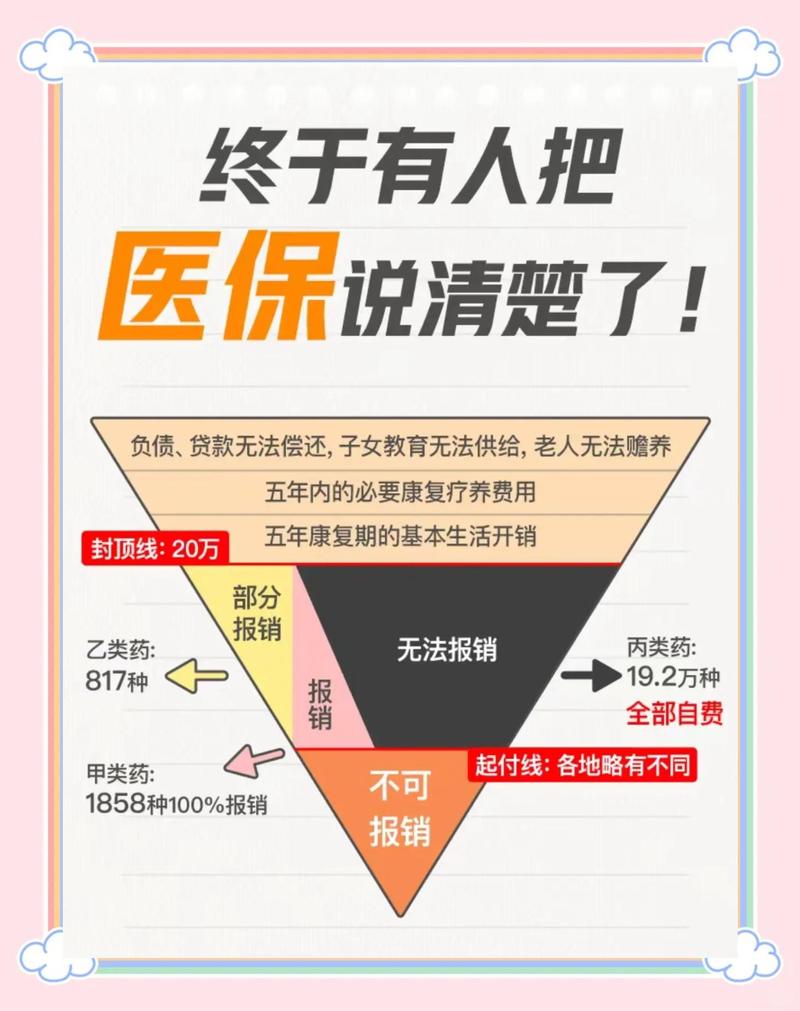
我之前有个亲戚做膝盖手术,医生推荐了一款进口的关节耗材,比国产的贵两万多,他默认医保能报大半,出院结算的时候才发现这耗材全自费,当时在窗口愣了快十分钟。
第三个坑:断缴的影响比你想的大。
好多人换工作的时候觉得,医保断个把月没什么大不了。真不是。
从断缴的第二个月开始,你就不能享受统筹账户的报销待遇了——要是这时候生病住院,所有费用全得自己掏。要是断缴超过3个月,很多地方会设置重新缴费后的等待期,交完钱之后得等3-6个月才能恢复报销资格,而且你的连续缴费年限会受影响——以后想退休了享受终身医保,是要满足累计缴费年限要求的,断太久真的得不偿失。
不过话说回来,要是真遇到换工作的空窗期,尽量找正规渠道把医保衔接上,别裸辞硬扛。
几个没人主动告诉你的医保实用细节
第一个:普通门诊现在也能报销了。
以前很多人觉得,只有住院才能用统筹账户的钱,现在全国都把普通门诊纳入统筹报销范围了,不管你是在社区医院看感冒,还是在三甲医院做常规检查,只要超过了当地的门诊起付线,都能按比例报,不用再全刷个人账户的钱。
第二个:符合条件的门诊慢特病,一定要主动申请。
比如高血压、糖尿病、类风湿关节炎这些需要长期吃药、定期复查的慢性病,只要你带好近两年的病历、检查报告,去参保地的医保窗口提交申请,审核通过之后,相关的门诊费用报销比例会比普通门诊高一大截,不用每次都凑普通门诊的起付线。
第三个:结算之前多查一步。
去医院之前,打开国家医保服务平台,搜一下你要开的药、要做的检查,是不是在当地的医保目录里,能不能报销。别等所有项目都做完了,结算的时候才发现全是自费,闹得一肚子不痛快。
经常有人在网上吐槽,说”我每个月交医保,怎么账户里的钱越来越少”。
真不是系统出错扣了你的钱。是现在的个人账户计入规则调整了——以前单位给你交的那部分医保费用,有30%是会划到你个人账户的,现在这部分钱全部进入统筹基金了,专门用来支撑普通门诊的报销。所以你看到的个人账户进账少了,但实际上你平时看门诊能从统筹池里报的钱变多了,算总账其实是更划算的。
最后得说句实在的。
以上说的所有规则,都是全国层面的通用框架。不同城市的医保政策、报销比例、起付线、封顶线、目录范围,都会有不小的差异,具体的备案流程、待遇标准、申请要求,一定要以你参保地的医保局官方通知、以及官方服务平台的说明为准。
我们这里只做通用的知识科普,不推荐任何保险产品,不构成任何投保、核保、理赔的建议。涉及到个人的具体医保待遇问题,直接打12393全国医保服务热线问,比你在网上刷到的零散攻略靠谱得多。
毕竟医保是咱们每个人基础的保障,把它用明白,比买多少花哨的商业险都实在。
作者|dananjin
排版|dananjin
审核|阿辰