上周三下楼取快递,碰到楼下张姐蹲在单元门门口叹气,手里攥着一叠医院的缴费单。问了才知道,前一天晚上她急性肠胃炎犯了,挂急诊加拿药总共花了三百多,她本来以为职工医保能报个七八成,结果最后自己掏了快两百,连统筹基金的报销门槛都没摸到。她念叨了一路:“我每个月工资条上都扣着医保钱啊,怎么用的时候就报不了?”
你每月扣的职工医保钱,到底去哪了?
很多人刚入职的时候盯着工资条上扣的那几百块医保钱心疼,觉得还不如直接发到手,直到真的去医院缴费窗口掏卡的时候才反应过来,这玩意关键时刻真的能顶大用。
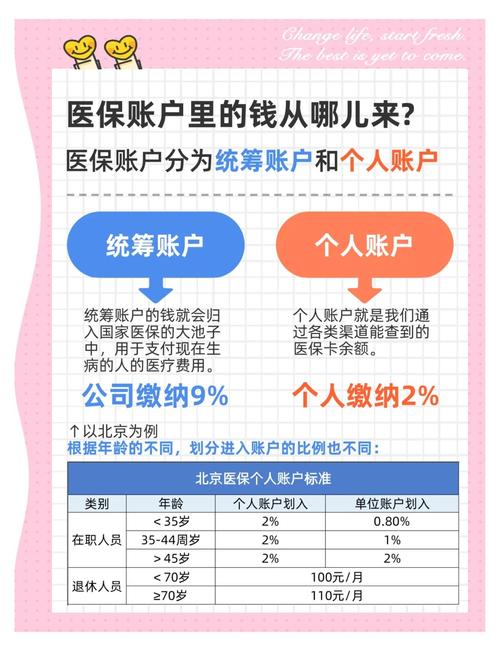
首先得搞明白,你交的职工医保,钱是分成两部分放的。
一部分进了你自己的医保个人账户,相当于你专属的“医保零花钱”,平时去定点药店买个常备药、门诊拿个感冒药,直接刷这个账户里的钱就行,用不完的还能滚到下一年,不会清零。
另一部分进了全体参保人共用的统筹基金——简单说就是大家凑的一个“大病互助池”,平时你生病住院花大钱的时候,就从这个池子里给你报一部分,帮你扛过经济压力。
哦对,现在全国大部分地方都改了规则:以前单位给你交的那部分医保,会划一小半进你的个人账户,现在这部分钱全进统筹基金了,个人账户里的钱只有你自己工资扣的那部分。很多人刚发现这个变化的时候都炸了,说自己账户里的钱变少了,其实换个角度想,统筹池的钱变多了,以后真要大病住院的时候,能报的钱反而更有保障。
不是所有看病花钱,都能走职工医保报销
张姐上次为啥报不了多少?就是没搞懂职工医保报销的三个门槛。
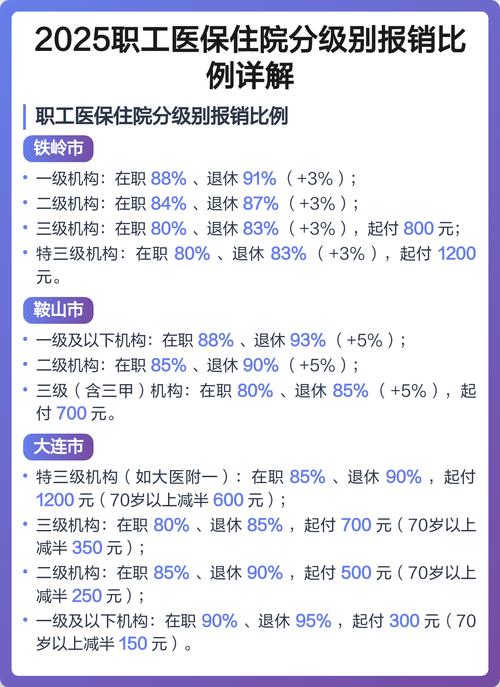
第一个是起付线。就是你得先自己掏够一定金额的钱,超过的部分医保才开始给你报。比如很多地方的门诊起付线是1800,住院起付线是1300,像张姐这次急诊只花了三百多,连起付线都没到,自然只能走自己的个人账户,统筹基金一分都不会出。
第二个是报销比例。不是超过起付线的钱就能全报,得按你去的医院等级、你连续交了多久的医保来算。比如社区医院报的比例相对更高,能到80%甚至90%,三甲医院可能就只有60%多,毕竟政策就是想引导大家小病去社区,不用都挤大医院。
第三个是封顶线。就是统筹基金一年最多给你报这么多钱,超过的部分就得自己掏,或者走大病保险再补一部分。
还有个很多人忽略的点:只有在医保目录里的药品、检查、治疗项目,才能纳入报销范围。你要是选了进口的自费耗材、做了美容类的项目、或者去了非定点的私立医院,不管花多少钱,统筹都不会管。
说实话,我之前帮我妈跑过一次报销,才知道这里面的弯弯绕真的多。她上次去做针灸理疗,医生说有两个项目是自费的,不能走医保,当时我还纳闷,理疗不是能报吗?后来才知道,只有符合医保要求的治疗性理疗才能报,那种养身保健类的就不行。
这些踩过的坑,别再往里面跳了
我身边真的有好几个朋友,因为不了解职工医保的规则,平白吃了亏。
第一个坑:换工作断缴无所谓,反正补上就行。
真的别不当回事!我去年有个朋友裸辞之后躺了4个月,本来以为反正之前交了五六年,医保不会受影响,结果他急性阑尾炎住院的时候才发现,他们当地断缴第二个月开始,统筹基金就直接停了,所有费用都得自费,最后花了快八千,哭都来不及。而且很多地方规定,断缴超过3个月,你之前累计的连续缴费年限就要重新算,直接导致报销比例下降,以后退休要交满年限才能享受终身医保的时间,也得重新攒。
第二个坑:职工医保交满15年就够了,退休之后就能一直用。
醒醒。大部分地方要求的职工医保退休缴费年限,是男的交满25年、女的交满20年,有的地方甚至要求28年,15年那是养老保险的要求,别搞混了。我之前有个阿姨快退休了才发现自己医保只交了18年,还差7年,最后只能一次性补缴,花了快十万,心疼坏了。
第三个坑:个人账户的钱只能自己用,给家里人花不了。
现在早就不是这样了!全国大部分地方都开了医保家庭共济功能,你只要在当地的医保APP上绑定配偶、父母、子女的信息,你的个人账户里的钱,就能给家里人付门诊费、买药品,甚至给他们交居民医保的保费。我上个月刚绑定了我爸妈,用我账户里的结余给我妈买了三个月的降压药,省了好几百,真的香。
对了,要是换工作的空档期,尽量问问当地社保部门,能不能以灵活就业身份自己交职工医保,别随便断,真的亏。还有平时去医院之前,最好先问问收费窗口,哪些项目能报,哪些是自费的,省的到缴费的时候才懵。
以上内容仅为医保政策科普,各地职工医保的具体划入规则、报销比例、断缴影响、退休缴费年限要求、家庭共济绑定范围都存在差异,具体请以当地医保局官方公告为准。本文不构成任何社保办理建议,也不涉及任何商业保险产品的推荐或介绍。
作者|dananjin
排版|dananjin
审核|见微