去年帮我妈收拾老家阁楼,翻出来父亲十年前买的一张皱巴巴的人寿保单。那时候我刚做保险科普,天天跟各种条款打交道,却从来没认真看过这张纸。直到父亲走后,拿着它去保险公司申请,才拿到那笔身故保险金。我妈拿这笔钱补了老家漏雨的屋顶,又给自己存了一笔养老钱,没跟任何亲戚张嘴要钱,那段难捱的日子,过得比我想象中稳得多。
别被名字吓住,身故保险金其实就是一份“留钱的约定”
很多人一听“身故”两个字就犯忌讳,连说都觉得不吉利。其实说白了,就是买保单的人跟保险公司提前约好:哪天我不在了,你按合同给我指定的那个人一笔钱。就这么简单。
没有那么多绕弯的套路。就拿我父亲那张保单来说,当年他一年交四千多,交二十年,保额五十万。真的走了,保险公司核对完材料,没俩月就把五十万打给我妈了。只要受益人写清楚,这笔钱就是直接给到指定的人,不用跟别人分。
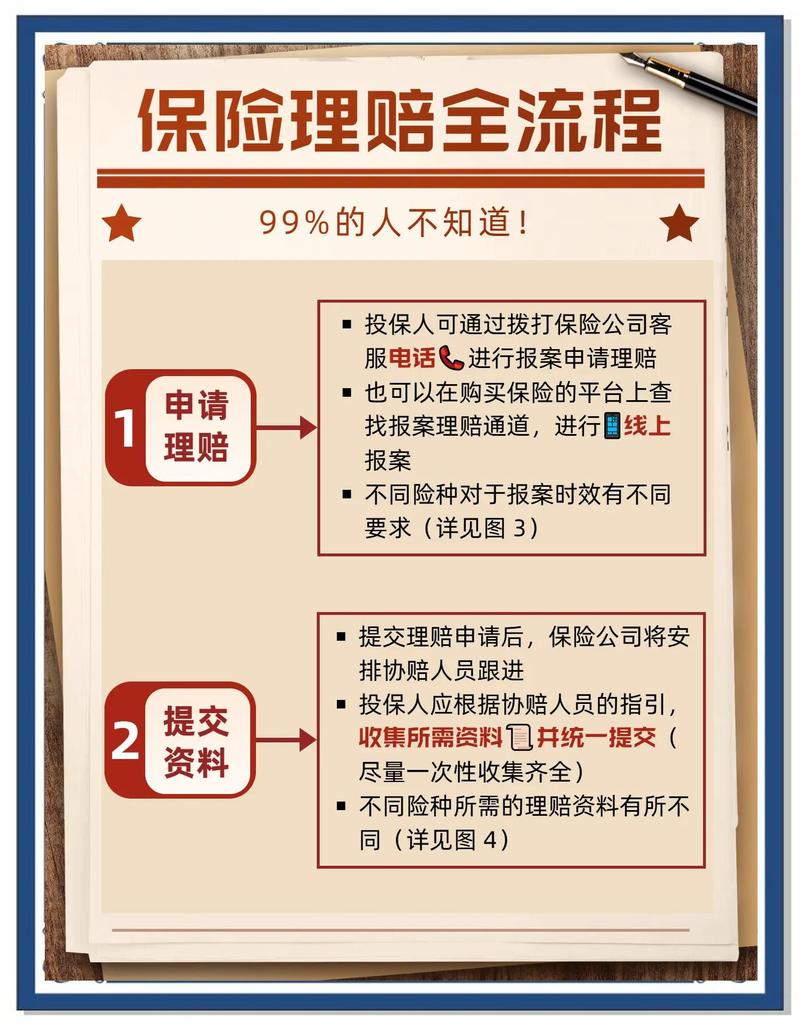
很多人会问,身故保险金是不是就是遗产?还真不一定。如果你提前写好了指定受益人,那它一般不会被认定为遗产,不用先拿去清偿被继承人的债务,也不用走复杂的继承公证程序,省下好多折腾。这话不是绝对,具体还是要看实际情况,但这确实是身故保险金最特别的地方。
没几个人愿意说,但它确实能解决这些实实在在的问题
我接触过不少案例,大多都是普通人,买身故保险金的目的也都很朴素。
最常见的,就是给家里留后路。顶梁柱走了,房贷还剩大几十年没还,孩子还要上学,老人还要吃药,一下子没了收入,日子怎么过?这笔身故保险金直接把缺口补上,不至于让家人从安稳直接掉进泥坑里。
还有就是,代替你完成没做完的事。我之前见过一个三十多岁的妈妈,自己得了慢性病,买了一份定期寿险,受益人写的刚上小学的女儿,她说我就是怕我走了,女儿没人供她上大学,这笔钱就是给她留的学费。说实话,听完我心里挺酸的,哪有人不怕死啊,都是放心不下家里人。
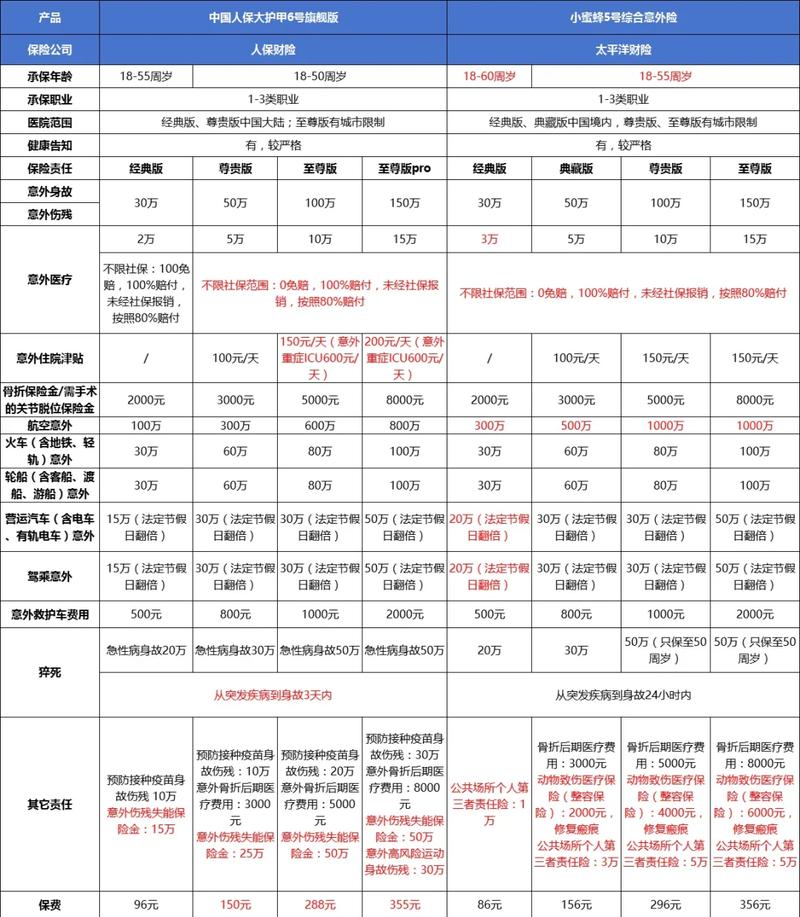
不过话说回来,现在也有不少手里有资产的朋友,用身故保险金做定向财富传递。想把钱给到哪个孩子,直接把对方写成受益人,真走了,钱直接给到,不用几个子女争来争去,也不用走复杂的继承程序,省了好多家庭纠纷。
很多人不小心踩的坑,别等要用了才后悔
第一个坑,受益人随手填了“法定”。法定是什么意思?就是按继承顺序来分,如果你有好几个继承人,那这笔钱就要大家分,万一有人联系不上,或者对分配有意见,就得折腾好几个月甚至更久。而且法定受益的话,一般会被认定为遗产,大概率要先还债,真的不如提前把指定受益人的名字、身份证号都写清楚,省好多事。
第二个坑,以为只有终身寿险才有身故保险金。不对,定期寿险也有,大部分现在卖的重疾险也带身故责任,只是不同险种的额度、价格、规则不一样而已,不是只有某一类才有。
第三个坑,觉得只要买了就一定能拿到钱。不对,投保的时候一定要如实说自己的健康情况,隐瞒病史的话,真到申请理赔的时候,很可能拿不到钱,这点真的要放在心上。
还有人说,我都有社保了,还要这个干嘛?社保只会给一小笔丧葬费,远远不够覆盖房贷、生活费这些大开销,起不到身故保险金的作用。
其实我挺懂大家的忌讳,谁没事天天说死啊。可你掰着手指头算算,我们这代人,哪个不是上拖老下拖小,身上背着几百万房贷?真要是出点什么意外,留下的人怎么办?
身故保险金从来不是盼着出事,它就是你给家人留的最后一份底气。你走了,日子还得往下过,能让他们过得体面一点,安稳一点,这就够了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北