上周在社区菜鸟驿站碰到张阿姨,攥着一叠皱巴巴的住院结算单,拉着我唠了快二十分钟。她上个月做了心脏支架,前后住了12天院,总共花了6万8。本来想着职工医保报得高,自己掏不了多少,结果最后算下来,医保报了4万9,自己掏了快2万。她当时就急了,说之前听人说职工医保能报85%,怎么算都不对。我拿过单子翻了两页,就找着问题了——她这次住院用的好几个进口支架配件,不在医保目录里,而且她今年因为之前的慢性病门诊已经报了快10万,早摸到了当地职工医保年度报销的那个天花板。那个天花板,就是今天要唠的——封顶线。
啥是封顶线?说白了就是医保给你兜的最高底
好多人一听这个词就懵,觉得是啥复杂的专业术语。真不是。
你就把基本医保想成小区全体业主凑的公共维修基金。你家水管漏了、墙皮掉了,物业可以从这笔钱里给你出钱修,但这笔钱是所有业主共有的,总不能你家把整栋楼的管道都换了,也全从公共基金里出对吧?所以就定了个数,一年里给你家承担的维修费用最多到多少,超过的部分,就得你自己想办法。
这个数,就是医保的封顶线。
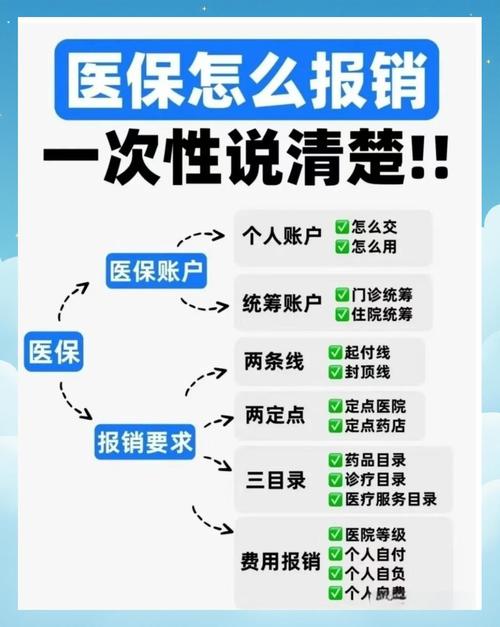
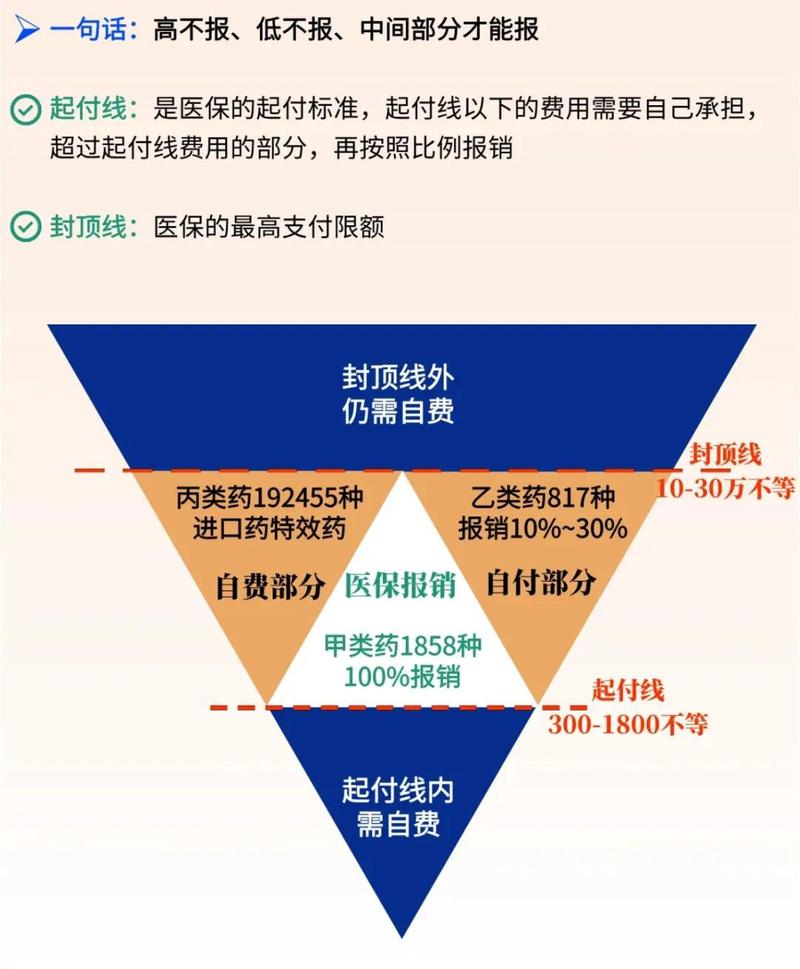
封顶线本质上是基本医保基金对参保人年度报销的最高支付限额,不管你这一年里住几次院、看几次门诊,累计从医保基金里报的钱,到了这个数,基本医保就不会再给你报下一笔了。
不同地方的封顶线差得特别多。经济好的地方,职工医保一年的封顶线可能到四五十万,普通居民医保也能有个二三十万;要是经济一般的小县城,居民医保的年度封顶线可能也就十万出头。我去年帮远在江西老家的表妹算过,她家那边的城乡居民医保,年度基本医保封顶线是12万,要是遇到个大病,这个数其实真的不算高。
对了,这里还要提一句,这个封顶线是按自然年算的,不是按你住院的那天往前推12个月。比如你2024年12月28号住院,一直住到2025年1月5号,那结算的时候,2024年12月的费用算2024年的封顶线额度,2025年1月的费用算2025年的额度,别傻乎乎的以为跨了年就全部算新一年的。
别被”高报销比例”晃了眼——比例再高,也超不过封顶线
说实话,我碰到过太多人栽在这个误区里了。
但凡有人跟你说”我们当地医保报销比例90%”,你千万别直接拿这个比例乘自己的住院总花费算能报多少钱。那都是有前提的。
这个比例,指的是封顶线以内的、医保目录内的合规费用的报销比例。举个直白的例子:你当地的职工医保封顶线是20万,合规费用报销比例是85%。你这次住院总共花了30万,其中符合医保报销要求的费用是25万。那你能报多少?
不是25万乘85%。
是先把25万的合规费用,卡着20万的封顶线算——20万乘85%,能报17万。剩下的那5万合规费用,因为已经超了20万的封顶线,基本医保是不再承担报销责任的。
至于总花费里那5万不在医保目录里的自费药、进口耗材,从一开始就不算在报销基数里,更别提按比例报了。
前阵子有个刚工作两年的小伙子找我,说他爸爸去年得脑梗住院,前后花了22万,医保只报了11万,他觉得肯定是窗口算错了,要去投诉。我帮他查了下他老家的政策,那边的城乡居民医保,年度基本医保封顶线就是13万,合规费用报销比例是80%。13万乘80%,刚好是10.4万,加上之前门诊慢性病报的6千,凑起来就是11万。他之前一直听人说居民医保能报80%,就没仔细看过那个封顶线的数,总觉得自己吃了亏。
这事儿真不怪窗口人员。
还有个更隐蔽的误区:好多人以为封顶线是按总花费算的。真不是。如果你花了50万,其中40万都是自费的进口药、特殊治疗,那哪怕你总花费远超过当地的封顶线,只要合规费用没摸到封顶线的数,医保就还是按比例给你报合规的那部分,不会因为你总花得多就给你断报。
知道封顶线在哪,才不会在真出事的时候慌神
不过话说回来,我从来不会跟人说”医保没用”,也不会说”有了医保就万事大吉”。
封顶线这个规则,本质上是为了让医保基金能长久跑下去——毕竟所有人交的钱凑成的池子是有限的,如果没有个最高支付的上限,真碰到有人一年花个几百万的特殊治疗,那整个基金的收支平衡就容易出问题,最后受影响的还是所有参保的人。
那我们普通老百姓知道了封顶线,能干嘛?
第一,别瞎焦虑。平时没事的时候,打开你所在城市的医保局官网,搜一下今年的职工医保、居民医保的年度封顶线是多少,顺便看看大病保险的报销规则。我之前在社区做科普的时候,至少有一半的人不知道,基本医保报完超过封顶线的那部分合规费用,还有大病保险可以再报一块。比如很多地方的大病保险,是在基本医保封顶线以上,对剩下的合规费用按60%甚至更高的比例报销,部分困难群体的报销比例还能再提。张阿姨上次自己掏的那两万多,后来就是社区提醒她去办大病保险报销,最后又报回来八千多,她一开始都完全不知道有这个政策,知道的时候还一个劲说”白心疼了快半个月”。
第二,别被忽悠。好多卖保险的一上来就说”医保有封顶线,不够报的,你得买我们这个产品”。先别急着掏钱。你先搞清楚当地的封顶线是多少,自己日常的健康状况是什么样的,再决定要不要配置补充的保障。所有的保障类产品,条款里写的免责范围、等待期、续保规则、报销限制,都要一字一句看清楚,别听销售拍胸脯说”啥都能报”,最后真理赔的时候才发现一堆限制。
第三,别拿别人的经验套自己的情况。我之前看到有人在网上说”我所在的地方职工医保封顶线50万,根本花不完”,转头就有人说”我们这居民医保封顶线才10万,随便生个大病就超了”。这两种说法都对,也都不对。因为不同地区的经济水平不一样,医保的筹资标准不一样,封顶线自然天差地别,你拿一线城市的标准去要求小县城的政策,本来就不现实。
最后跟大家说句实在的,所有的医保报销规则都是动态调整的,今年的封顶线和明年的可能都不一样。以上内容仅为保险科普学习参考,不构成任何投保建议、核保结论或理赔承诺,具体医保报销规则、商业保险相关约定请以当地医保部门官方公告及保险公司正式合同条款为准。
作者|dananjin
排版|dananjin
审核|小准