加班晚归路上拎着外卖:聊聊寿险与意外险区别
2026-10-03 10:02:48
上周帮发小整理手机里的保单截图,她翻出三张意外险订单皱眉头:“我买这么多意外险,是不是就不用买寿险了?”
保的事儿根本不是一回事
意外险听名字就知道,只认“意外”。什么是意外?得是外来的、突发的、非本意的、非疾病的。大到车祸空难,小到摔骨折猫抓狗咬,都算。但要是因为自身疾病走的,比如熬夜引发的心梗,比如患癌症离世,意外险一分钱都不会赔。
寿险呢?寿险认的是“身故”。不管你是意外身故,还是疾病身故,甚至是自然身故,只要符合合同约定,都赔。
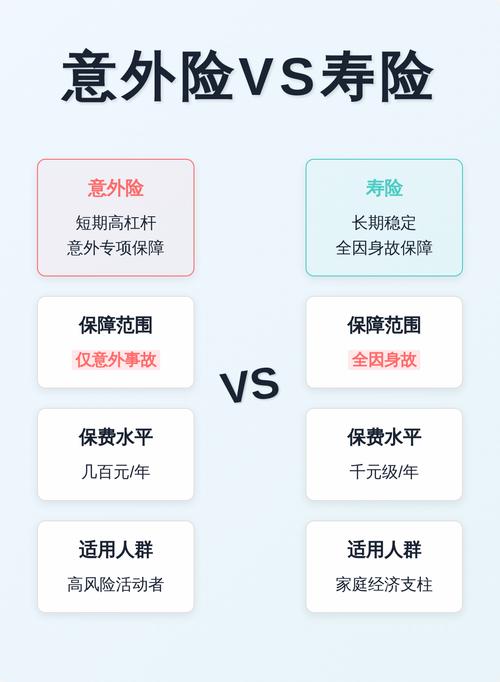 寿险与意外险保障范围对比表
哦对,还有全残,大部分寿险也会赔全残,但普通伤残不行。说白了,寿险就是给你留钱给家里人还债、过日子的,不管你怎么没的,只要走了或者全残了,就给钱。
说实话,我之前帮一个亲戚整理保单的时候,发现她老伴给她买了四份意外险,说“万一走了给孩子留钱”,我看着都心疼,白交了十几年保费。真要是出了疾病,这四份一分都赔不了。
赔的门槛不一样
很多人不知道,意外险除了身故,还能赔伤残。而且是按等级赔。
比如你摔断了一条腿,评了7级伤残,买了100万保额的意外险,就能赔40万。用来养伤、还房贷、覆盖不能上班的收入损失,都能用。哪怕是最轻的10级伤残,也能赔10万。
但寿险呢?绝大多数寿险,只有身故或者全残才赔。什么是全残?就是彻底失去劳动能力,比如双目失明,比如四肢瘫痪,这种才算。普通的断手断脚骨折,根本达不到全残标准,寿险一分不赔。
去年小区里那个骑电动车送外卖的小伙子,为了躲行人摔了,锁骨骨折加肋骨断了三根,评了10级伤残,意外险赔了8万,刚好覆盖手术费加养伤三个月的收入损失。他自己买的定期寿险,这个情况半毛钱都不赔。
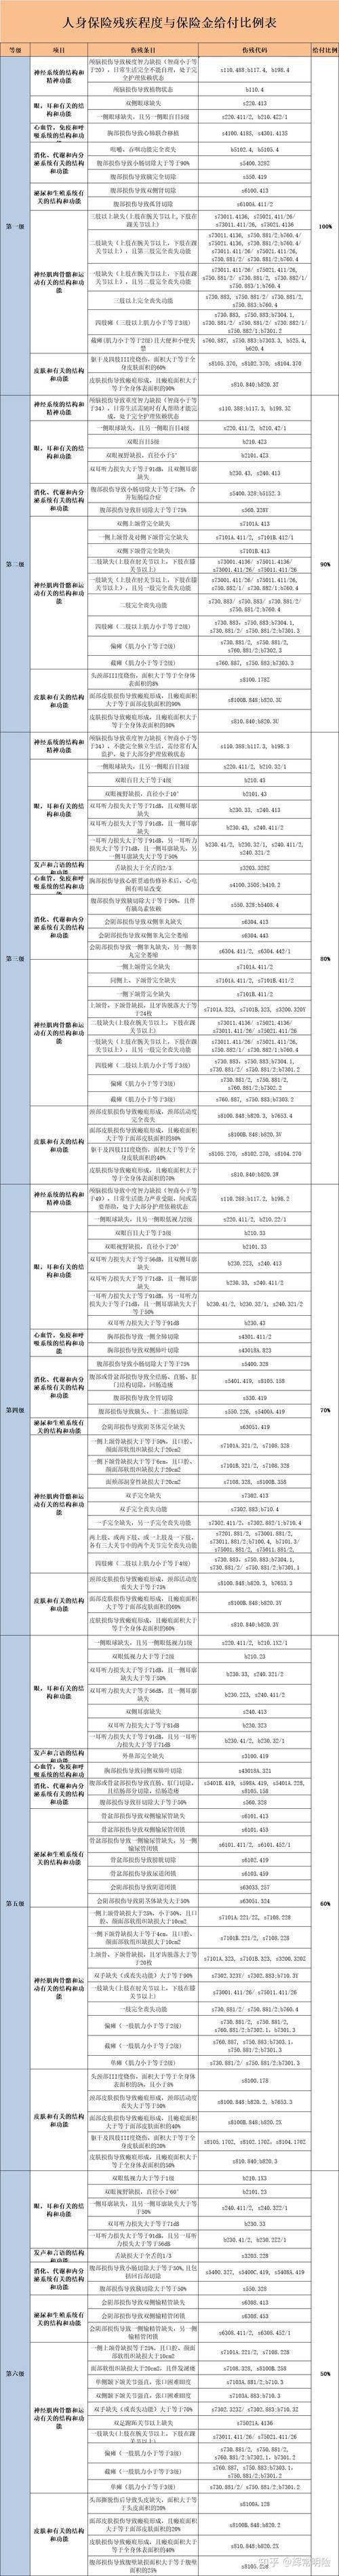 人身保险伤残评定标准对照表
不过话说回来,要是意外直接导致身故了,那意外险和寿险可以一起赔。两份合同,两份钱,都打给受益人,这个不冲突。不用怕买重复了浪费钱,前提是你真的需要这么高的额度。
买的时候选的逻辑不一样
 买的时候选的逻辑不一样
意外险对健康要求极低,大部分产品只要你能正常生活正常工作,就能买。哪怕你有高血压糖尿病,只要不是躺在床上不能动,都能买。而且价格便宜,三十岁买100万保额的意外险,一年也就两三百块,几杯奶茶钱就能搞定一整年的保障。
寿险不一样,尤其是定期寿险,对健康要求严格得多。甲状腺结节分级不对,血压超过一定数值,都可能买不了,或者要调整承保条件。价格也比意外险贵,但也没贵到离谱,三十岁男性买100万保额保到60岁,一年也就一千出头,普通人都能承受。
很多人买反了。说我经常出差跑业务,多买几份意外险就行,房贷不用管。可你有没有想过,百分之八十以上的成年人身故,都是疾病导致的啊。这些情况意外险不赔,难道让家人自己扛房贷?
还有人说,我单位给买了团险,不用自己买。单位团险的寿险额度一般也就十万二十万,够干什么?房贷随便一套都两三百万,缺口差远了。
对吧?其实也不用太纠结,你只要记住:意外险管意外导致的身故和伤残,寿险管符合合同约定的所有身故,一个帮你应对活着的时候遇到的意外伤残损失,一个帮你走了之后给家里留钱托底。两个不是谁替代谁,是互补的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
加班晚归路上拎着外卖:聊聊寿险与意外险区别
文章链接:https://www.xinminbao.com/r/1203.html