上周陪我妈去社区医院开降压药,她顺嘴提了句”去年交的那380块居民医保,是不是白交了?”我当时愣了下。
太多人把居民医保当成”每年必须完成的缴费任务”,交完就扔在一边,真到要报销的时候才发现,要么没备案跑空,要么起付线搞不懂多花了冤枉钱。
先给结论:居民医保是你能参与的基础医疗兜底
它是国家组织建立的,面向没有职工医保的城乡居民的保障——包括没上班的老人、学龄前的小孩、灵活就业没交职工社保的朋友,每年个人交一部分钱,国家财政补大部分,凑成公共医保基金池,用来给参保人支付合规的看病费用。
别嫌它报销比例不高。
别嫌它有等待期。
它的参保门槛真的很低:没有健康告知,哪怕你有多年的高血压、糖尿病,甚至刚做完大手术,只要在集中缴费期完成缴费,次年就能按规则享受保障。
3个高频踩坑的实操规则
集中缴费期的时间差,直接影响你能不能正常用
大部分地区的集中缴费期是每年9-12月,缴纳的是下一年度的保费,缴费完成后,次年1月1日到12月31日产生的合规医疗费用,才能按规则报销。
要是错过了集中缴费期呢?很多地方会开放补缴通道,但补缴之后通常会设置3-6个月的等待期,等待期内产生的医疗费用,是没法报销的。
别不当回事。去年我邻居家小孩刚上小学,1月中旬才想起来交居民医保,之前没赶上秋季的集中缴费期,刚好赶上小孩摔折了胳膊,前后花了小四千,最后所有费用全自己掏,懊恼了好久。
异地就医不备案,报销比例会打折扣
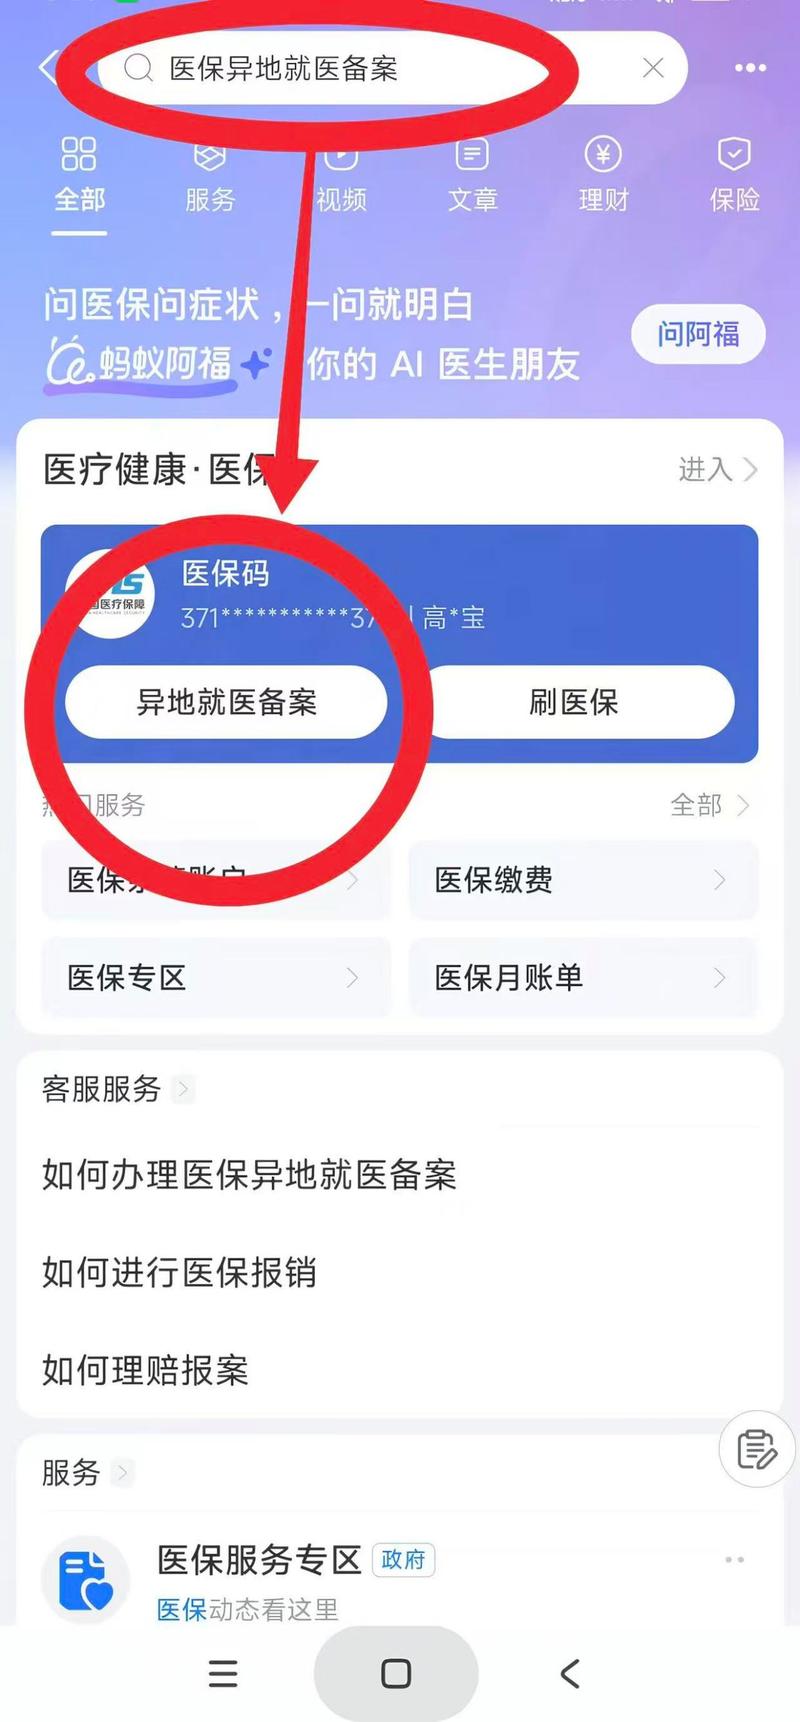
很多人以为现在全国医保联网了,拿着社保卡去哪看病都能直接报。其实不是。如果你是长期在外地居住,或者临时去外地医院看病,没提前在国家医保服务平台上完成异地就医备案,要么得自己先全额垫钱,再跑回参保地交材料报销,要么本来能报60%的费用,最后只能报30%甚至更低。
门诊和住院的报销逻辑,别搞混
不少人以为只要是看病产生的费用都能报,其实居民医保的报销范围是分模块的。一块是门诊统筹:平时在社区医院开常用药、查血常规这类小额门诊费用,超过当地定的起付线(一般是一两百元),就能按比例报销,一年的累计封顶线大概在几百到一千多元。另一块是住院报销:如果真的需要住院治疗,报销比例会高不少,一般社区医院能报70%-80%,二级医院60%左右,三级医院50%上下,年度累计封顶线从几万到十几万不等。
另外要提一句,像美容、正畸、减肥这类非治疗性的项目,是不在居民医保报销范围内的。
大家常误会的2个问题
“我身体好,一年到头不生病,交居民医保就是亏了”
说实话,这想法我太懂了。但换个角度想,你每年交车险,一整年没刮没蹭,你会觉得钱白交了吗?居民医保的本质是所有参保人凑成一个互助的基金池,帮那些真的遇到大额医疗支出的人分担压力。你一辈子平平安安当然是最好的,真要是哪天碰上需要住院花几万块的情况,没医保的话,那笔钱是真金白银从自己银行卡里往外掏,对吧?
“居民医保报销比例低,交了也没用”
不对。它的定位本来就是”基础兜底”,不是让你靠它覆盖所有医疗费用的。你要是想提高保障的额度和比例,本来就可以在这个基础上,根据自己的情况搭配其他保障,但你不能因为它不够完美,就把基础的兜底保障给扔了。
最后说几个重要提醒
1. 每个地区的居民医保缴费标准、报销比例、备案规则,都是由当地医保局结合本地实际情况制定的,没有全国统一的数值。具体的报销范围、起付线、封顶线,一定要查当地医保局的官方公告,别信网上的二手信息瞎猜。
2. 以上内容仅为通用规则的科普整理,不构成任何投保建议,不承诺任何理赔结果,涉及具体的参保、理赔问题,直接拨打全国医保服务热线12393咨询是很直接的方式。
3. 本文不推荐、不介绍任何商业保险产品,仅做基础保障的知识梳理。
作者|dananjin
排版|dananjin
审核|小北