她攥着皱巴巴的拒赔通知书,见我过来就一把拉住我,说自己去年咬着牙交了小两千买的医疗险,上个月急性肠胃炎住院花了八千多,提交材料等了快半个月,等来的居然是拒赔。
“我年年按时交钱,怎么到要用的时候就不认了?”
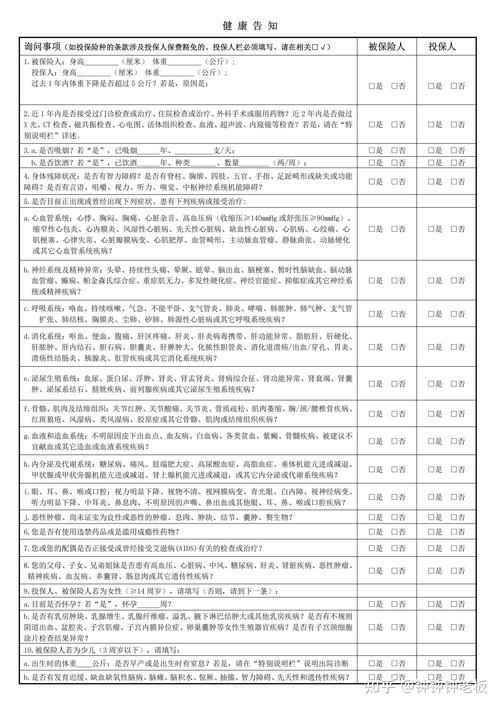
我陪她在台阶上坐了半小时,翻完她拍的保单和病历,才找到问题——她半年前体检查出来幽门螺杆菌阳性,当时卖保险的小姑娘跟她说“小毛病不用告知”,她就真没填。结果这次住院的病历里,医生顺手写了“既往幽门螺杆菌感染史”,直接成了拒赔的依据。
真的,太多人对拒赔的印象还停留在“保险公司就是不想赔钱”,但我接触了快百起理赔咨询之后才发现,绝大多数的拒赔原因,根本不是保险公司故意抠门,全是大家买的时候根本没留心的小细节攒出来的雷。
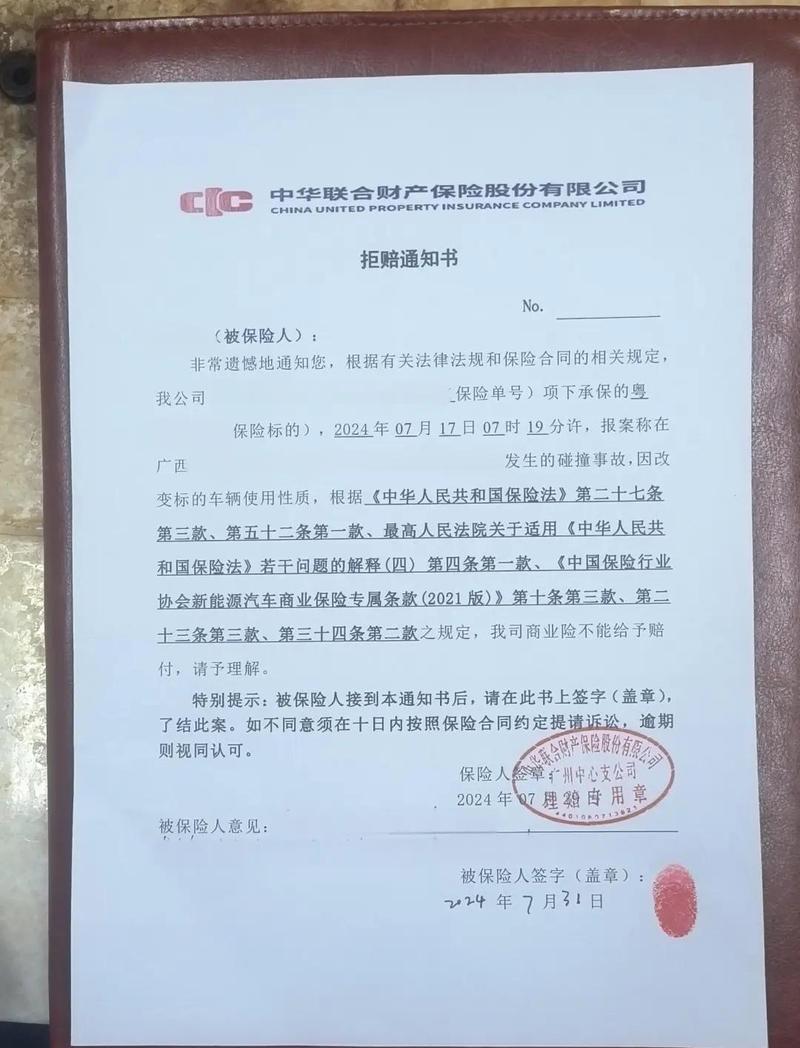
那些被你忽略的“小毛病”,才是拒赔的高频导火索
说实话,我见过挺多离谱的拒赔案例。
有个小伙子买重疾险的时候,之前体检查出来甲状腺结节3类,当时卖他保险的熟人拍着胸脯说“这个结节十个里有八个都有,不影响,不用填进告知”,他就真没当回事。
结果两年后体检查出来甲状腺癌,申请理赔的时候,保险公司一调他之前的体检记录,直接以“未如实告知既往病史”为由拒赔。
他当时跟我拍桌子,说“我那结节又没到要开刀的程度,至于吗?”
至于啊。
保险的定价逻辑,本来就是基于所有参保人健康状况的平均水平算的——如果明知道自己有相关病史还不告知,相当于进游乐园的时候故意瞒着自己是符合免票要求的人群,最后查出来自然没法享受对应的服务。
这里必须说清楚:健康告知问什么答什么,没问到的不用主动说,问到的就别瞒。
真的别嫌麻烦。
你现在填告知的时候多花十分钟逐字读条款,比理赔的时候跑三趟交材料、跟客服掰扯一下午强太多。所有关于健康告知的判断标准,都要以保单合同上写的内容为准,别信任何人口头拍板的承诺。
你以为的“在保障范围内”,可能刚好踩了免责条款的红线
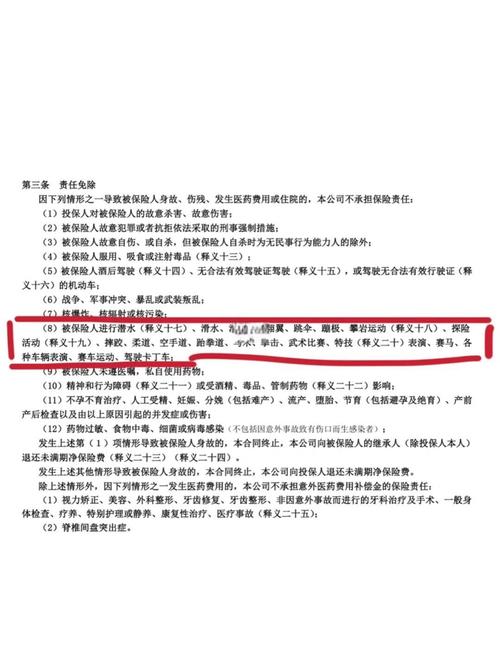
我之前碰到个大哥,骑摩托车下班的时候雨天路滑摔了,腿骨折了申请意外险理赔,结果被拒了。
为啥?
他骑的那辆摩托车,驾照早就过期半年了,车也没按时上年检。翻到保单的免责条款那页,明明白白写着“驾驶无有效行驶证、无有效驾驶证的机动车期间发生的意外,不在保障范围内”。
他当时特别委屈,说“我就是正常骑车上路,又没闯红灯,怎么就不赔了?”
其实很多人买保险的时候,根本不会翻到后面印着小字的免责条款那几页——就像你点外卖,从来不会仔细看商家写的“配送范围仅限3公里内”,结果点了个离你4公里的店,最后商家说送不到,你才开始着急。
这里要敲个重点:免责条款是所有保险合同里最该提前翻的部分,比“保什么”的内容还要先看。
说几个大家常踩的坑:意外险里,无保护的高风险运动(比如徒手攀岩、深水潜水、高空蹦极)一般是不赔的;医疗险里,既往症、美容矫正、非治疗性的体检复查费用,很多也是不赔的;重疾险里,不是确诊任何病都能赔,得达到合同约定的疾病状态才行。
哦对,还有等待期的事!
好多人刚买完保险,没等过等待期就生病住院,申请理赔被拒,还觉得自己亏大了。
等待期是啥?
就是保险公司给的一段“观察期”,怕有人刚检查出来生病才临时来买保险。一般医疗险等待期30天,重疾险90天到180天不等,这段时间里生病产生的费用,是不赔的。
我上次碰到个阿姨,买完医疗险第20天就查出来肺结节要做手术,申请理赔被拒,在客服中心坐了快一小时。最后自己翻保单的时候,才看见等待期的条款写得清清楚楚,只能自己承担了手术费。
不是保险公司不认账,是你提交的材料根本对不上要求
还是开头说的张姐的事,其实如果她当时填健康告知的时候,如实把幽门螺杆菌的情况写上去,要么保险公司给她做相关责任的除外,要么正常承保,根本不会到现在理赔的时候卡壳。
还有好多人提交理赔材料的时候,根本不注意病历上写的内容。
比如之前有个小姑娘,买了意外险之后出门被流浪猫抓了,去打狂犬疫苗,提交理赔的时候,医生在病历上顺手写了“患者自述家中养猫3年,反复抓挠史”,保险公司就来问,是不是之前就有被猫抓的情况,这次的伤是不是之前的旧伤?
最后折腾了快一周,小姑娘反复找医生补开了“本次为外出被流浪猫抓伤”的证明,才顺利拿到理赔款。
其实理赔真的没大家想的那么难。只要你买的时候把该说明的情况都讲清楚,出险的时候把该交的材料按要求凑齐,绝大多数的理赔流程都能顺顺利利走完。
别总听网上那些人说“保险都是骗人的”,你仔细看那些喊着被拒赔的人,十个里有八个是买的时候没看清条款——要么是没如实告知,要么是刚好在免责范围内,还有的是自己提交的材料缺东少西,根本不符合要求。
当然了,我也不是说所有的拒赔都是消费者的问题。要是你真的符合合同约定的理赔条件,保险公司故意卡着不赔,你完全可以找监管部门反映,也可以走法律途径维护自己的权益——合同写得明明白白的事,谁也不能随便赖账。
最后啰嗦一句:
买保险从来不是一买完就万事大吉的事。你得知道它保什么,不保什么,什么情况下能赔,什么情况下赔不了。别等出事了才临时翻保单,那时候再着急,很多事都晚了。
* 本文所有内容仅为保险科普参考,不构成任何投保建议、核保结论或理赔承诺。所有保险相关的权利义务,均以正式保险合同条款及保险公司官方发布的规则为准。
作者|dananjin
排版|dananjin
审核|乐乐