上周三我在小区凉亭帮李姐查社保缴费记录,张阿姨拎着一皱巴巴的透明文件袋冲过来,额头上的汗顺着皱纹往下淌。
她上个月去杭州帮儿子带娃,凌晨两点孙子烧到39.8度,夫妻俩抱着娃往儿童医院跑,前后折腾了三天,连检查带开药花了小两千。回来拿着发票去社区医保窗口报,窗口工作人员敲了两下键盘,抬头说:”你没办异地就医备案,这次只能报30%。”
张阿姨当场就愣了。
她在县城住了一辈子,从来不知道去外地看个病,还要提前打个电话报备。本来以为拿着发票回来,总能按平时的比例报,结果算下来,自己要多掏快一千块。
其实这真不是张阿姨一个人的问题。我做社区保障科普这三年,遇到至少一半的邻居,对异地就医的认知还停留在”拿着缴费单回老家就能报”的老黄历上,根本不知道从全国医保系统打通之后,不管是备案规则、报销比例,还是商业保险那边的理赔要求,早就变了好几轮。
先把最容易搞混的“医保异地报销”给你掰碎了说
现在的异地医保报销,根本不是大家想的”先全额垫付,再回老家排队”。
目前分两类情况。
一类是长期在外地居住的,比如跟着子女住的老人、长期在外地工作的上班族,需要办长期异地居住备案。这个备案办下来,你在居住地选的定点医院看病,报销比例跟你在老家本地看病是差不了多少的,不会随便给你打折扣。
另一类是临时去外地的,比如旅游、出差、走亲戚突然生病,这种要办临时外出就医备案。没备案就直接在外地看病,大概率报销比例要降15%-30%,有些参保地甚至直接不给报普通门诊的费用。
很多人一听到“备案”两个字,第一反应是要请假坐几个小时火车回老家社保局排队,真的大可不必。
现在打开手机搜“国家异地就医备案”小程序,按提示填个身份信息、选好就医地,快的话几个小时就审核过了,慢的也就1-2天,根本不用跑线下。
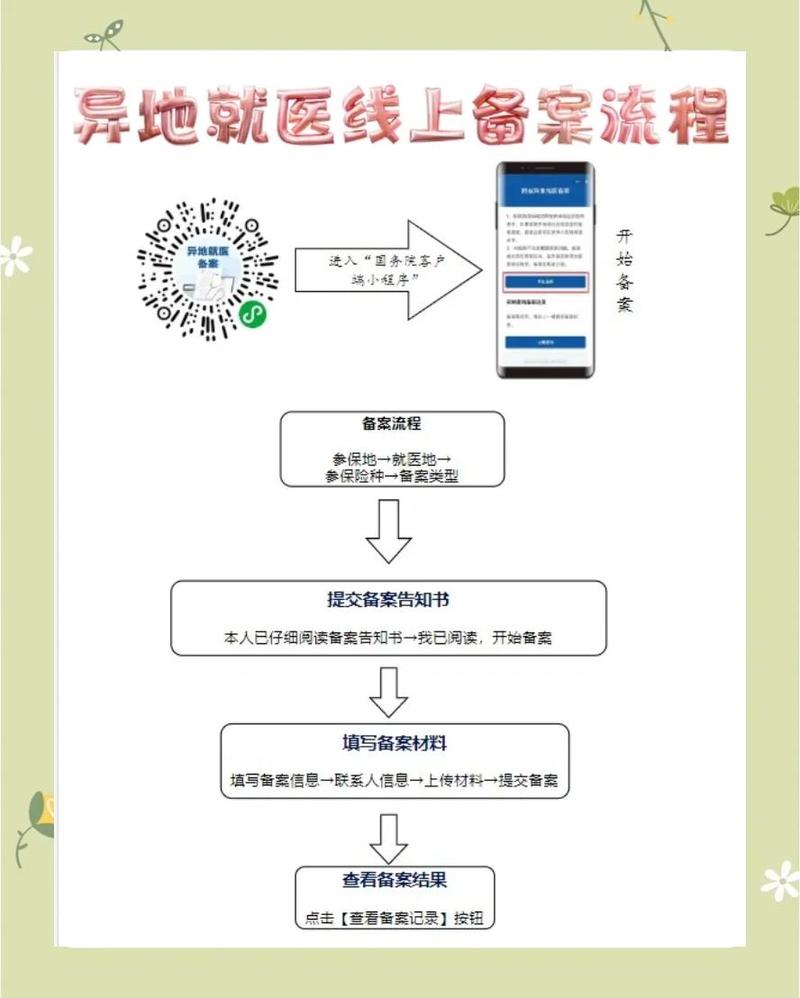
我上次帮张阿姨重新操作备案的时候,她盯着手机屏幕念叨了三遍,早知道这么简单,我上次至于排一上午队还少报好几百吗?
对了,还有个很多人踩的小坑:备案的时候看清楚你选的就医地范围。有些地方的规则是,办了备案之后,在你选的城市所有公立定点医院都能直接结算;有些地方是只能去你备案时勾选的那几家医院看病,超出范围的还是不能直接报。这个真的要以你参保地的医保局最新通知为准,别想当然。
很多人忽略的:你买的商业保险,异地就医的规则跟医保完全不一样
我见过太多人,买完商业医疗险就把合同塞抽屉里再也不看,觉得反正我有保险,不管在哪看病都能报。
真不是。
首先,商业保险的理赔第一关,从来不是看你在不在本地看病,而是看你就诊的医院是不是符合合同要求。绝大多数普通的商业医疗险,认可的都是二级及以上公立医院的普通部。你要是在外地旅游,图方便去个私立诊所、或者公立医院的特需部国际部,哪怕花了钱,大概率是报不了的。
去年我朋友去成都玩,连吃三天火锅,半夜急性胆囊炎发作,疼得直冒冷汗,就近找了家私立的胃肠医院做了微创手术,前后花了两万三。找保险公司申请理赔的时候,人家直接回了一句,这个医院不在合同约定的范围内,没法赔。他坐在急诊室的病床上跟我吐槽,说早知道就多走两公里去公立的人民医院了,现在说啥都晚了。
不管是在本地还是异地看病,首先要确认就诊医院在你的保险合同认可的范围内,不然跑断腿也拿不到理赔款。
不过话说回来,商业保险对异地就医的限制,其实比医保松很多。
你根本不需要提前给保险公司打电话报备,也不用专门跑什么流程。只要你看完病,把所有的缴费发票、费用明细、诊断证明、出院小结这些材料收好,不管是线上上传给保险公司,还是把材料寄过去,都可以申请理赔。
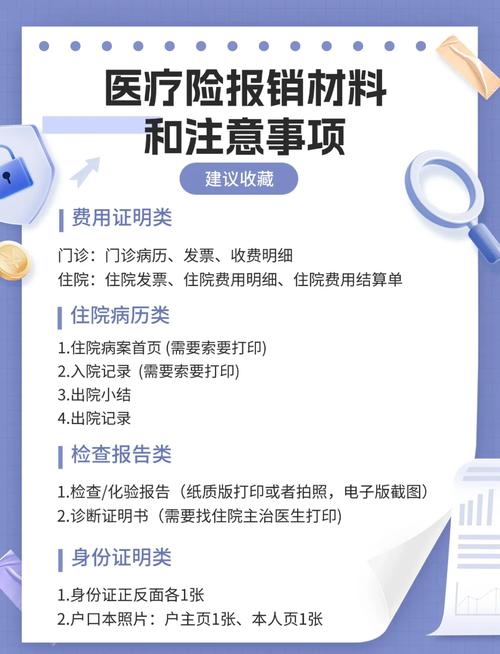
我之前还被网上的谣言吓过一跳,说什么异地看病必须提前跟保险公司说一声,不然就不赔。上次我妈去深圳看颈椎,我临去之前翻了整整三遍保险合同,翻来翻去根本找不到“异地就医必须提前报备”的条款,白紧张了一晚上。
哦对,只有一种情况需要提前跟保险公司打招呼:你要是想申请直付服务,就是保险公司直接帮你跟医院结账,不用你自己先垫钱,这种才需要提前打官方客服电话走流程,跟你在本地看病申请直付的要求是一模一样的,根本没有额外的门槛。
这几个坑踩一次,少说损失大几千
我这三年帮邻居处理过快上百起异地就医的报销问题,总结下来最容易踩的坑,真的都是不起眼的小事。
第一个,就是看完病把原始发票随手丢了。不管是医保报销还是商保理赔,原始的缴费发票是核心材料。你要是发票丢了,补起来特别麻烦,有些地方的医院根本不给补开,最后只能自己承担全部费用。上次有个小伙子在西安实习的时候发烧去输液,回来把发票当废纸扔了,前后花了一千多,医保报不了,商保也因为没有发票没法申请理赔,硬生生自己掏了。
第二个,就是备案的时候选错了参保地。很多人在外地交了好几年的职工医保,结果回老家看病的时候,还拿着老家居民医保的身份去备案,最后系统对不上,结算的时候刷不出来,又得重新跑流程。
第三个,就是遇到急诊慌了神,忘了问医生要全所有的材料。比如出院的时候只拿了个出院小结,忘了要费用明细清单,回头报销的时候才发现缺材料,又得专门跑回医院补,来回折腾好几天。
我不是说让你在紧急情况还挑三拣四挑医院啊。真要是危及生命的时刻,先救命是第一位的,等情况稳定了,再把材料整理好,问下保险公司哪些费用能报就行,没必要为了报销的事耽误治疗。
真的。别不当回事。
很多人平时觉得自己身体好,不会突然在外地生病,直到真的躺在急诊室的病床上,才想起来自己既没备案,也不知道要留什么报销材料,那时候再慌就来不及了。
说真的,我第一次看到我同事在广州出差,突发阑尾炎,出院的时候直接刷河南老家的医保卡结算,自己只付了自付部分的钱的时候,我都觉得这变化太实在了。搁十年前,他得自己先垫两万多,再坐十几个小时的火车回老家排队报销,来回折腾至少半个月。
现在的规则已经足够友好了,只要你提前花个十分钟把该弄的备案弄好,把该留的材料收好,根本不会像以前那样跑断腿。
合规提示:以上内容为通用保险与医保科普常识,所有报销比例、备案规则、理赔要求请以参保地医保局官方通知、保险合同条款及保险公司官方说明为准。内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品。
作者|dananjin
排版|dananjin
审核|安然