她盯着窗口贴的“职工医保住院报销比例85%”的黄牌子,回来跟我算了一路的账。说自己去年住院总共花了2万,按这个比例能报1万7,剩下3千自己掏,挺划算。
结果到账短信弹出来的时候,她愣了。
到账金额才1万2出头。
她当时差点以为财务打错钱,特意绕回窗口问了半小时,才把这里头的弯弯绕绕搞明白。
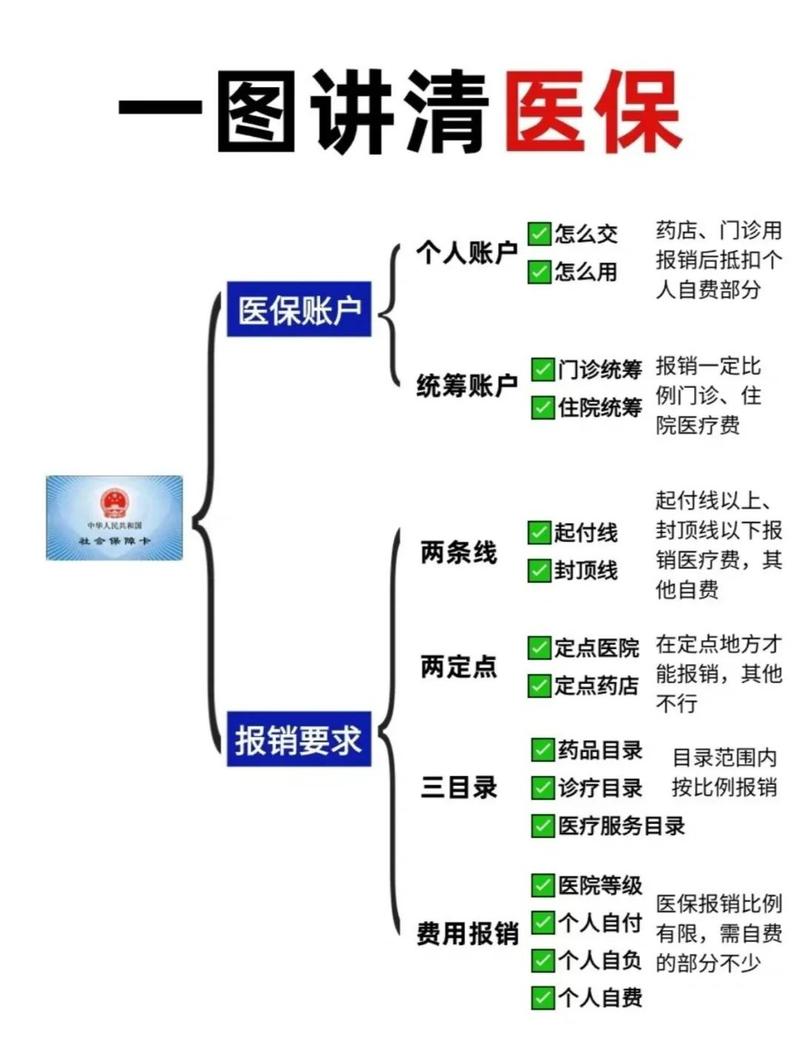
你看到的报销比例,从来都不是“总花费的比例”
很多人对报销比例的误解,从第一眼看到那个公示数字就开始了。那个写在公告栏、宣传册、产品详情页上的“XX%报销”,从来不是拿你花的总钱数直接乘比例算的。
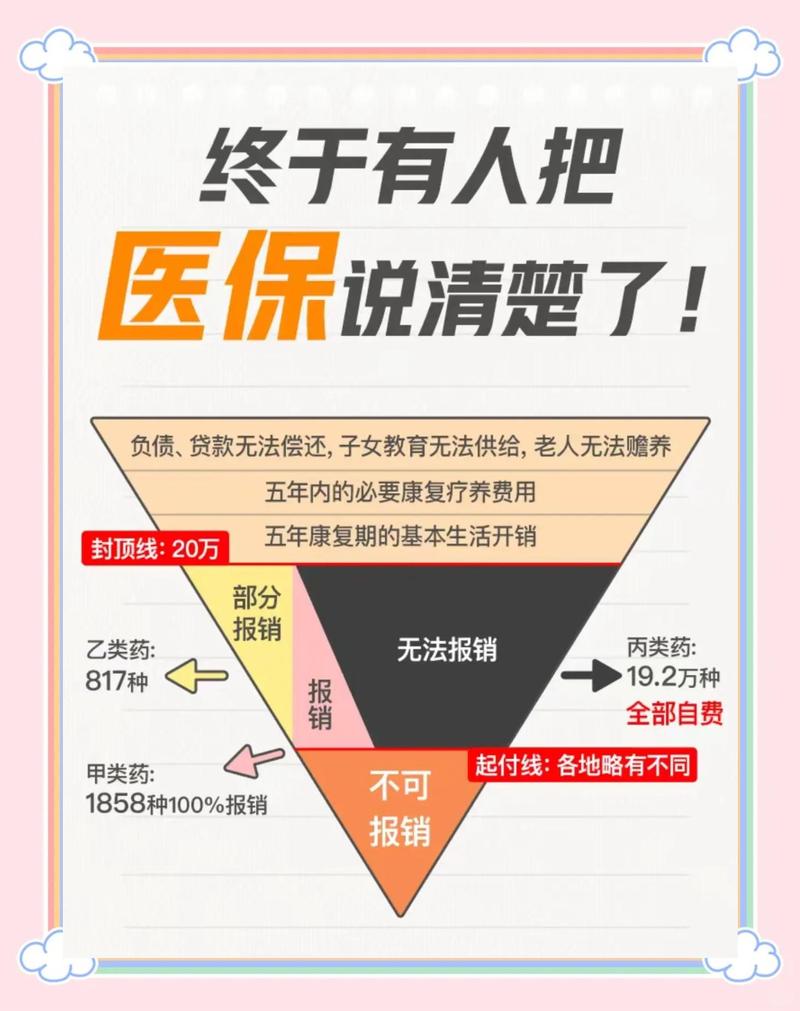
- 先扣掉完全不参与报销的费用。不管是医保还是商业医疗险,总有一部分钱是不在报销范围内的:比如全自费的进口药、超标准的单人病房床位费、不在目录里的手术耗材。这部分钱,不管比例写得多高,都得你自己掏,半分不报。
- 再扣掉固定的起付线(门槛费)。不管你是医保还是商业险,总有一个自付的“起步金额”,比如三级医院住院的起付线是1000块,那这1000块也得自己掏,不算进报销的计算基数里。
- 剩下的“可报销基数”,才是你之前看到的那个比例真正作用的地方。
哪里错了?她一开始拿总花费2万直接乘85%,把不算数的部分也算进去了。
商业医疗险的报销比例,藏的前置条件更多
别以为只有医保的报销比例有弯弯绕。商业医疗险的宣传页上,经常用醒目的字体写着“最高100%报销”,多少人看到这几个字就直接下单了?真到理赔的时候才发现,这个100%的比例,要满足好几个条件才能触发。
- 得先过了免赔额这道关。比如常见的1万免赔额,意思就是,不管你花了多少钱,社保报完之后,你自己掏的部分没到1万的话,商业险一分钱不赔。还是拿我姐的例子说,她社保报完之后自己掏了7250,要是买的是1万免赔的医疗险,这7250连免赔额都没碰到,根本轮不到商业险报销。
- 得看报销的范围限定。很多价格便宜的医疗险,报销的时候只认社保目录内的费用。也就是说,之前那4千块全自费的进口药,哪怕你过了免赔额,这个产品也不会给你报。这种情况下,哪怕它写着100%报销,跟你实际能拿到的钱也没多大关系。
- 得看有没有经社保结算的要求。大部分医疗险的条款里都写着,如果没有经过基本医保报销,直接找商业险理赔的话,报销比例会大幅下降——比如从100%降到60%。很多人异地看病没提前备案,社保没报成,回头找商业险理赔,才发现比例打了折,悔都来不及。
关于报销比例的几个常见误区,别再踩了
- 误区一:报销比例越高,保障就越好。真不是。比如两个保障方案,一个写着90%报销,但仅限社保目录内费用,还有1万的免赔额;另一个写着80%报销,不限社保范围,0免赔。真遇上需要用自费药的住院场景,后者能报的钱说不定比前者多得多。别光盯着数字大小,先看这个比例是在什么范围内算的。
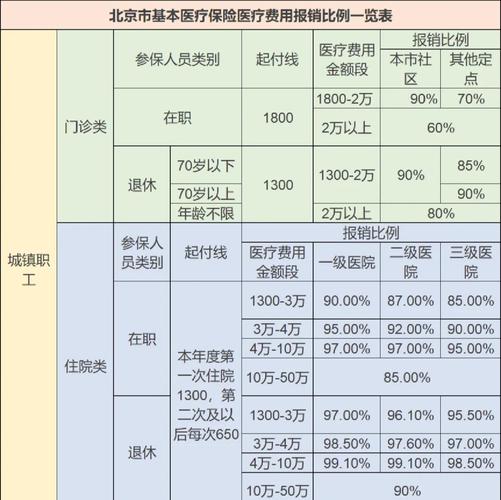
- 误区二:同个地区所有人的报销比例都一样。差远了。职工医保和居民医保的报销比例能差出20%都不止,退休人员的报销比例通常比在职人员高几个点,而且医院等级越低,报销比例反而越高——政策本来就是引导大家小病去社区医院,别都挤到大医院扎堆。
- 误区三:门诊和住院的报销比例是一回事。差得更多。很多地方的门诊报销比例,连住院的一半都达不到,而且门诊还有专门的年度报销限额,不是你看多少门诊都按比例报,超了限额的部分全得自己掏。
这里必须提个醒:
所有和报销比例相关的规则,不管是基本医保还是商业保险,最终的计算标准,都要以当地医保部门的官方公示、保险合同里的条款约定为准。我这里整理的都是通用的规则逻辑,具体到你个人的参保身份、就诊场景、持有的保险产品,细节上可能会有差异。
别拿着通用规则去跟窗口、跟理赔岗的工作人员掰扯,人家只认正式的官方文件和合同条款。如果拿不准自己的报销比例到底怎么算,直接打当地医保局的官方咨询电话,或者找保险公司的官方客服问清楚,比自己在网上瞎找攻略靠谱。
下次再看到不管是医保宣传还是保险产品页上的高比例数字,先别急着激动。
多往前翻两页,看看这个比例的计算基数是什么,有什么前置要求。
算明白自己实际能拿到的报销金额,比盯着那个印得很大的数字,有用多了。
作者|dananjin
排版|dananjin
审核|满满