买保险前,你最该记牢的两项核心权益
很多人以为,消费者权益就是虚的口号,其实不是,每一项都是写在监管规则里,能真真切切保护你的。 第一个就是知情权。 保险公司和销售人员,必须把产品的所有关键信息明明白白告诉你,不能藏着掖着。大到免责条款、健康告知要求、退保会有多少损失,小到缴费方式、保障期限,都得说清楚。不能只吹收益和保障,绝口不提风险和限制。我之前碰到过读者找过来吐槽,说买的时候销售只说“保本增值”,绝口不提提前支取要亏好几万本金,这就是明摆着侵犯知情权。 第二个就是自主选择权。 你想买就买,不想买就不买,没人能逼着你签字掏钱。哪怕你已经签了字,还有犹豫期给你反悔,这个也是法律给你的权益。 犹豫期一般是10天到20天,不同产品会有点差别。这段时间里你想清楚了,觉得不合适,除了最多扣几十块的工本费,全额退保费,一分都不会少你的。
投保和理赔环节,容易被忽略的隐形权益
过了投保环节,就没权益了?当然不是。好多权益都是在后续流程里才用得上。 第一个,核保结果知情权。 你按照要求做了如实告知,提交了健康材料,保险公司不管给出什么核保结论——是正常承保、加费承保、除外责任,还是拒保,都必须明明白白告诉你,不能悄咪咪给你记一笔拒保记录就完事,那是违规的。 第二个,理赔限时处理权。 你提交了完整的理赔材料之后,保险公司必须在规定时间内给你结果。简单的案件要及时出结论,复杂的案件,最长也不能超过30天,特殊情况除外。要是保险公司一直拖你,那就是侵犯你的权益。而且如果最终拒赔,保险公司必须给你书面的拒赔通知,清清楚楚写清楚拒赔的理由,不能一句“不符合条件”就把你打发了。 第三个,个人信息保护权。 你投保的时候给了保险公司身份证、银行卡、病历这些敏感信息,保险公司有义务给你保密,不能随便泄露、买卖你的个人信息,真要是出了这种事,你完全可以维权。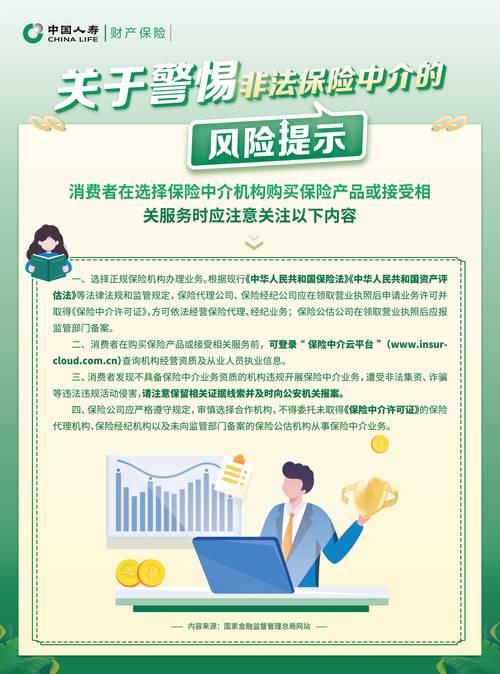
常见的权益误区,大半人都踩过坑
- 所有约定找白纸黑字,口头承诺再好听也别全信。
- 权益要主动行使,犹豫期内想清楚,别拖着过了时间才反悔。
- 不管是投保还是理赔,所有沟通记录、材料都留好,真要维权的时候这就是证据。
- 本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品优劣。
- 不同保单的具体权利义务,均以投保人所持保险合同、以及保险公司官方说明为准,本文不构成任何投保建议、核保结论或理赔承诺。
- 若有具体保单相关问题,请咨询对应保险公司官方渠道。
作者|dananjin
排版|dananjin
审核|白杨