躺病床上翻保单那天,我才搞懂全残保险金到底赔什么
2026-10-16 04:07:57
上周帮远房表哥整理住院材料。
他从工地脚手架踩空摔下来,腰椎压缩性骨折加下肢瘫痪,刚做完手术,躺着连翻身都要护工帮忙。之前好几年前买的那份带身故责任的保单,他之前总觉得是”没出事就白交钱”的东西,这会躺在病床上,让他姐翻出来逐字逐句读。
就是那笔藏在责任列表里的全残保险金。
我之前总觉得,全残是离普通人特别远的事。直到这次表哥出事,才发现好多人买了十几年的保单,连这笔钱是干嘛的都不知道。
全残不是你想的”残了就赔”
说实话,我刚接触保险那会也以为,只要伤得够重,缺胳膊少腿了,就能拿这笔钱。
真的错。
我见过太多人对全残的理解停留在字面意思——只要”残缺了”就算,根本没翻到合同里列的那几类严格的判定标准。
 保险合同全残责任条款实拍图
绝大多数保单里的全残,都是列出来的固定几类情况,不是按咱们平时说的伤残等级从高到低套的。比如双目永久完全失明,两上肢腕关节以上缺失,两下肢踝关节以上缺失,一上肢腕关节以上加一下肢踝关节以上缺失,或者因为神经损伤导致永久完全瘫痪,完全没法独立完成吃饭、穿衣、起身、如厕这些日常动作。
别拿重疾的伤残标准往这上面套。两个是完全独立的判定标尺。有的重疾达到理赔标准了,全残不一定够;反过来,符合全残要求的情况,大概率重疾也能赔,但两笔钱能不能同时拿,全看你买的产品里责任是怎么设计的。
之前有个客户,摔了之后整只左手从手腕处截肢,右手还能正常拿筷子、写字,他拿着伤残鉴定书去申请全残保险金,直接被退回——因为不符合合同里”双部位缺失”的判定要求。
全残的判定完全以合同条款列明的状态为准,没有任何弹性空间。
这钱赔下来,到底是给谁用的
很多人搞不清,全残保险金和重疾险、医疗险的区别在哪。
治病的钱,医疗险能报。
重疾险的钱,是给你养病期间补收入的。
全残的钱,是给你后半辈子兜底的。
我见过太多人买保险的时候,盯着重疾险保额够不够高,医疗险能不能报进口器材,反而把全残责任当成保单里可有可无的凑数项,真到出事那天才反应过来,这笔钱能帮你不用张嘴找亲戚借钱,不用把家里唯一的房子挂去中介凑护工费。
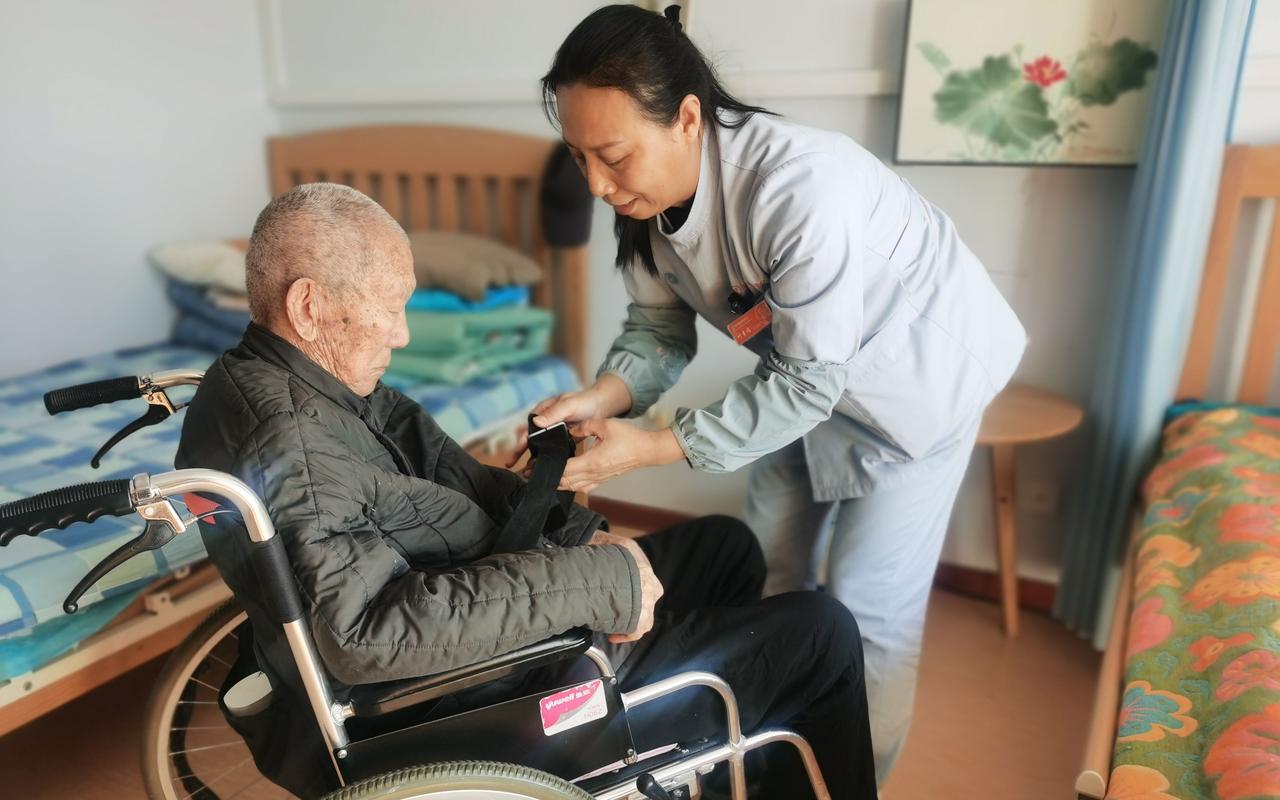 卧床全残老人日常护工照料场景图
尤其是家里顶梁柱出事的情况。你本来一年能赚二三十万,要还房贷,要给孩子交学费,要给老人付医药费,现在躺床上了,未来二三十年都没法上班,每个月还要掏大几千请护工。这部分长期的、看不见的支出,没有任何一个短期的保险责任能完全覆盖。
哦对,很多人不知道,咱们平时买的定期寿险、终身寿险,本身就自带全残保险金责任。不是额外加的,是和身故责任绑定的。逻辑很简单:人没了,赔给家人;人活着,但达到全残状态了,赔给你自己。不会重复赔,也不会因为人活着就故意卡着不给。
申请这钱的时候,最容易卡在哪
 申请这钱的时候,最容易卡在哪
别着急递材料。
很多人刚出院,觉得自己伤得重,拿着病历就去申请,结果白跑好几趟。
绝大多数条款里,都有个时间要求:因为意外导致的全残,要在事故发生之日起180天后,经过鉴定仍然达到条款约定的全残状态,才能申请理赔。要是180天的时候你还在康复治疗,肌力在慢慢恢复,根本达不到”永久不可逆”的要求,材料递上去也会被打回来。
还有人搞不清什么叫”永久完全”。不是你暂时瘫了两三个月就算数,得是主治医生明确出具诊断,说这个损伤经过规范治疗之后,没法再逆转,不会再恢复到能独立生活的状态,才算数。
申请全残保险金通常需要满足180天观察期的要求,且损伤状态达到永久不可逆的判定标准。
另外也别想当然觉得,只要是残了就一定能赔。条款里的免责部分写得很清楚,比如故意犯罪、酒驾、吸毒这些原因导致的全残,是不在保障范围内的。买之前翻一眼免责,比听销售说十句”什么都赔”管用。
哦对,还有个小细节:全残保险金的受益人,要是没有单独指定的话,就是被保险人自己。毕竟这钱是赔给全残的人,用来覆盖他自己的生活和护理成本的,不是给家里其他人的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
躺病床上翻保单那天,我才搞懂全残保险金到底赔什么
文章链接:https://www.xinminbao.com/r/1848.html