上周陪发小去保险公司办完理赔手续,攥着到账通知站在路边抽了半根烟,他突然问我——你天天跟保险打交道,能不能给我讲明白,当初买的那堆保单里,写的“身故保险金”,到底是个啥?
我当时没立刻答。
毕竟这个问题,我被问过不下几十次。有人觉得这钱是保险公司赏的,有人觉得这钱就是自己家的遗产,还有人觉得这钱赔不赔全看保险公司心情。
它不是你想当然的“身后钱”
很多人第一反应,人走了留下的所有钱,都是遗产,要按继承法套,要先还债,再按亲属顺序分。
真不是。
身故保险金的归属,首先看保单上写的受益人。
之前有个客户,给自己买了定期寿险,受益人写的是刚上小学的女儿,后来意外走了,这笔钱直接打给女儿的法定监护人,不用先拿去抵他生前欠的几笔信用卡欠款,也不用跟其他兄弟姐妹分。
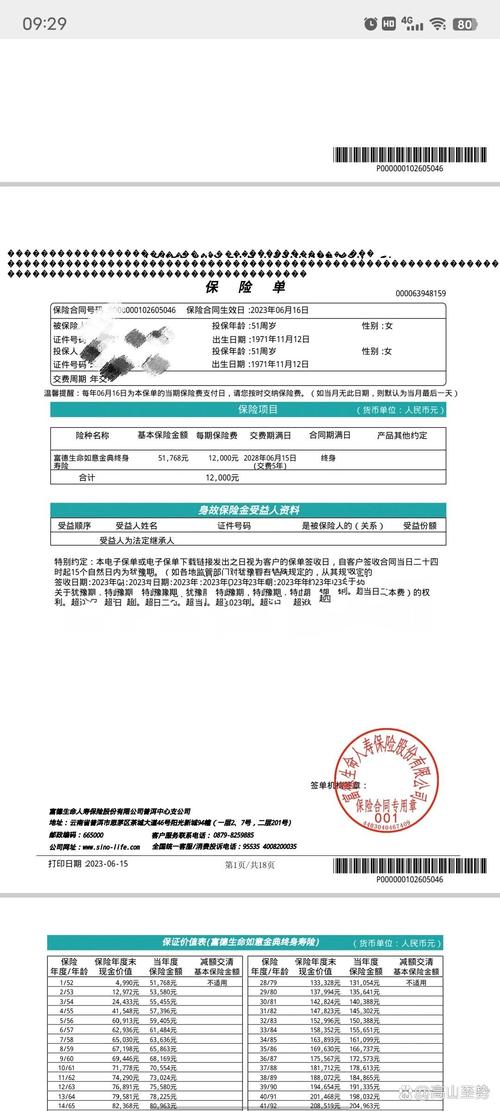
道理很简单——从保单生效那天起,这笔钱就跟被保险人的其他财产划了条清晰的线。它是保险公司跟被保险人约定好,等被保险人身故后,专门给受益人的钱,不是被保险人留下来的遗产。
你别小看这条线。
如果是遗产,那这笔钱首先要用来偿还被保险人生前的合法债务,剩下的部分才能在继承人之间分配。但如果是指定了受益人的身故保险金,它从性质上就不属于遗产,债权人没有权利要求用这笔钱去抵债,受益人拿到钱之后,想怎么安排是他自己的事。
两种领取方式,差的不是一点半点
刚才说的是指定了受益人的情况。
还有另一种——如果买保险的时候,受益人栏随便填了“法定”,或者当初指定的受益人先于被保险人身故,被保险人又一直没想起去保单上更新信息,那这笔身故保险金,就会被归为被保险人的遗产。
这时候流程就复杂多了。
要先把被保险人生前的合法债务清完,剩下的部分,再按照继承法规定的顺序,在配偶、子女、父母之间分配。中间要开各种亲属关系证明,跑好几趟公证处,要是家里亲属对分配比例有不同意见,说不定还要闹到法院。
千万别懒到买完保险就把保单扔抽屉里再也不看。
之前碰到个大哥,十年前买寿险的时候图省事,直接选了“法定”受益人,后来孩子长大去外地上学,父母年纪大了需要赡养,他从来没想起打开保单看看受益人那一栏填的啥。后来突发疾病走了,家里为了领这笔钱,前前后后跑了三个公证处,折腾了小半年才把钱取出来。
其实真的没那么麻烦。
只要你在买完保险之后,每隔个三五年,就把所有保单翻出来看看,受益人是不是还是你真正想把钱留给的人,要是有变动,直接在保险公司的线上渠道就能改,几分钟的事。
别被网上的言论带偏,它没那么多“弯弯绕”
刷到过好多相关的帖子,说身故保险金这也卡那也卡,保险公司故意找理由不赔。
说实话,真不是。
你想啊,身故保险金是白纸黑字写在合同里的责任。
只要符合条款约定的理赔情形,材料提交齐全,会按照合同约定正常推进赔付流程。
那为啥会有那么多纠纷?
无非两种情况。一种是买的时候根本没仔细看条款,比如买的是只保障重疾的产品,本身就不含身故责任,等真出事了才发现保单里根本没这一项,跑来投诉说保险公司骗人;另一种是投保的时候故意隐瞒了之前的病史,没做到如实告知,这种情况本来就是合同约定的免责范围,没法正常推进理赔流程。
没人逼你买保险的时候花十分钟把核心条款看完。
等事到临头了再着急,晚了。
还有人纠结,这个身故保险金到底买多少才够。
别上来就听别人说什么“保额要达到年收入的10倍”,算你自己家的实际账就行:每个月固定要还的房贷、车贷是多少,孩子从现在到经济独立需要花多少钱,老人每年的赡养费、医疗备用金要留多少,把这些数加起来,差不多就是能覆盖家庭风险的额度。
你一个月赚五千,硬买个几百万的保额,每年交的保费占你收入的五分之一,日子都过紧巴了,这保险买的还有啥意义?
保险本来是给生活托底的,不是给生活添堵的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知