别先算收益,先想清楚你手里的钱能放多久
很多人一碰到这个选择题,第一反应就是拉着业务员算,趸交一次交清,第20年能拿多少;分5年交,每年交16万,第20年能拿多少。比来比去,总觉得哪个数字高就选哪个。 真不是这么算的。
所谓的”收益差”,根本不是你想的那样
我特别烦有些业务员拿数字压人。 “你看,趸交的话,20年现金价值比期交多15万,多划算啊!” 乍一听好像是这么回事。但你仔细算啊:趸交是一次性把80万全放进账户,从第一年开始,80万的本金就开始按合同约定的利率复利滚存;而期交是每年放16万,分5年交,前四年你账户里的本金分别是16万、32万、48万、64万,剩下的钱其实还在你自己手里。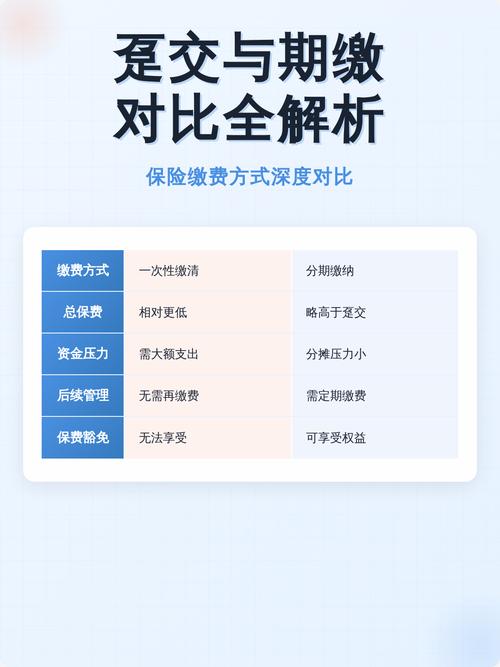
别听别人瞎建议,对着这几个问题选就不会错
我从来不会上来就跟客户说,你选趸交好,还是选期交好。每个人的资金情况、收入状态、买保险的目的都不一样,哪有什么通用的标准答案。 你就对着三个问题捋一遍,基本就不会选错。 第一,未来3-10年,你有没有确定要花的大额支出?比如换房、孩子出国、家里老人的长期护理备用金。如果有,而且这笔支出的时间刚好落在你考虑的缴费期里,别选太长的期交,甚至直接趸交更省心——毕竟你本来就知道这笔钱是长期放着不会动的,没必要每年再惦记着交保费。 第二,你现在的收入稳不稳定?如果是体制内、或者做的是现金流特别稳的生意,每年固定能拿出那笔保费,选期交完全没问题,甚至选长一点的缴费期,每年交的钱少,压力更小。如果是做项目制的、收入波动特别大,今年赚明年可能亏,那就尽量选短缴费期,或者趸交,别给自己套上一个长期的缴费义务。 第三,你买这份保险的核心目的是什么?如果就是想强制攒钱,怕自己手里留不住钱,一有闲钱就忍不住花掉、投到高风险的地方,那选长一点的期交,相当于每年给自己定个存钱的硬指标,交完就踏实了。如果就是想把已经攒好的一大笔钱,做个确定性的长期安排,不想再分好几年慢慢交,那趸交更省事。 之前有个开餐馆的客户,前几年生意好的时候选了10年期交,每年交20万,去年疫情反复,餐馆关了俩月,差点交不上保费,最后还是把之前买的理财赎了一部分才凑上。他后来跟我说,早知道就趸交了,省得每年都悬着心。 对吧?钱在自己手里,怎么安排最顺,从来都没有标准答案。 本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。作者|dananjin
排版|dananjin
审核|满满