上周帮做建材生意的张哥理保单,他掏出来三份保单“啪”拍在桌上:两份重疾,一份一年交12万的终身寿。
我问他当初为啥买。
他挠头,说当时代理人拍胸脯讲“能存钱还能保终身”,现在交了第三年,想退又亏,不退又觉得每年占太多现金流,压得门店进货都要凑钱。
说白了,好多人买终身寿都是稀里糊涂的,根本没搞懂自己到底适不适合。
先别听代理人吹“收益”,先搞懂终身寿到底是啥
别扯那些绕来绕去的专业术语,你就记核心的两点。
第一,这东西不是给你报医药费的,不是住院了能拿它抵手术费的,它本质的功能是,人走了之后,确定能留一笔钱给你指定的人——不会因为遗产继承扯皮,不会因为家庭财产分割被乱分,只要你把受益人写明白,这笔钱就直接按你的想法打过去。
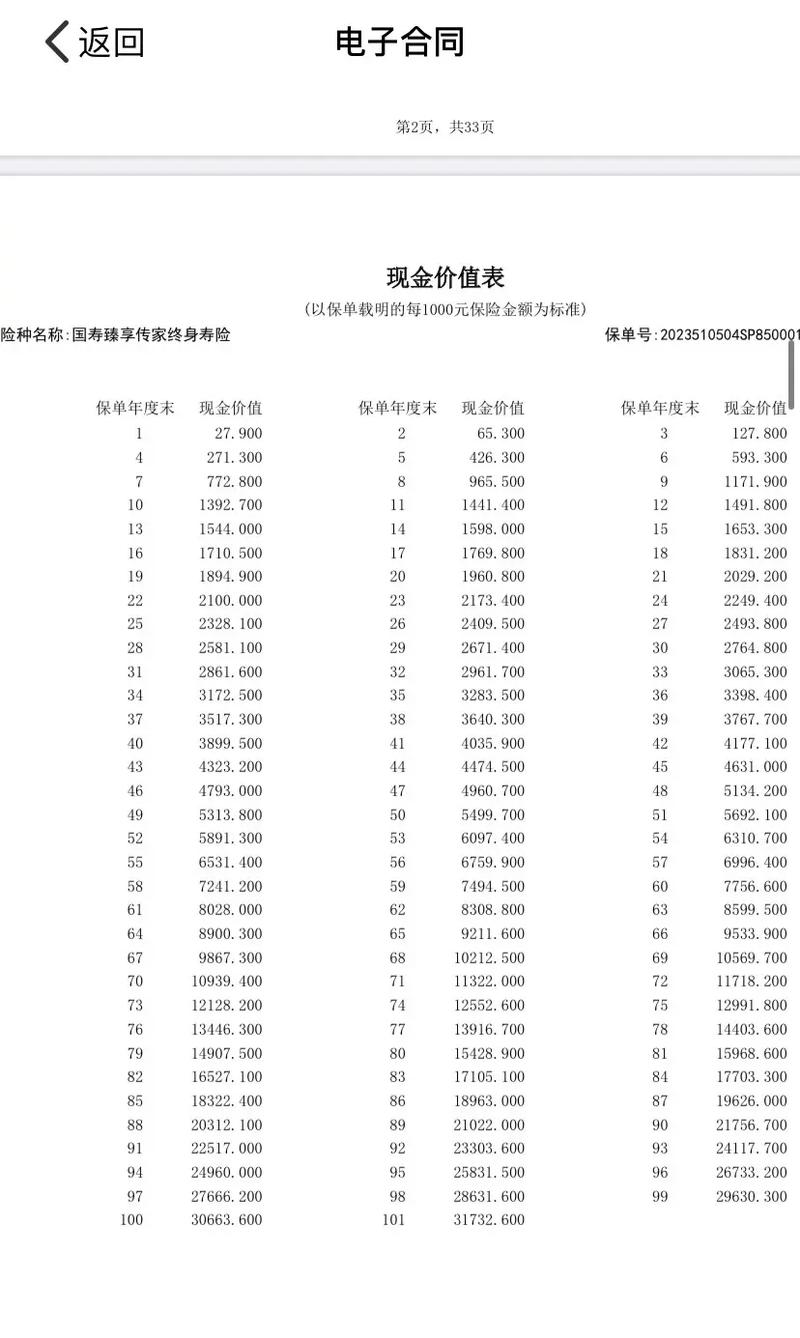
第二,你交的每一笔钱,对应的现金价值都会白纸黑字写在合同里,到对应年度有多少能取,不会像炒股那样坐过山车,也不会像有些理财那样,卖产品的人换了几茬,最后你连找谁兑都不知道。
好多人踩坑,就是上来就拿它和银行定存比,和年金险比,和基金收益比,比来比去把自己绕晕了。
你要是抱着“三年翻倍赚大钱”的想法,趁早别碰。这东西回本快的也要六七年,慢的要十年以上,前期退保基本都是损失——这点十个代理人有九个不会主动跟你说透,对吧。
第一类肯定适合的人:家里有明确的“定向传钱”需求
我之前碰过一个开连锁超市的老板,当年创业起步的时候,一个远房表姐帮他凑了五万块启动金,现在他自己资产过千万,一直想给表姐家的小孩留20万当高中到大学的教育金。
但他犯难。
直接给?怕自己家孩子觉得偏心,闹家庭矛盾。把钱混在自己的资产里?万一哪天自己出意外,这笔钱被家里其他亲戚惦记,或者被孩子拿去用了,根本到不了那个小孩手里。
那这种情况,买个终身寿,受益人直接写那个小孩,等他身故之后,这笔钱直接打给小孩的监护人账户,不用走遗产分配的繁琐流程,也不会被纳入常规的家庭财产分割范围,刚好能精准把钱送到他想给的人手里。
还有啥情况算定向传钱的需求?比如家里是独生子女,你怕自己万一走得早,剩下的爸妈年纪大了没人管,你买个终身寿,受益人写爸妈,就算你出了意外,这笔理赔金能给爸妈当长期的养老钱,比你留个房子在那,说不定后续被转手卖了要靠谱得多。还有重组家庭的朋友,怕自己走了之后,现任配偶和之前的孩子因为财产闹上法庭,提前用终身寿把要留给前孩子的那部分钱定好,省得以后扯不清。
真的,这种时候你就知道,这东西根本不是啥智商税,是个能帮你把身后事安排明白的工具。
第二类适合的人:已经把基础保障买全,手里有长期闲钱的人
别听人忽悠“先存点钱当保障”,顺序搞反了。
啥叫基础保障买全?就是家里赚钱的主力,百万医疗险配了吧?重疾险的保额够覆盖3-5年的家庭日常开支吧?意外险买了吧?全家的保费总支出,占你年收入的比例不超过10%吧?如果这些都没搞定,真的别碰终身寿。
我见过太多人,一年赚20万,拿15万交终身寿,结果去年得肺炎住院花了十几万,连百万医疗都没买,最后只能急急忙忙退保单,亏了七八万,你说图啥?
再说说啥叫长期闲钱。就是你拿出来,十年八年都用不上的钱。比如你今年35岁,手里有50万积蓄,留20万当3年内换车的备用金,10万当娃明年上小学的学费,剩下20万,你本来就打算放着给娃20年后当留学启动金,或者给自己60岁当补充养老钱,那拿这部分钱买终身寿,就刚好对上需求。
别跟我说“我钱放着也是放着”。你要是那钱明年就要交房子首付,后年就要给娃买学区房,你就算放余额宝都比买终身寿强——前期退不了几个钱,到时候急用钱的时候抓瞎,谁都救不了你。
这些人,真的别硬凑过来买
我做了这么久的保险科普,真的见过太多硬凑过来买终身寿的人,最后都后悔。
第一种,刚工作两三年,年收入也就七八万,每个月房租、房贷、车贷扣完,剩不了几千块的。别买。你连个3万块的应急备用金都攒不出来,买啥终身寿?真遇到个发烧感冒要请假,或者家里老人突然要花医药费,你连取都取不出来,最后只能亏本退保,纯纯给保险公司送手续费。
第二种,抱着“高收益”想法进来的,别买。我见过有人对着现金价值表算IRR,算到接近3.5就拍桌子说“比银行定存强多了”,等你真交了两年才发现,前十年的现金价值连已交保费都不到,你要是中途想取钱,连本金都拿不回来,跟你之前算的那点收益率根本不搭边。
第三种,现在身上压着一堆经营性负债,每年的贷款利息都压得喘不过气的,别买。你连当下的债务都没理清,就想着十年后的那点收益,这不本末倒置吗?
就像开头说的那个张哥,为啥我说他买亏了?他一年流水80万,但去年开了新的分店,手里现金流紧得很,当初买终身寿是听朋友说“能避债”,结果代理人根本没跟他讲清楚,他这种经营性的负债,真出问题的时候,该被执行还是得被执行,根本不是他想的那样能躲过去。后来他找我帮着调整,申请了减额交清,每年只交3万的保费,剩下的钱留着当门店的进货流动资金,才算把之前踩的坑填上。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|白杨