上周帮表妹理理赔材料,她骑共享单车下班为了躲突然窜出来的流浪猫,连人带车摔出去,手腕骨裂加软组织挫伤,总共花了小八千。她翻出两年前买的两份保单,一份是当时单位福利带的意外险,一份是她妈硬给她买的终身寿险,本来以为随便报一份都能赔,结果两边问完,意外险这边走的意外医疗报了大部分,寿险那边客服说这个情况不在保障范围内。
她当时就懵了。
不都是保出事的吗?怎么还分这么清楚?
说真的,我见过太多人把这俩搞混,到理赔的时候才傻了眼。本来受伤就够糟心了,还要对着密密麻麻的条款抠字眼,简直是双重折磨。
先别拽术语,先搞懂两者眼里的“出事”根本不是一回事
很多人买保险的初始动因,就是怕“出事”。但这两个险种对“出事”的判定标准,差得不是一点半点。
先说意外险。
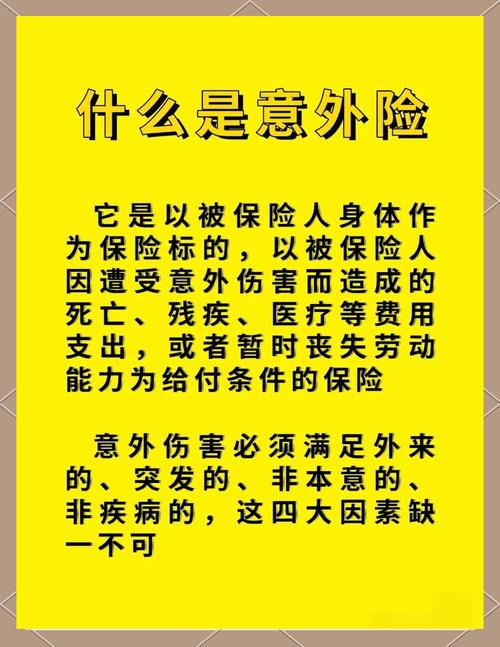
它保的“出事”,得同时满足四个条件:外来的、突发的、非本意的、非疾病的,少一个都不算。
别不信。
我之前有个客户,长期熬夜引发脑溢血摔下楼梯身故,他买的意外险就没赔——因为核心诱因是疾病,不是纯粹的意外。你下楼踩空崴脚是意外,在家练瑜伽抻到腰也算,但要是你因为自己的旧疾发作摔了,那意外险大概率不会按意外责任赔。
那寿险呢?
它的理赔触发条件简单到离谱。
寿险的核心触发条件,是被保人身故或者达到合同约定的全残状态,不管这个结果是意外导致的,还是疾病导致的,甚至是自然寿终正寝,只要在保障期间内符合合同约定的标准,就可以申请理赔。
听着好像更宽松?
不对。
你摔个骨裂,住半个月院,花几万块医疗费,寿险管不着。你哪怕摔成了10级伤残,只要没到合同写的全残程度,寿险也不会掏一分钱。
真遇到事的时候,两者赔的钱根本不是用来干同一件事的
很多人搞混,本质上是没搞懂这两类保险当初设计出来,是解决什么问题的。
先说意外险的赔款。
它的赔款,是填你因为意外产生的窟窿的。
摔骨折了,医疗费用花多少,意外医疗责任按合同报多少;真要是意外导致身故或者达到伤残等级,它赔的那笔钱,是给家里临时顶一下突发的收入缺口、覆盖身后事开销的——毕竟谁也想不到好好出门会出意外,家里本来攒的钱是准备换房、给孩子交学费的,总不能临时把定期存款全取出来应急对吧。
那寿险的赔款是干啥的?
它是给你留的那笔“长期账”兜底的。
比如你每个月还八千房贷,还有三十年才还完;孩子刚上小学,离能自己赚钱还有十好几年;爸妈年纪大了,每个月要拿生活费。这些账,不会因为你不在了就消失。
寿险赔的钱,就是专门给家里人留着还这些账的。哪怕你是因为癌症走的,不是意外,寿险该赔还是会赔。
我之前碰到过一个客户,说自己买了意外险就够了,寿险完全没必要。我当时问他,要是你因为冠心病突发走了,意外险一分钱不赔,你家那几十万房贷怎么办?他当时就不说话了。
别踩这两个常见的认知坑
第一个坑:买了寿险就不用买意外险,买了意外险就不用买寿险。
真不是。
我见过太多人,手里攥着好几份百万医疗和意外险,觉得自己保障全得很,从来没考虑过寿险。结果真碰到因为疾病身故的情况,家里人拿着一堆意外险保单去理赔,才发现根本达不到理赔标准——毕竟意外险只认意外导致的身故或者伤残,疾病导致的相关情况,它不赔。
反过来也一样。
你要是只买了寿险,平时摔个跤、扭个脚产生的医疗费,寿险是不会给你报的,最后还是得自己掏。
第二个坑:觉得寿险赔得高,意外险赔得少,两者是替代关系。
这根本没法比。
寿险的保额,一般得匹配自己的家庭负债、未来几年的家庭日常开销,才够起到兜底的作用;而意外险的保额,是叠加在你的整体保障上的——比如你买了两百万的寿险,再买个一百万的意外险,真要是因为意外导致身故,那两百万寿险的赔款加上一百万意外险的赔款,家里人总共能拿到三百万,刚好把房贷、孩子教育这些长期开销覆盖完。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|阿辰