上周陪同事跑了趟保险公司。
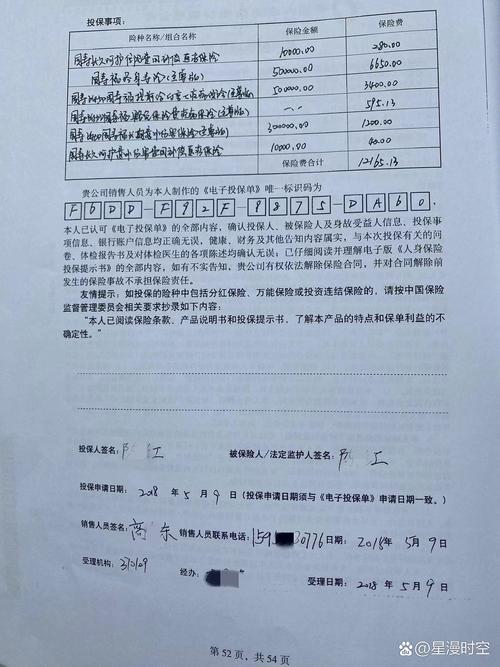
他爸走得突然,留下一份买了快12年的定期寿险。
懵。真的懵。
他之前总跟我念叨,寿险嘛,出事了拿死亡证明就能赔,能有多麻烦?
真站在保险公司柜台前,才知道之前想的全是错的。
报案不是打个电话说“我要理赔”就完了
别一着急就翻好几年前的销售电话。
很多销售干了没半年就离职了,打过去要么是空号,要么是人家早就不管这摊事了。直接打保单上的官方客服电话,24小时有人接的那种。
哪怕你情绪再崩,也得把这三个信息说清楚:被保人的身份证号、出险的具体时间和原因、你(报案人)的联系电话
找不到保单号也没关系,报被保人的身份证号,客服就能查到所有在保的寿险保单。
我同事一开始打电话,全程哭,只说“我爸死了我要理赔”,挂了才想起没说自己的电话,又硬着头皮打回去,被客服小姑娘软着声音提醒了半天,才把信息补全。
交材料的坑,比你想的多
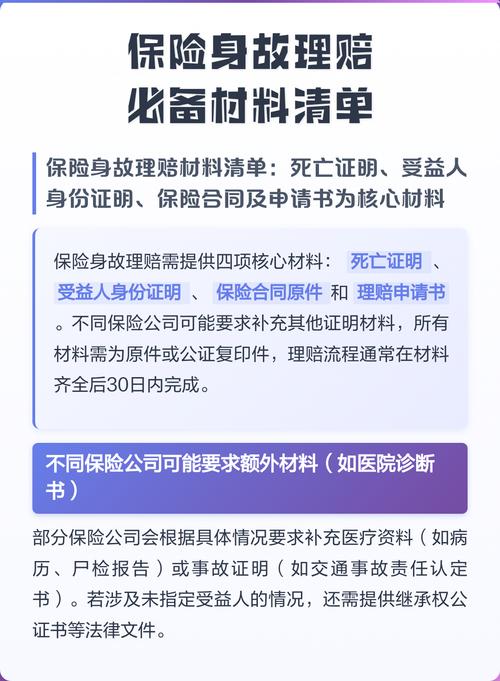
报案之后,客服会给你发个材料清单,照着准备就行。
普通身故的基础材料:死亡证明、户籍注销证明、火化证明(部分地区可不用,以当地要求为准),受益人的身份证、银行卡。
要是意外身故,还得额外提供事故证明——比如车祸的责任认定书,高空坠物的警方出警记录,这些缺了也不行。
如果保单没有指定受益人,所有第一顺位法定继承人(配偶、子女、父母)的身份材料都要准备,缺一个都走不下去
我同事就是。当年买寿险的时候,销售随便填了个“法定受益人”,他奶奶还在世,属于第一顺位继承人,远在山东农村,腿脚不好,根本跑不到公证处开放弃继承的证明,折腾了快一周,才托老家的亲戚把材料寄过来。
还有个容易漏的小细节:收款银行卡必须是受益人本人名下的一类卡。他一开始想把钱全打自己卡上,被柜员提醒才想起,保单里他和奶奶各占50%的受益份额,得分别提供两个人的卡,钱直接打给两个人,不能过别人的账。
等审核的那几天,别瞎等
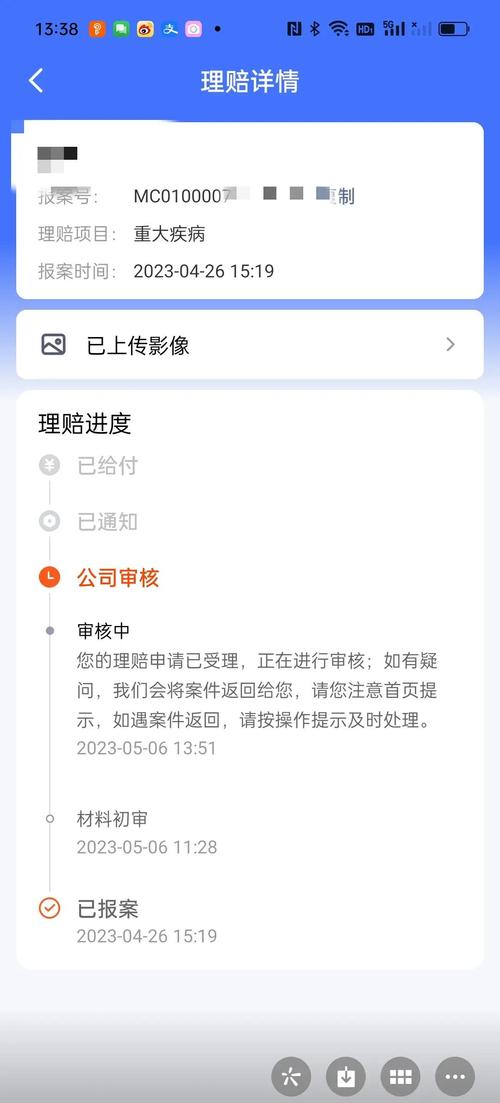
材料交上去之后,就进入审核环节了。
急不得。
也省不了。
保险公司会核对你提交的材料,对照合同条款看是否符合赔付要求——比如有没有在免责条款里的情况,材料有没有造假,被保人的身故原因是不是符合合同约定的范围。
要是缺材料,会一次性给你发通知,别漏看短信,也别一接到补材料的电话就炸,大多是真的缺东西,不是故意刁难。
想知道进度的话,直接打官方客服电话,或者在保险公司的官方公众号、APP上查,不用天天跑柜台问。
那些传得神乎其神的“理赔难”,大多是自己踩了坑
说实话,我见过最快的,材料交上去第三天钱就到了。
也见过折腾了俩月的,要么是受益人扯不清遗产分配的事,要么是买的时候没如实告知关键信息,或者没看清楚免责条款。
比如酒驾身故,合同里明确写了不赔,你再闹也没用。
不过话说回来,只要你材料齐,符合合同约定的赔付条件,理赔没那么多弯弯绕绕。
对吧?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然