上周陪我妈去社区办养老资格认证,出来时刮着五级风,裹着围巾躲进路边的保险门店吹空调。
我妈突然凑到我耳边压着声音问,上次楼下张阿姨说她给82岁的老爹买了个寿险,走的时候能赔20万,这事儿靠谱不?
我当时第一反应——别是被人忽悠买了啥挂羊头卖狗肉的产品吧。
拉着柜台的工作人员仔仔细细问了快40分钟,才把之前模模糊糊的认知给掰扯清楚。之前我总觉得寿险就是给家里顶梁柱买的,老人买纯属浪费钱。真蹲下来把条款翻完才发现,这里面的弯弯绕比我想的多太多。
先算明白:老人买寿险的门槛到底卡在哪
很多人第一反应是老人买不了寿险。其实不对。
不是所有寿险都把超龄老人挡在门外,只是不同产品的年龄线,卡得比小区进门的保安还严。
普通终身寿险、高杠杆定期寿险的投保年龄上限大多卡在60、65岁,超过这个数,系统直接录不进信息,根本轮不到谈健康告知。
少数对老年群体友好的定期寿险,投保年龄上限能放宽到70岁,个别甚至能到75岁。但保费真的贵到离谱。
比如65岁男性买50万保额,保到70岁,一年交的钱可能都快赶上保额的一半。算下来杠杆几乎可以忽略。
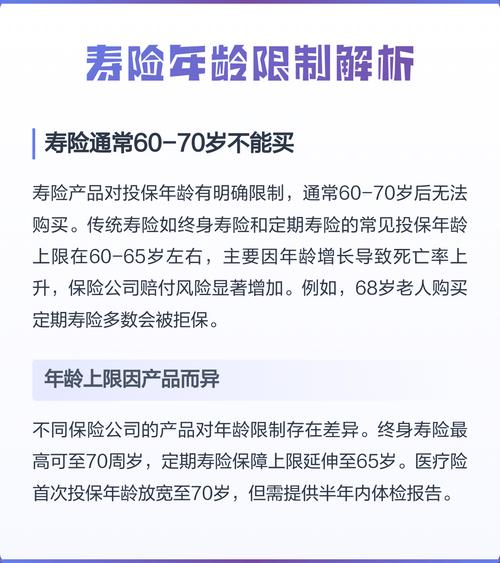
对,就是这么现实。寿险的定价逻辑从一开始就是“越年轻越便宜”——毕竟年龄越大,身故的概率越高,保险公司从来不是做慈善的。
除了年龄,还有道更难跨的坎:健康告知。
超过60岁的人,多少有点高血压、糖尿病、骨质增生的老毛病。很多寿险的健康告知对血压的要求是,收缩压不超过150,舒张压不超过90,稍微超一点都过不了。
真的卡得很死。
上次碰到个68岁的大爷,常年高血压稳定在160/95,跑了两家公司都被拒了,折腾了快俩月,才找着一个对血压要求相对宽松的产品,保费比同年龄的健康体贵了快30%。
别被销售带偏:这些根本不是你以为的“老人寿险”
我蹲柜台的这半小时,刚好碰到两个来给家里老人“退保险”的中年人。
一问才知道,都是家里老人被社区的保险讲座拉去,领了两袋鸡蛋、一小桶食用油,就被忽悠着掏了几万块钱,还以为给自己买了个能身故赔钱的“寿险”。
真的,这种套路我见太多了。
销售口中的“老年高赔寿险”,十有八九是换了名字的储蓄型年金险。本质就是你把养老钱一次性存进去,过个三五年能按固定利率领钱,身故了就把账户里剩下的现金价值赔给你,根本不存在什么“花几千块赔几十万”的杠杆。
你细算就知道,这种产品里你能拿到的钱,全是你自己交的本金加利息,跟传统意义上靠杠杆撬动保额的寿险,完全是两码事。
还有一种更容易混淆的,就是老年意外险。很多销售故意把意外险里的“意外身故责任”包装成“全覆盖寿险”,跟老人说哪怕在家摔了、出门碰了、甚至生病走了都能赔。实际上要是因为自身疾病导致的身故,意外险一分钱都不赔。
上次楼下李叔就踩过这个坑。去年他听小区门口的宣传,买了个一年199的意外险,销售说啥情况都能赔。结果今年春天李叔因为慢阻肺加重住院走了,家里人去申请理赔才搞明白,只有外来的、突发的意外导致的身故,才在保障范围内。
扯远了。反正就是,只要你听到销售给70岁以上的老人推“高保额寿险”,先别急着掏钱,翻出来条款看看,到底是杠杆型的保障产品,还是换了个名字的储蓄单。
真要给老人买寿险,先想清楚这3件事再掏钱
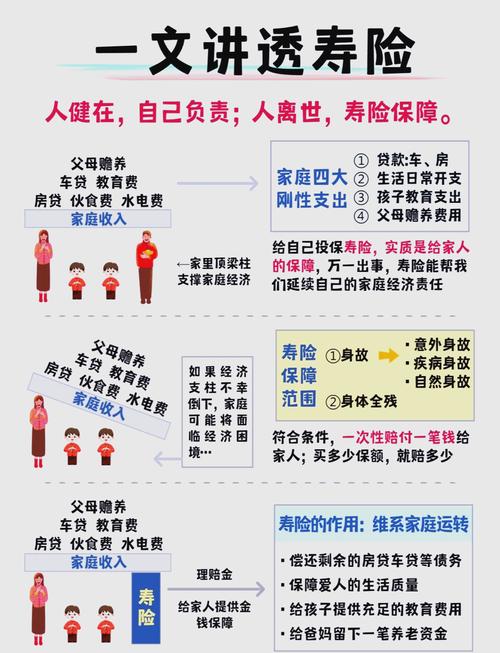
我知道很多人给老人看寿险,出发点根本不是想赚多少理赔款,就是图个心安——怕老人哪天突然走了,自己没尽到孝,或者给剩下的家里人留一笔钱当念想。
这种心情完全能理解。但掏钱之前,真的得先把几件事想明白。
第一,你买这个的核心需求到底是什么?
如果只是想给子女留一笔钱,那你手里的存款、房产,其实比绝大多数老人能买的寿险靠谱多了。毕竟这个年纪买寿险,杠杆真的低到可以忽略。比如65岁买50万保额,分5年交,每年要交12万,总保费60万,比保额还高,这实在算不上划算。
第二,如果老人本身有还没结清的债务,比如之前做生意欠了点钱,或者想给身体不好的老伴留一笔够日常开销的生活费,那可以挑那种投保年龄上限高、健康告知宽松的定期寿险。一定要算清楚总保费和保额的差额,别最后交的钱比能赔的钱还多。
第三,别拿买寿险的预算,挤掉真正该配的基础保障。
老人最该优先配置的基础保障,永远是医保、惠民保、带意外医疗责任的意外险。这些加起来一年也就几百块,就能解决看病报销、摔了碰了的医疗费问题,比花大价钱买个没杠杆的寿险实在多了。
真的。
我之前碰到个28岁的小伙子,他爸72岁,他硬要给爸买个年交8万、交3年的寿险,说怕爸走了给家里添负担。我问他,你爸现在有没有没还清的贷款?有没有没成年的弟弟妹妹要养?他说都没有,就是觉得买了心里踏实。
我当时就跟他说,这24万你单独存成一张银行卡,给你爸当看病的备用金,比啥都强。
其实绕了这么大一圈,你会发现,老人能不能买寿险从来不是个非黑即白的问题。没有绝对的“能”,也没有绝对的“不能”。
无非是你得先搞清楚自己的需求,算明白手里的钱花得值不值,别被销售的三两句好话绕进去,把养老钱花在根本不需要的地方。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小北