前阵子下楼遛弯,被对门张姐拉住了。她坐在小区长椅上,掏出两张理赔通知书给我看,说自己和小姐妹得了一模一样的病,理赔差了快三十万,问我是不是保险公司欺负人。
我扫了一眼就懂了。她买得早,是旧定义重疾险,小姐妹买得晚,是新定义的,同一个甲状腺乳头状癌,归类不一样,赔的当然不一样。
说白了,核心问题就是重疾定义没搞懂。很多人买重疾险,只看保额多少钱,交多少钱,从来没翻过合同里的重疾定义,真到出事了,才哭着问为啥不赔。
到底什么是重疾定义?凭啥它说了算
很多人以为,医生说我得重疾了,保险公司就得赔。不对。
重疾险不是慈善,也不是医生说啥就是啥。你买的每一份重疾险,里面每一种重疾,都写好了明确的定义,只有符合定义,才会赔钱。
在2020年之前,各家保险公司的重疾定义其实不太一样,同样一种病,这家那么写,那家那么写,普通消费者根本搞不清。2020年银保监会统一修订了重疾定义规范,现在卖的新品,核心的28种重疾,全行业定义一模一样,不用再比来比去了。
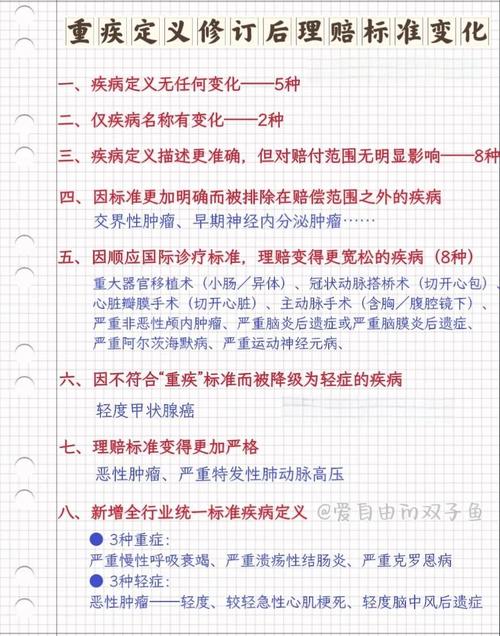
你别小看这几行字的定义,它直接分了三种情况,决定了什么时候赔:
第一种,确诊即赔。比如最常见的恶性肿瘤-重度,只要病理确诊符合定义,直接赔。
第二种,做了约定的手术才赔。比如冠状动脉搭桥术,要求你已经做了开胸或者微创冠状动脉搭桥手术,才符合定义,没做手术的话,不赔。
第三种,达到约定的状态才赔。比如脑中风后遗症,要求确诊180天后,仍然留下一肢或一肢以上肢体机能完全丧失这类后遗症,才赔,要是你恢复得好,没达到这个状态,就不赔。
就拿张姐和她小姐妹的例子说,新的重疾定义里,把TNM分期I期的甲状腺乳头状癌,归到了轻症,原来旧定义里是归在重疾的,所以同一个病,一个赔重疾保额,一个赔轻症保额,差了好几倍,就是定义变了而已,不是保险公司故意坑人。
普通人最容易踩的几个认知误区
说实话,我见过太多因为对重疾定义有误解,最后闹纠纷的。这里挑几个最常见的说说。
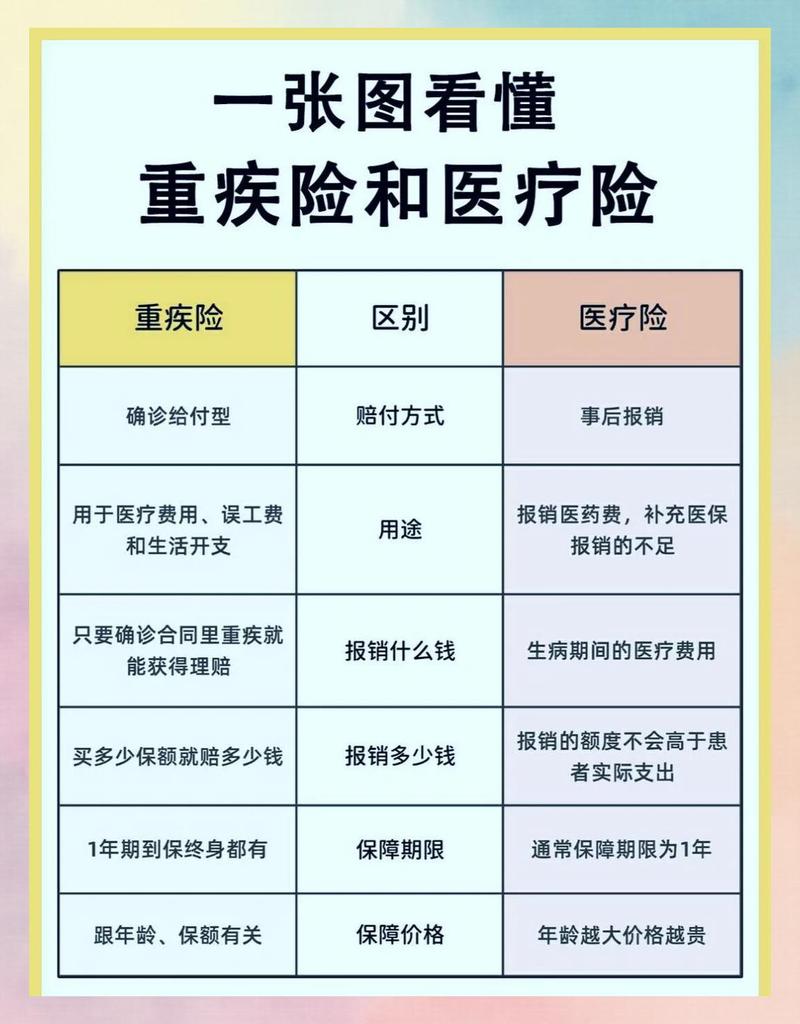
第一个误区:只要医生说得了重疾,保险公司就必须赔。
医生的诊断是临床诊断,用来治病的,重疾定义是保险合同约定的理赔标准,两码事。
我之前碰到过一个例子,老爷子得了脑中风,抢救及时,恢复得不错,除了走路有点晃,生活都能自理,医生临床诊断就是脑中风,但是达不到合同里重疾的“遗留永久性功能障碍”的定义,确实赔不了重疾,只能看有没有达到轻症的标准。
第二个误区:统一重疾定义,所以所有重疾险都一样。
不对。统一的只是那28种银保监会规定的核心重疾,这28种占了所有重疾理赔的九成以上,所以这部分确实一模一样,不用比。但是剩下的重疾,还有所有的中症、轻症,都是保险公司自己定的定义,不一样的产品,差别可大了去了。
举个例子,原位癌,新的重疾定义规范没有把原位癌列入必须保的法定轻症,所以有的产品会把原位癌放在轻症里赔,有的产品可能不赔,或者定义更严格,这就是差别。
第三个误区:新定义一定比旧定义好。
也不一定。比如刚才说的甲状腺癌,旧定义里早期的也赔重疾,新定义里归轻症,对一些关注甲状腺保障的人来说,反而旧定义更合心意。再比如原位癌,不少旧产品早就把原位癌列为轻症了,新定义反而不强制要求承保,所以不能一竿子说新的就比旧的好。
买重疾险前,一定要核对这几件事
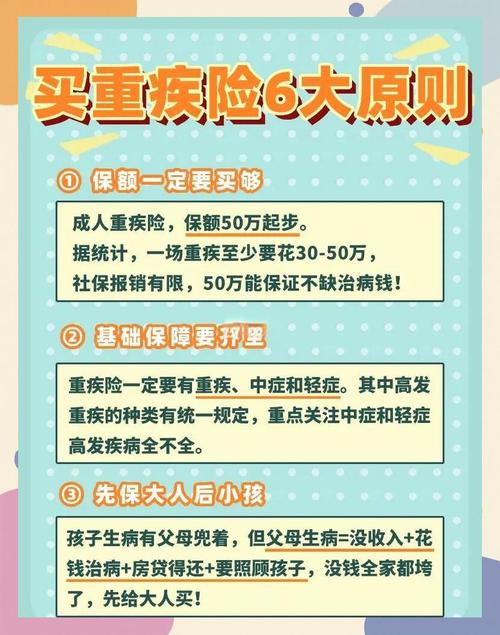
不过话说回来,也不用太紧张,搞懂重疾定义其实不难,记住这几点就够了。
第一,所有合规产品的28种核心重疾,定义完全一样,不用浪费时间比这部分。反正都是银保监会定的,哪家公司都改不了,不用听瞎忽悠说自家定义更宽松,都是站不住脚的。
第二,高发的轻症中症,一定要扫一眼定义。比如原位癌、轻微脑中风、不典型心梗这些,看看合同里的定义是怎么写的,有没有太苛刻的条件。
第三,买完保险,把合同里的重疾定义部分翻一遍,不用全看,扫一眼高发的那几种就好,心里有数,真出事了也不会慌。
很多人买完保险就把合同锁抽屉里,几年都不碰,真出事了才拿出来,这其实不对,抽半小时翻一下关键部分,比什么都强。对吧?
重要提示
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺。具体的条款内容、理赔规则,均以保险合同原文和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|柚子