上周陪朋友去线下网点办寿险投保,坐柜员对面刚填完基本信息,对方把缴费选项往他面前一推,他愣了足足半分钟。
趸交、10年交、20年交、30年交,还有个交到60岁的选项,看得他头都大。
说真的,很多人挑寿险的时候把大半精力花在比保额、比免责条款上,真到选缴费方式这步,全凭柜员一句”交的时间长总保费贵点但每年压力小”就随便选,等交了两三年才反应过来,当初选的方式根本不适合自己的现金流。
先把最容易搞混的两个缴费逻辑掰碎
很多人对着缴费表发呆,本质是没搞懂两个核心的算账逻辑:一个是总保费的绝对值,一个是缴费带来的杠杆空间。
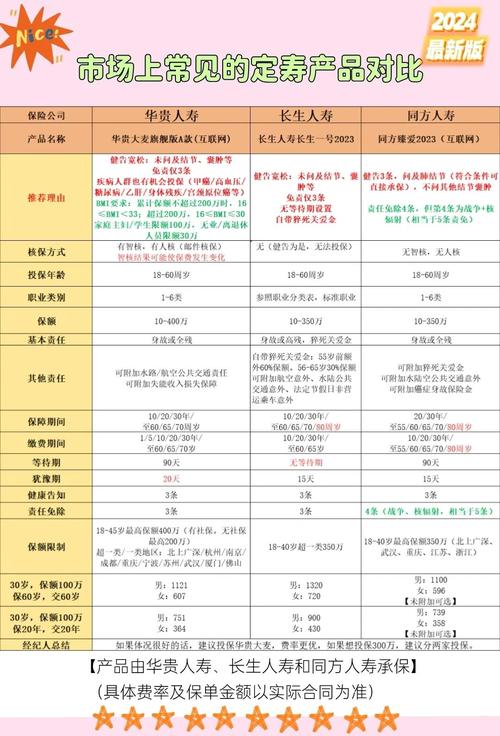
拿常见的定期寿险举例,同样是30岁男性买50万保额保到60岁,趸交的总保费可能比30年交的总保费少近三分之一。但谁能一下掏出来几万块的保费啊?真不是所有人都有这个余裕。
很多人听过的”缴费期越长越划算”的说法,本质是算上了杠杆账——也就是大家常说的,要是缴费期内遇上合同约定的特殊情况,后续未交的保费可以豁免,理赔责任不受影响。这种情况下,你实际掏的钱才两千多,就撬动了50万的保额,杠杆是拉满的。但要是你平平安安交满了30年,那总保费肯定是比短交、趸交要多掏的,这账得自己算明白,别听别人一句划算就瞎选。
别光算杠杆账,先摸清楚自己的现金流节奏
说句实在的,杠杆账算得再漂亮,你连每年的保费都交得费劲,那都是白搭。
比如刚毕业没两年的年轻人,月薪扣完房租、社保剩下的钱刚够覆盖日常开销,你让他选10年交,每年要掏三千多保费,看着总钱数少,可每个月平摊下来要多掏三百多,遇上朋友结婚、换手机这种突发支出,很容易就断缴。断缴啥后果?超过宽限期保单就失效了,之前交的钱虽然能按合同约定退,但保障没了,万一这期间出点状况,啥用都没有。
反过来要是你是已经工作十来年的中年人,家里现金流稳,每年结余大几万,那你硬要选30年交,每年是轻松了,但算上通胀,二三十年之后的几千块钱其实购买力根本没多少,相当于你本来能早早就把保费结清,省得后面惦记,结果非要把钱压在保单里,反而不划算。
几个大家常踩的缴费误区,提前绕开
第一个坑:不管啥情况都硬选最长的缴费期。我之前遇到个客户,52岁的阿姨,给自己买寿险,硬要选能交的最长的20年缴费期,算下来她要交到72岁。可问题是,她60岁就退休了,退休之后收入直接砍半,后面十几年的保费要从养老金里抠,每年要掏近四千块,平摊到每个月就是三百多,对于退休人员来说其实是不小的压力。这种年纪的人,选个10年交交到62岁,刚退休就把保费全交清,后面不用惦记,反而更踏实。
第二个坑:为了凑总保费便宜,硬选自己扛不住的短交。比如有人算下来趸交比20年交少掏两万块,就咬咬牙把本来要用来应急的钱拿出来交保费,结果家里老人突然生病要掏医药费,手里一点活钱都没有,反而把自己逼进死胡同。
第三个坑:选了缴费方式就完全不管了。哦对,很多人不知道,大部分寿险在缴费期内,要是经济情况有变化,是可以申请调整后续的缴费方式的——比如之前选了30年交,后来手头宽裕了,可以申请改成缩短缴费期,把剩下的保费提前交完,不用一直按着原来的节奏走。当然这个得看具体的合同约定,别自己想当然。
其实真的没有什么标准答案说哪个缴费方式最合适。有人就喜欢无债一身轻,早早把保费交完,后面几十年踏踏实实享保障;有人就喜欢把现金流攥在自己手里,每年掏一点保费,剩下的钱拿去周转、理财,哪怕最后总保费多掏一点也无所谓。
就像你买房子选贷款年限,有人就想赶紧把房贷还完,无债一身轻;有人就愿意多贷几十年,哪怕利息多付点,手里留着钱干啥都方便,本质是一样的,没有对错,只有合不合适。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准