前两周下楼取快递,碰到一楼的张姐蹲在花坛边叹气,手里攥着两张皱纸,一张是保险公司的拒赔通知,一张是翻得起毛的保险合同。问了才懂,她去年买了医疗险,今年查出来肺结节住院,保险公司说她投保前就有体检异常没告知,直接拒赔。张姐委屈得不行:我那就是个肺部钙化灶,体检医生都说不用管,哪里想到要提?陪她翻了翻规则,才发现哦,原来保险法早就把这些说的明明白白,好多人买了好几年保险,都不知道这层给普通消费者撑腰的规矩。
买保险闹纠纷?先看保险法这两条核心规则
说起和保险有关的纠纷,十有八九绕不开如实告知义务和对应的两年不可抗辩条款,这俩都写在保险法第十六条里。我给你掰碎了说。你买保险的时候,保险公司问你健康情况有没有问题,你得如实说,对吧?要是你故意或者因为重大过失没说,这个事还影响保险公司要不要承保、加不加息,保险公司确实能解除合同。
但保险法给保险公司套了紧箍咒:这个解除权,保险公司从知道你没告知那天起,超过三十天没动手,就没了。要是你的合同已经成立满两年了,保险公司更不能随便说解除就解除,真出了事,该担的责任得担。
说实话,网上好多歪理,把这个规则吹成了“故意瞒报熬两年就能赔”的保护伞,这不是坑人吗?真要是故意骗保,哪怕过了两年,保险法也没说必须赔啊。该你说的你不说,到头来吃亏的还是自己。规则是给守规矩的人撑腰的,不是给钻空子的人开后门的,对吧?
理赔被拖?保险法定死了保险公司的处理时效
我见过太多人碰到理赔,就是等,等得头发都白了也不敢催,觉得保险公司是大公司,我一个小老百姓说不上话。其实根本不是这么回事。
保险法第二十三条明明白白写着,保险公司收到你的理赔申请,得及时核,情况复杂的,也得在三十天内给结果,除非你合同里本来就写了别的约定。要是核定完该赔,和你达成协议之后十天内,就得把钱打给你。要是拖着不给,除了给你该赔的钱,还得给你逾期利息。就算真的不赔,也得给你发拒赔通知书,说清楚为什么不赔,不能冷不丁扔一句“我们不赔”就完事。
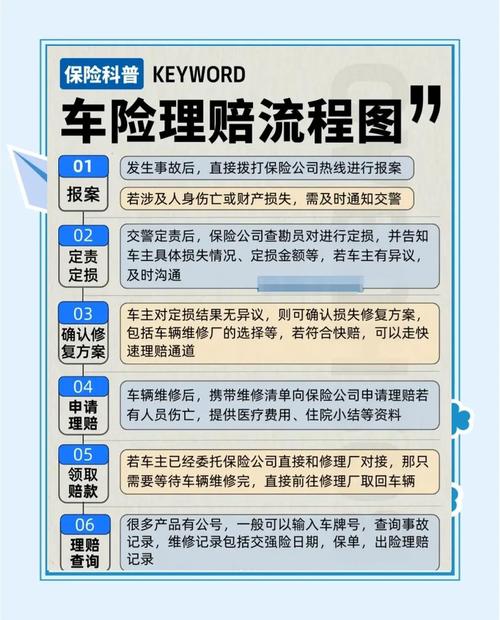
张姐那个事,就是保险公司拖了快两个月才给拒赔通知,本身就不符合要求,后来协商的时候,人家也认可了这一点,最后也给了明确的处理结果。你看,不是大公司就能为所欲为,规矩早就定好了。不过话说回来,要是真的涉及到第三方调查,比如意外险理赔要查是不是意外还是人为,确实需要点时间,这种情况也互相理解,一切还是按合同约定来。
这些你关心的问题,保险法都给了答案
我整理了几个平时问得最多的,给你唠唠。
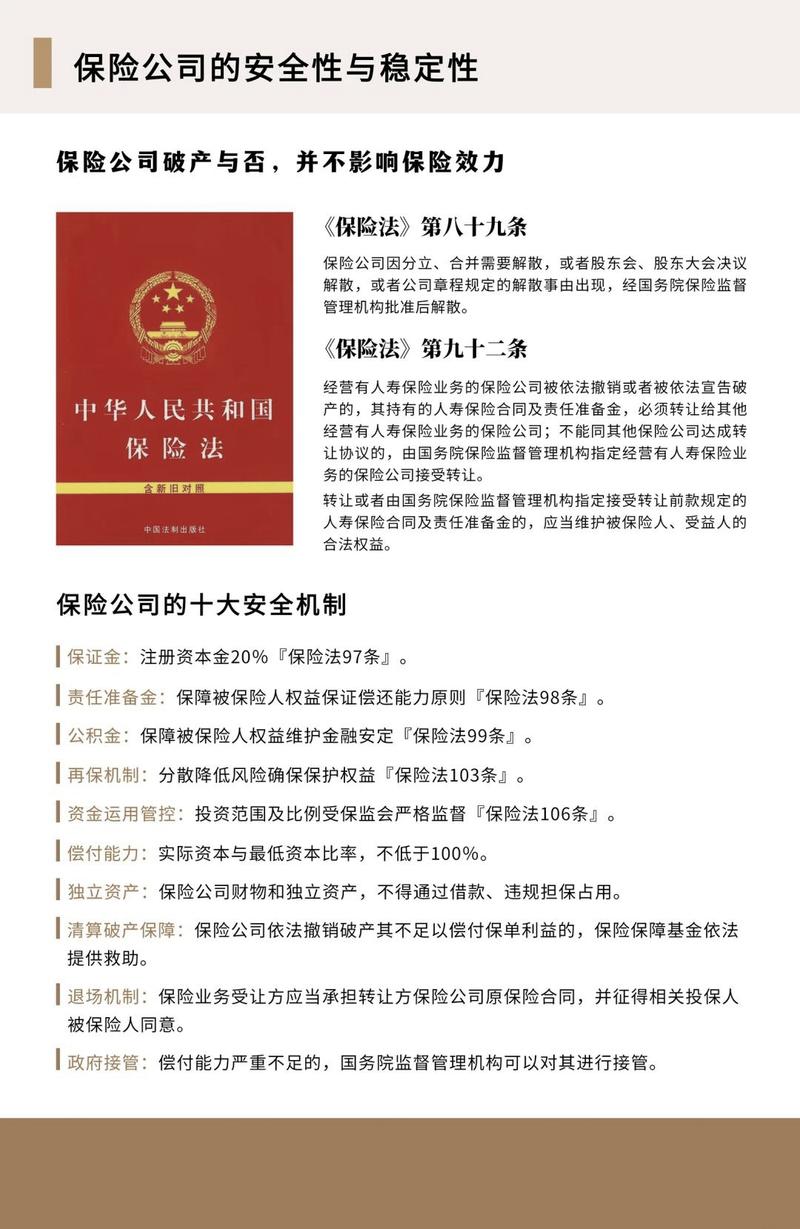
第一个:保险公司要是倒闭了,我的保单怎么办?很多人买保险只看大公司,就是怕小公司倒了自己钱没了。保险法第九十二条说了,要是经营人寿保险业务的公司被撤销或者破产了,手里的人寿保单和责任准备金,必须转给其他有人寿牌照的公司,谈不拢就由监管部门指定公司接,你的保障还是有效的。不用听到公司规模小就慌得不行。
第二个:受益人写法定还是指定?好多人买保险的时候随便填,选了法定,觉得都是自己家人,分起来没争议。按保险法第四十二条的说法,要是没有指定受益人,保险金就会算成被保险人的遗产,要是被保险人生前有债务,还得先还债,再分给继承人,指定受益人就没这个事。这里只是说规则,具体怎么选还是看你自己的情况。
第三个:代签名行不行?好多人帮家人买保险,嫌麻烦就自己签了,按保险法第三十四条说,以死亡为给付条件的保单,必须要被保险人自己同意认可保额,不然合同是无效的。别嫌麻烦,该谁签就谁签,别留隐患。
碰到事别光慌,多看看规则,自己的权益自己要清楚。很多时候,不是规则没给你撑腰,是你不知道有这个规则而已。
合规声明:内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺,所有关于健康告知、免责条款、等待期、续保、理赔的相关内容,均以保险合同原文和保险公司官方说明为准。本文不推销任何保险产品,不评价任何保险公司或产品。
作者|dananjin
排版|dananjin
审核|小准