上周陪表姐去银行办业务,被大堂经理追着问,你这年纪怎么还不买重疾?
我倒觉得,很多人搞混的根本不是买不买,是根本没搞懂寿险和重疾险到底差在哪。
真的。
很多人抱着“买个保险防生病”的心态,稀里糊涂签了字,真到要用的时候才发现,买的东西根本不对症。
先别算赔多少,先搞懂它俩管的是哪种“坏结果”
你翻开两个产品的合同,第一页找理赔条款,一眼就能看出核心的差别。
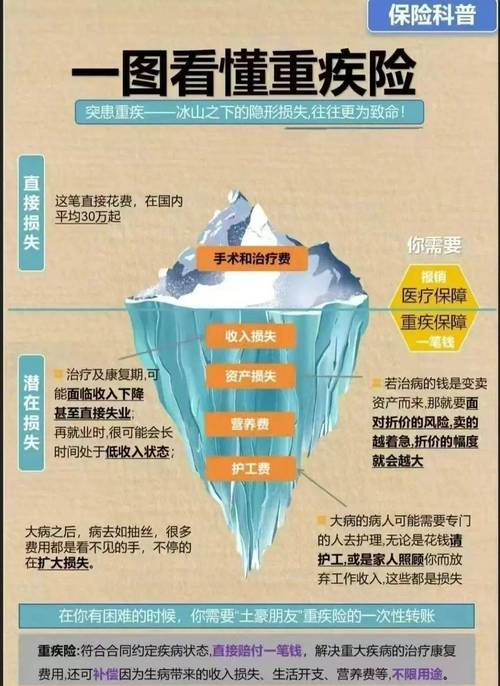
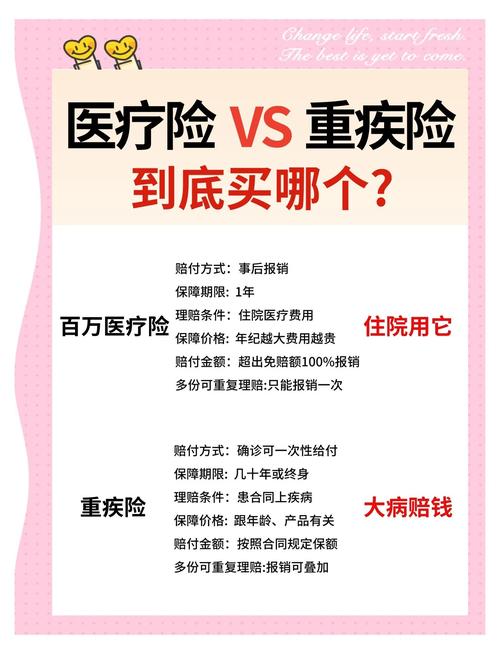
重疾险的理赔触发,是“达到合同约定的疾病状态”——比如确诊恶性肿瘤,或者做了约定的大手术,或者留下了永久的功能损伤,符合条款要求,保险公司就会把约定的保额打给你。
寿险的理赔触发,是“被保险人身故或达到合同约定的全残状态”——不管你是得了病走的,还是出意外走的,只要人没了,符合条款要求,钱就会打给你指定的受益人。
我之前见过有人买了定期寿险,确诊甲状腺癌就去申请理赔,被拒了还跑到公司闹,说保险公司骗人。
真的没必要。
你买的是“人不在了才赔”的东西,现在人好好的在医院做穿刺,后续治疗、康复的钱,寿险半毛钱都不会出。
说白了。
重疾险是给活着的人补收入的。
寿险是给走了的人留债的。
钱到手的用途,从一开始就写在合同的逻辑里
很多人觉得,不都是保险公司打钱吗?能有啥区别?
差远了。
重疾险赔的钱,是给被保险人本人的。你想拿去交住院费,还房贷,给孩子交兴趣班学费,甚至病好了想拿这笔钱出去旅游散心,没人会管你。毕竟这笔钱的本质,是补偿你因为生病没法上班、没法赚钱的收入缺口——你本来要赚10年的钱,现在因为生病3年不能工作,这笔赔款就是帮你把这3年的窟窿填上的。
寿险赔的钱,是给你指定的家人的。
你想想看,人如果走了,自己是花不到这笔钱的。这笔钱的存在,从来不是为了给走的人用,是为了让留下来的人,不用因为你的离开,瞬间掉进经济坑里。比如你背着200万的房贷,上有老下有小,万一哪天你不在了,寿险赔的钱刚好把房贷清了,孩子的学费、老人的赡养费有个着落,不至于让剩下的人被逼着卖房子过日子。
之前有个30岁的客户跟我算过账,他每年交的保费里,重疾险占六成,寿险占四成。他说重疾险是“万一我瘫在家里不能上班,能让我家多撑5年”,寿险是“万一我直接躺到再也起不来,能让我家少欠20年债”。
这话我记了好久。
别踩坑:这几个常见误区,真的费了好多人的冤枉钱
第一个误区:我还年轻,没结婚没孩子,买重疾险就够了,寿险完全没用。
这话对一半。
如果你刚毕业,月薪五千,没房没车,连负债都没有,那暂时不碰寿险确实没什么问题——毕竟你没有需要托底的家人,也没有还不清的债。但要是你已经凑了首付买了房,贷款150万,哪怕你还没结婚,万一出点事,这笔债务是要留给你爸妈还的。你总不能让辛苦一辈子的爸妈,临老了还要帮你还二三十年的房贷吧?这时候寿险的作用就出来了。
第二个误区:寿险比重疾险便宜多了,那我不如少买重疾,多买寿险。
这就更离谱了。
你想想,寿险只有人走了才赔钱,你要是得了重病要花几十万治疗费,后续还要康复两三年不能上班,寿险会给你掏一分钱吗?
不会。
你总不能拿个螺丝刀去拧电脑螺丝啊,工具不对,再便宜也白搭。
其实真的不用纠结什么“最优配置”。
等你把两个产品的触发逻辑、钱的用途搞懂了,顺着自己的现状搭就行:刚工作没存款,先把重疾险的基础保额凑够,至少覆盖你3年的收入,万一病了不用伸手找爸妈要钱;等你背上房贷、有了要照顾的家人,再把寿险的保额补到跟你的贷款余额差不多,就够了。
不用听人忽悠什么“买够千万保额才安心”,保费占了你年收入的10%以上,后续交不上断保,反而更麻烦。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|见微