上周三接我家娃放学,在校门口的梧桐树下站了没五分钟,被三个同小区的妈妈拦着问——你之前不是懂点保险吗?快说说,儿童需要寿险吗?
我当时手里还攥着刚给娃买的手抓饼,纸袋子油蹭到了校服袖子上,愣了两秒。
这问题真不是第一次被问。
前两年还有个刚生完二胎的闺蜜,半夜给我发语音,说保险经纪人给她推了个一年交两千多的少儿寿险,说能给孩子留笔钱,她纠结得睡不着。
先把寿险到底是啥掰碎了说
别听业务员绕那些专业名词,寿险本质就保一件事——投保的人不在了,给留在世上的家人一笔钱。
就这么简单。
它不管你是生病走的,还是意外走的,只要符合合同里的身故责任,就赔钱。
跟重疾险不一样,重疾险是得了约定的病就给你钱,用来补治病的缺口、补你没法上班的收入损失。
跟医疗险也不一样,医疗险是给你报销治病花的钱,花多少报多少。
寿险的钱,从来不是给走了的那个人用的。
是给活着的人,撑过最难的那段日子用的。
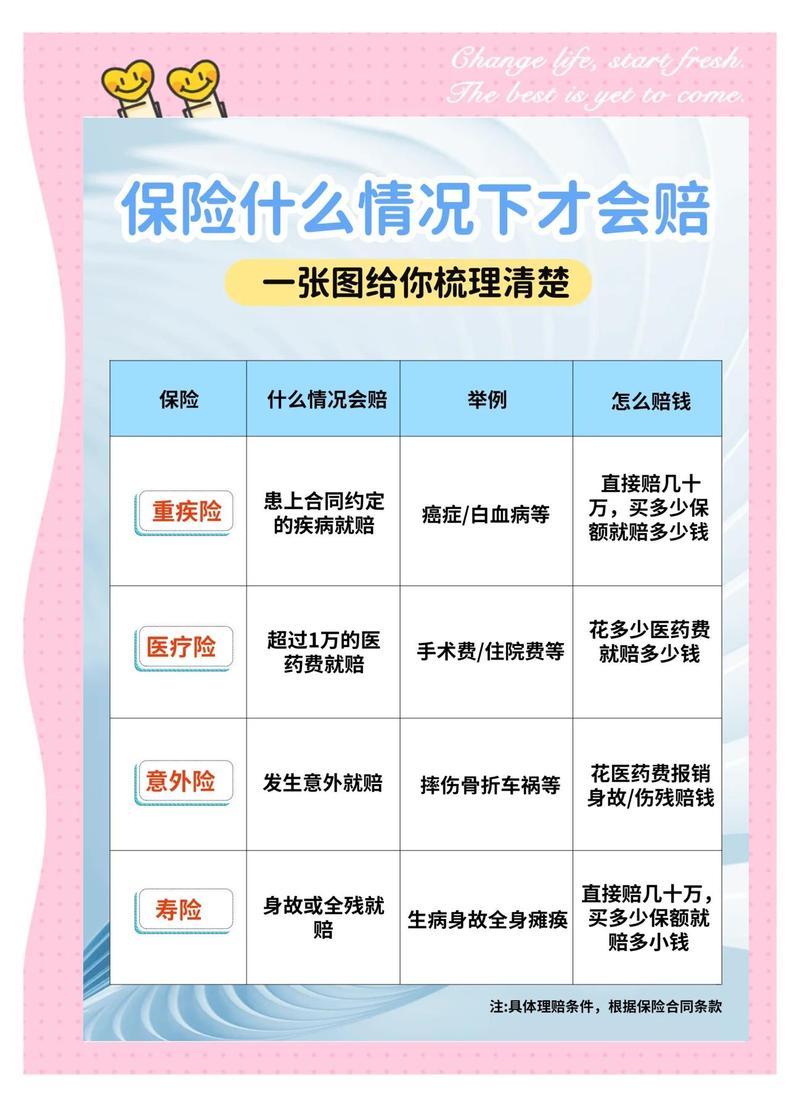
我之前见过有人把寿险吹成“什么都保”,其实真不是。你要是指望它给你报医药费,那纯纯找错了门。
你给孩子买寿险,到底想解决啥问题?
说句扎心的。
对绝大多数普通家庭来说,孩子根本不是那个“走了之后会让家庭收入垮掉”的人。
我们大人算算账就明白:家里每个月的房贷、车贷,老人的医药费,日常的买菜钱,这些固定支出,全是靠家里赚钱的那几个大人撑着的。
孩子呢?他是咱们要花钱养的小宝贝,是未来会产生消费的个体,不是现在给家里赚收入的人。
那你给孩子买寿险,赔的那笔钱,是要解决什么问题?
是怕孩子走了之后,家里没人赚钱还房贷?
那不对啊,房贷是大人欠的,跟孩子有啥关系。
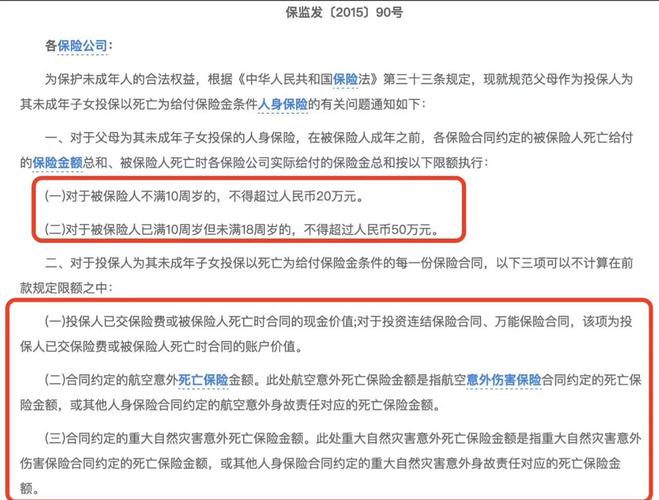
哦对,说到这你肯定想起来了,前几年监管就出过规定,给未成年人买寿险,身故赔付是有上限的。10岁以下的孩子,最多赔20万,多买了也拿不到;10到17岁的,最多赔50万。
为啥要设这个上限?
说白了就是怕有人动歪心思。毕竟这种保身故的产品,从根上就不该跟未成年人绑得太近。
我之前跟一个做了快15年理赔的朋友吃饭,他说他经手过的少儿寿险理赔,一只手数得过来。每一次的客户,都是刚经历了天大的噩耗,坐在理赔室的椅子上,眼睛肿得像核桃,连签字的手都是抖的。
他说那种场景里,没人会真的觉得“还好之前买了寿险”。
那笔钱,填不上那种空。
真要算,什么情况才需要考虑给孩子配点寿险?
我不是说少儿寿险完全没用。
毕竟规则允许买,说明它在某些场景下,还是有存在的意义的。
但真的不是给普通家庭的普通孩子准备的。
比如什么情况?
哦,比如你家本身就是做家族生意的,孩子从出生就登记在共同经营的资产名录里,万一真有什么意外,涉及到资产清算、债务划分的问题,那可能需要一笔明确的身故赔付金来做过渡。
或者,你给孩子买的少儿重疾险,本身就自带身故责任——比如赔了重疾之后,身故还能再赔一部分保额,那这种其实不算你额外买的寿险,是附在重疾险上的责任,你不用单独再掏钱买。
除此之外,真的没必要。
别听业务员说什么“现在买便宜,保一辈子”。
你想想,你现在给0岁的孩子买寿险,一年交小一千,交20年,总共交两万块,等他二三十年之后长大成人了,自己要成家、要还房贷、要养孩子,那时候他自己的寿险需求,跟现在你给他买的这点20万保额,根本对不上。
到时候他还是要自己重新买。
那你现在掏的这两万块,除了买了个一辈子可能都用不上的责任,还有啥用?
哦对,还有个特别常见的坑——很多人把年金险、教育金的责任跟寿险混着卖。说什么“给孩子存的钱,以后上大学能取,万一有事还能赔”。
拉倒吧。
你要存教育金,就找专门的年金产品,算清楚收益、算清楚领取时间。你要保身故,就找纯粹的寿险产品。别花了两份钱,买了个两边都不沾的四不像。
我上次在一个家长群里,看到有人晒自己给孩子买的保单,一年交三万,交十年,说是“既有保障又能存钱”,拉出来一看,一半是带身故责任的少儿寿险,一半是增额终身寿。算下来,真正能取出来当教育金的钱,还不如直接存银行定期多。
你说冤不冤?
其实真的不用纠结。
你现在坐下来,拿张纸写三行字:
第一行,看看你家赚钱最多的那个人,他的寿险保额够不够?是不是覆盖了所有的房贷、车贷,再加3年的家庭日常开支?如果连他的保障都没做足,那先把他的买好。大人稳了,孩子才真的稳。
第二行,看看你给孩子配的保障全不全?百万医疗险有没有?能报自费药的那种。意外险有没有?那种磕了碰了、猫抓狗咬都能报的。少儿重疾险有没有?能赔个三五十万,万一真得了大病,能覆盖治疗费和家长请假陪护的收入损失的。这三样要是缺,先把这三样补了。
第三行,问问你自己,是不是真的能接受“这笔钱只有在最糟糕的情况下才能拿得到”?如果你一想到要触发这个理赔条件,就心里堵得慌,那干脆别买。没必要为了个“好像买了就对孩子好”的心理安慰,掏那份冤枉钱。
真的。
给孩子的爱,从来不是靠买多少份保单堆出来的。
你给他买的能报发烧门诊的医疗险,你给他买的摔了碰了能报的意外险,你给他买的能在得大病的时候不用凑钱的重疾险,这些实实在在能用上的保障,比那份一辈子可能都用不上的寿险,实在多了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|见微