先给结论:标准体就是保险公司认可的常规风险体
说白了,你向保险公司买保险,保险公司要评估你的风险有多高,如果你的整体情况,符合这家保险公司预定的承保风险水平,不需要额外调整承保条件,那你就是标准体。 就像你去游乐园玩过山车,身高刚好卡在要求线以上,身体也没有禁忌症,直接买票就能进,不需要特殊照顾,也不需要额外加钱,你就是过山车项目的“标准体”。 标准体可以直接按照产品公示的费率、保障责任承保,不用加费,不用除外责任,更不会被拒保。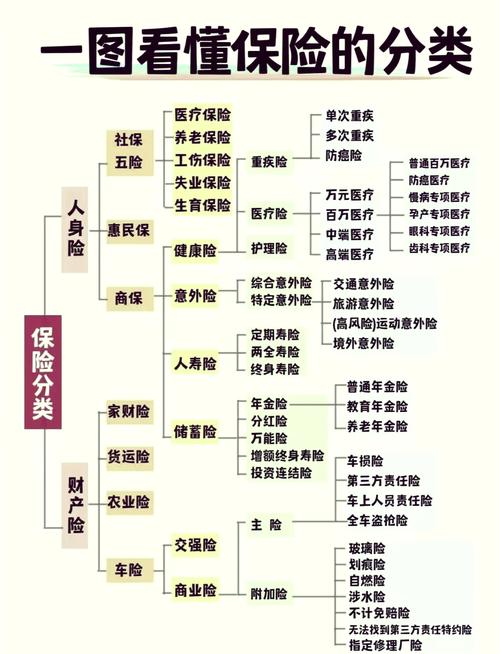
判断标准体,到底看哪些条件?
四个核心维度,缺一个都不行:- 健康状况,这也是卡人最多的一项。你的既往病史、现有异常、体检异常指标,都在考察范围内。只要异常情况的风险没超出保险公司的要求,就算符合。说实话,我见过太多人体检出个3mm的肺结节就吓得一夜没睡,觉得自己肯定不是标准体,其实不少公司对这种情况直接给标准体,真的没必要自己吓自己。
- 年龄,每个保险产品都有投保年龄范围,超出范围的,身体再好也没法按标准体承保,大部分产品干脆直接不让买。
- 职业类别,不同职业的风险差很多,办公室文员大多是1-2类低风险职业,基本都能按标准体走;如果是高危职业,比如高空作业、井下作业,大多没法按标准体承保。
- 其他情况,比如有没有长期吸烟酗酒的习惯,有没有过保险理赔记录,有没有其他不良记录,都会影响判断。
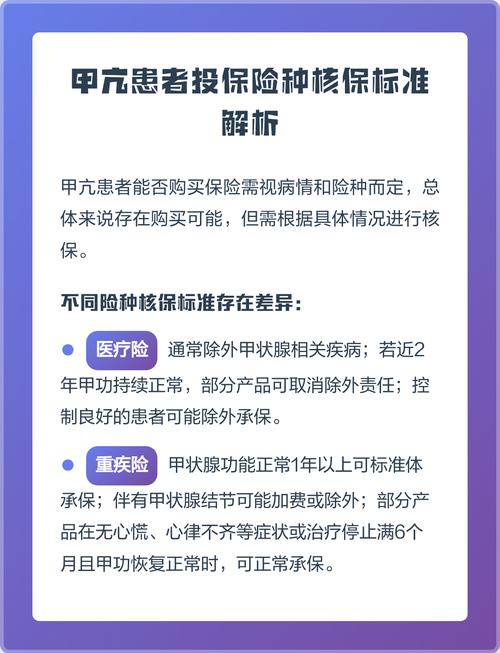
关于标准体的3个常见误解
很多人对标准体的认知,从根上就错了:- 误解1:标准体必须完全健康,一点毛病都不能有 完全不是这么回事。你有慢性鼻炎、轻度脂肪肝,或者单发的小于1cm的脂肪瘤,这些常见的小问题,只要风险符合保险公司的预设,照样是标准体。保险公司定价的时候,本来就已经把这类常见小问题的概率算进保费里了,只要你的情况没超出范围,就没问题。对吧?
- 误解2:不是标准体就肯定买不了保险 非标准体也有很多承保方式,加费承保、除外责任承保都是正常的,只有极少数风险过高的情况才会被拒保。很多人一看到自己不是标准体就直接放弃,真的太可惜了。
- 误解3:标准体承保就一定会理赔 这个错得离谱。标准体只是核保阶段的结论,理赔只看出险情况是否符合合同约定,和你是不是标准体没有绝对关系。哪怕你是标准体,要是出险的情况刚好在免责条款里,也不会赔。反过来,只要你如实告知,符合理赔条件,非标准体承保也一样能赔。
合规提醒
- 本文仅做基础保险知识科普,不销售、不推荐任何保险产品,不构成任何投保建议。
- 每家保险公司的核保规则不同,具体核保结论请以保险公司官方说明为准。
- 保险的保障责任、免责条款、理赔条件等所有内容,均以投保人签署的正式保险合同为准。
作者|dananjin
排版|dananjin
审核|安然