昨天傍晚下楼倒垃圾,碰到小区的张姐蹲在长椅上叹气。手里攥着一张保险公司的纸,皱巴巴的。
问了才知道,她前段时间体检查出甲状腺结节,想着赶紧买份重疾险,昨天拿到核保结果,上面写着「除外承保」四个字。她愁得不行,跑来问我:是不是我这以后得病都不赔了?这不就是坑人吗?
其实不止张姐,我身边好多朋友投保完,拿到核保结论都一头雾水,那几个字认得,凑一起就不知道啥意思。今天就给大家掰扯清楚。
先搞懂,核保结论到底是个啥
你填了投保单,做了健康告知,把体检报告啥的都交给保险公司了对吧?接下来保险公司要做的,就是评估你这个人的风险有多高,最后给个准话:接不接你的投保,接的话以什么条件接。
这个准话,就是核保结论。
很多人以为,核保就两种结果:要么过,要么不过。哪有这么非黑即白哦。不同的身体状况,能出好几种不同的结论,每种的差别大了去了。
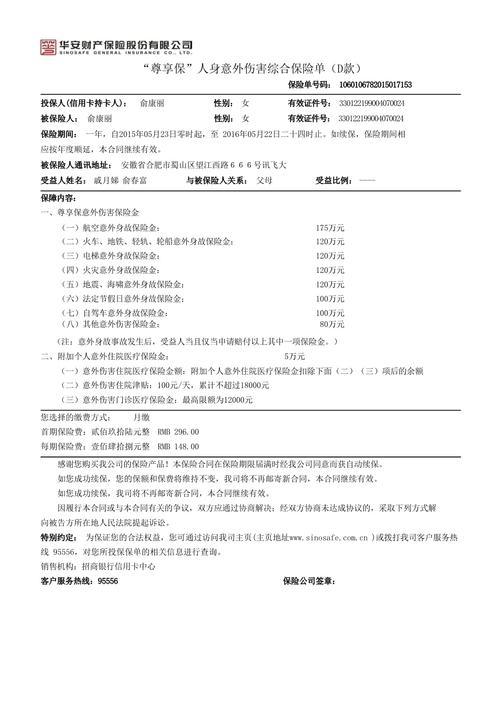
五种常见核保结论,挨个说清楚
目前市面上最常见的核保结论,一共五种,我一个个给你讲明白,保证你看完就能对号入座。
1. 标准体承保
恭喜你。这就是最好的结果了。你的身体状况完全符合保险公司的要求,不用多花钱,不用削保障,按照原定的保费,原定的责任承保,直接签字就行,啥也不用愁。
2. 加费承保
简单说就是,你的风险比普通人高那么一点点,但保险公司还是愿意保你,只不过需要多交一点保费,所有的保障责任和标准体一模一样,一点都不打折扣。
说实话,很多人一听加费就抵触,凭啥我要多交钱?可换个角度想,你身体已经有小异常了,还能买到完整的保障,这本身就是一件很幸运的事啊。总比想买都买不了强,对不对?
3. 除外承保
这就是张姐碰到的情况。保险公司经过评估,认为你某一个部位或者某一类疾病的风险太高了,所以这部分相关的责任我不承担,剩下的所有保障都正常赔。
就拿张姐的甲状腺结节来说,除外就是甲状腺相关的癌症、并发症不赔,但是肺癌、肝癌、心梗、脑梗这些其他问题,该怎么赔还是怎么赔。
很多人一看到除外就直接撤单,觉得买了也白买。真的犯不上。你身上除了甲状腺,还有几十上百个器官呢,那么多风险都有保障,总比裸奔强太多了。
4. 延期承保
这个是误会最多的。好多人看到「延期」两个字,就觉得自己被拒保了,心凉半截。其实不是。
延期的意思是,你现在的身体状况还不明确,保险公司没法判断风险到底有多大。比如你刚查出来肺结节,医生都让你三个月后再复查,那保险公司自然也会说,那你先回去观察三个月,复查完拿新报告再来投保,现阶段我先不接。
不是拒绝你,就是再等等,看后续变化而已。
5. 拒保
这个就很直白了。现阶段你的风险太高,保险公司没办法承保你,所以不接受你的投保申请。
拿到核保结论,别踩这几个常见误区
讲完了五种结论,再给大家提几个醒,都是我平时见得最多的坑。
第一个坑:不是标准体承保,就干脆不买了。
真的很多人有这种执念,非要标准体才买,只要加费或者除外,扭头就走。你想想,现在三十岁以上去做个体检,谁身上没个结节、增生、脂肪肝?十个人里八个有小异常,真要执念标准体,那大概率是买不上保险了。
有个条件承保,总比万一出事全靠自己攒钱扛强太多了。
第二个坑:拿到结论不细看,别人说啥就是啥。
我见过不止一个人,核保完业务员说没问题,他就直接签字,从来不看核保结论写的啥,结果理赔的时候才发现,原来自己某项责任早就被除外了,哭都没地方哭去。
不管谁给你打包票,你自己一定要把白纸黑字的核保结论看一遍,有不懂的就去问保险公司,问清楚了再签字,别稀里糊涂埋雷。
第三个坑:一次拒保,这辈子都买不了保险了。
哪有这么绝对的事。不同保险公司的核保尺度不一样,同样一个小毛病,这家拒保,那家可能除外就能过,对不对?再说了,你的身体状况是会变的呀,减肥把脂肪肝减到正常,结节观察三五年都没变化,再去投保,完全有可能得到不一样的结论。
不过话说回来,投保真的要趁早,别等小毛病拖成大问题,那时候真的就没机会了。还有,健康告知一定要如实填,别抱着侥幸心理瞒病史,不然就算拿到了承保结论,后续理赔也会出麻烦。
本内容仅供保险知识科普学习参考,不构成任何投保建议、核保结论或理赔承诺,具体核保规则、保险责任均以保险合同以及保险公司官方说明为准,本文不推销任何保险产品。
作者|dananjin
排版|dananjin
审核|满满