抽屉里旧保单的身故保险金,到底能用来做什么
2026-09-25 08:37:48
我上个月陪闺蜜跑了一趟保险公司的服务点。
她整理父亲遗物时,翻出来一张十几年前皱巴巴的保单。
那时候的十万保额,够付小县城半套房子的首付。她之前完全不知道父亲买过这份保险,更不知道这笔身故保险金,刚好帮她填上了欠了两年的房贷缺口。
别搞错,身故保险金不是只能给直系亲属
很多人第一反应,这钱不就是留给老婆孩子爸妈的吗?
其实真不是。身故保险金赔给谁,全看受益人指定。只要符合规则,你可以指定任何你想给的人,甚至可以指定给公益组织。
而且很多人不知道这一点:指定了受益人的身故保险金,不属于被保人的遗产,不用先拿去抵偿被保人生前的债务,到手就是纯的。要是没指定受益人,那就会当成遗产,按继承法顺序分配,还得先还债,折腾不说,最后拿到手的说不定少一大截。
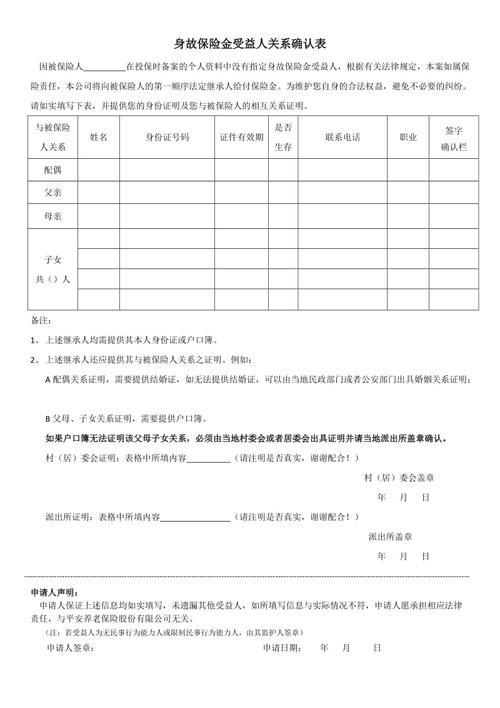 人寿保险身故保险金受益人填写示例
之前刷到过新闻,男子离婚后再婚,忘了改保单受益人。最后走了,身故保险金全给了前妻。现任一分钱没拿到。闹到法院也没用。合同写的清清楚楚,规则就是规则。
所以啊,买完保单别就扔一边不管了。家里关系变了,受益人该改就得改,别留麻烦。
不同保单里的身故保险金,差得真挺多
很多人以为只有寿险才有身故保险金,这是误区。意外险带,重疾险带,很多终身年金险也带身故责任,都会赔身故保险金。只不过每种的规则差得远。
比如定期寿险,最简单,买多少保额,就赔多少钱,纯粹就是给家人留生活费、还债的,没什么花里胡哨的。
比如增额终身寿,身故保险金会随着保单年度慢慢涨,放的时间越久,给的越多,很多人用它来安排跨代的财产分配。
重疾险就不一样了,有的重疾险自带身故责任,赔保额;有的是只退现金价值或者已交保费;还有的纯重疾险,根本就没身故责任。差多少钱?你买了五十万保额的重疾,没带身故,人走了可能只退几万块保费,差了几十万,就是这点区别。
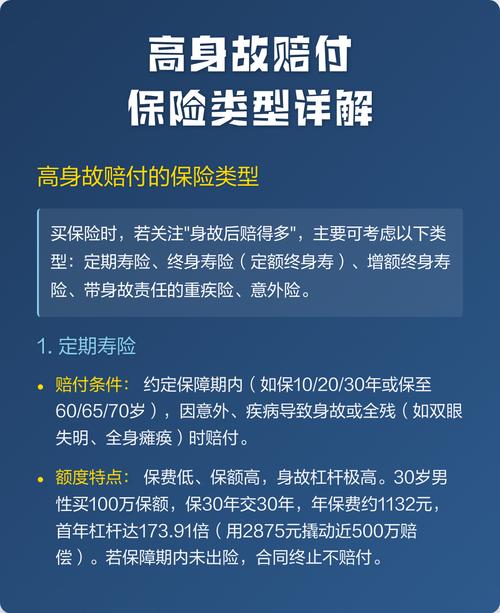 常见险种身故保险金规则对比表
说实话,很多人买重疾的时候,为了省一两千保费,把身故责任去掉了。这事没对错,就看你清不清楚后果——要是被保人没得大病,直接意外或者疾病走了,这份重疾险是一分身故保险金都不赔的。别等出事了才怪当初卖保险的没说清楚,自己买的时候得拎明白。
买了保单,一定要告诉受益人这件事
 买了保单,一定要告诉受益人这件事
很多人觉得,领身故保险金特别麻烦,保险公司会各种挑毛病卡着不赔。
其实大部分情况下,只要材料齐全,符合合同约定,流程都很顺畅。现在很多公司都支持线上提交材料,不用大老远跑线下网点折腾。需要的也就几样东西:死亡证明、保单信息、受益人的身份证明,没什么复杂的。
不过话说回来,有一件事九成的人都没做:买完保单,根本没告诉受益人在哪,甚至没说自己买了。
保险公司不会没事翻名单找你要钱,你不说,受益人根本不知道有这笔钱,就只能一直放在保险公司,相当于白买了。你说可惜不可惜?
我闺蜜她爸就是,一辈子节俭,买了保险也没跟孩子说,就怕说这个不吉利。要不是整理旧抽屉翻出来,这笔钱就一直沉在那了。刚好填上房贷缺口,相当于父亲走了两年,还帮了孩子一把。这才是买带身故责任保单的意义啊。
不就是,哪怕我走了,我给你留的底气,还在。
不用你急急忙忙卖房子还债,不用你到处求人借钱,给你点时间缓过来,就够了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
抽屉里旧保单的身故保险金,到底能用来做什么
文章链接:https://www.xinminbao.com/r/771.html