上周跟大学室友撸串,他刚换了改善型住房,手里攥着某公司代理人给做的方案,保额200万,一年交小两千,皱着眉问我:这数是拍脑袋来的不?
真的。
很多人第一次接触寿险,连保障的核心逻辑都没搞懂,就被一堆数字绕晕——有人说要攒够10倍年薪,有人说要赔到能覆盖三辈子的开销,听着都对,真到自己算的时候,根本不知道从哪下手。
别上来就抄网上传烂的”十倍年薪公式”
我真见过太多人,搜完攻略就照着公式套,年薪20万就直接买200万保额,连自己家的实际情况都没掰扯清楚。
这个公式本来是给预算充足的高收入群体做的简化参考,到了普通家庭这,根本不好使。
你想想,要是你家有100万房贷没还,孩子明年就要上小学,两边老人没有退休金,光这些固定支出加起来就快200万了,你按10倍年薪算出来的200万,够干嘛?
反过来,要是你没房贷没车贷,孩子已经工作能自己赚钱,两边老人有足额的养老金和医保,你硬要按10倍年薪买个500万保额,每年交几万块保费,不是纯纯浪费钱?
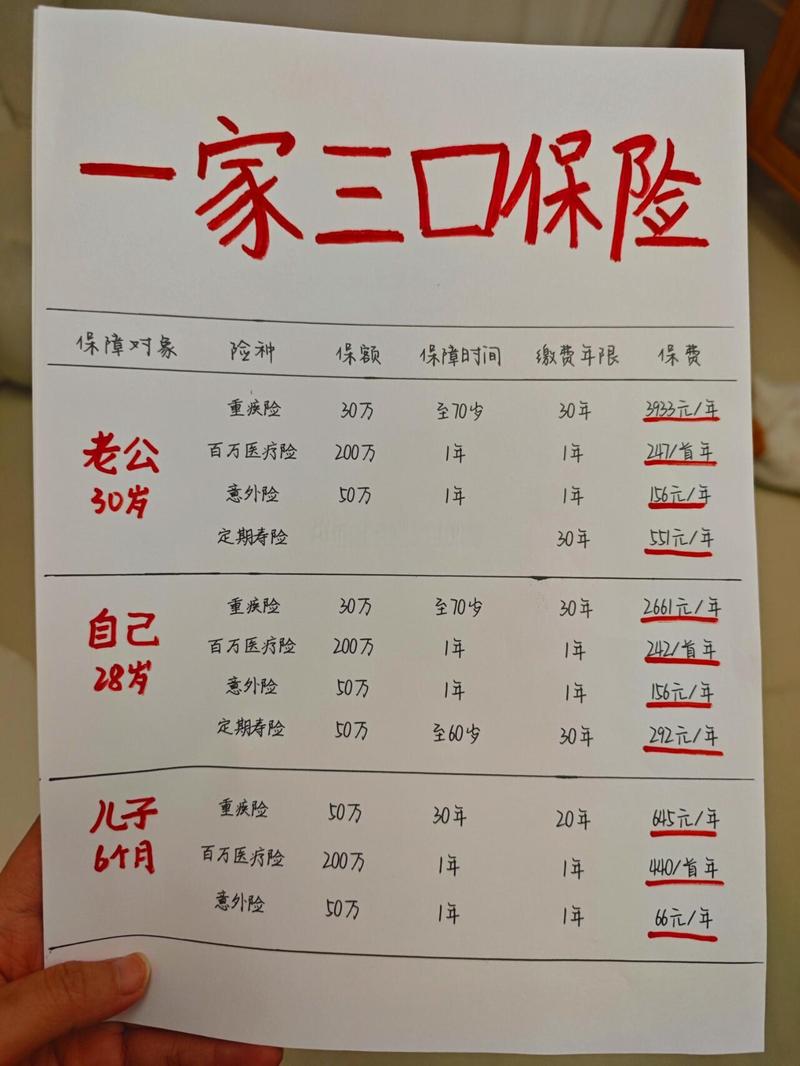
寿险赔的钱,本质是你没法继续赚钱的时候,家里人还得照常过日子的那笔钱。跟你现在赚多少钱有关系,但不是直接划等号。
拆成三块算,基本不会偏
其实根本不用搞复杂的模型,把要留的钱拆成三块,加总完扣掉已经有的保障,数字基本就差不了。
第一块是硬负债。就是你走了之后,没人替你还的钱。剩下的房贷、车贷、欠亲戚朋友的借条,这些都是实打实的数字,一分都不能少。别想着”等我走了把房子卖了就行”,真到那时候,家里人可能根本舍不得卖住了好几年的房子,硬扛着还贷压力,那当初买寿险的意义就没了。
第二块是刚性未来支出。就是家里接下来十几年必须要花的钱。比如孩子从现在到大学毕业的学费、生活费,两边老人的养老备用金、常规医疗储备。注意哦,不用算到天荒地老——比如孩子到22岁能独立就算完,老人的备用金按10到15年的平均余命算就行,没必要把未来二三十年的所有开销都堆进去。
第三块是3-5年家庭生活费缓冲金。你要是突然没法继续赚钱,家里人总得有个适应的过程吧?比如配偶可能要换个收入更高的工作,要重新平衡照顾老人孩子和上班的时间,这三五年的家用,就是给家里留的喘气的空间。
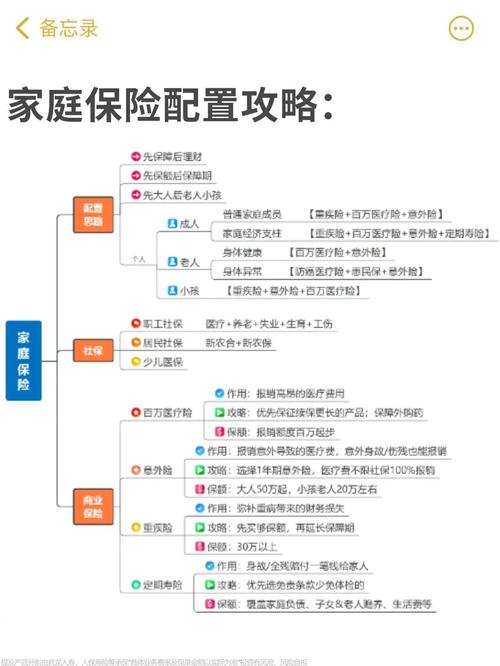
我之前碰到过个客户,算的时候把孩子未来出国留学的钱、甚至给孩子准备的婚房首付都算进寿险保额里,最后算出来要800万保额,每年交保费快两万,他自己就是个普通国企员工,一年到手才15万,交完保费连给孩子报个兴趣班都要犹豫,这不是本末倒置吗?
这几个坑踩中了,算出来的数基本没用
说实话,算保额的时候,稍微不注意就容易踩坑。
第一个坑,把自己活着时候的开销算进去。比如有人算的时候,把自己每年的旅游费、买鞋钱、应酬钱都算成要留给家里的钱,这纯纯是多余——你要是真的不在了,自己的这些消费本来就不存在了,留那部分钱干嘛?
第二个坑,为了凑高保额,把现在的生活压得喘不过气。定期寿险的保费占家庭年收入的1%-3%是比较舒服的区间,要是你为了买个高保额,每年要拿出家庭收入的10%交保费,平时想买个水果都要挑打折的,哪天收入一波动,交不起保费断了保,那之前的钱全打了水漂。别硬凑。
第三个坑,忘了扣已经有的保障。比如公司给你交的团体寿险、之前买的重疾险带的身故责任,这些能赔的钱都算成已经有的储备,自己买新寿险的时候直接扣掉就行,没必要重复花钱。
就开头跟我撸串的那个哥们,最后重新算了一遍:房贷剩175万,孩子到大学毕业的教育金准备50万,两边老人的备用金拿20万,家里三年的生活费算25万,加起来总共270万。扣掉公司给买的30万团体寿险,自己再买240万的定期寿险,保到60岁,每年保费才一千出头。比之前代理人给的200万方案多了40万保额,保费才多了一百多,钱花得明明白白。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|见微