上周跟个老同事吃烧烤,他说最近总加班到两点,怕自己哪天猝死,留个烂摊子给老婆孩子。
他当时喝了口冰啤酒。
我问他,你现在房贷每个月要还多少,娃明年上小学要交多少学费,爸妈那边每年的医药费预留了多少,他掰着手指头算,算到一半突然说,要是我真没了,我老婆根本扛不住这些数。
我又问,那你买寿险了吗?
他愣了下,说买那玩意干啥,死了才赔,我又不打算死。
你看,这就是大多数人对寿险的误解。
别等出事才想:寿险保的从来不是你自己
说实话,我接触过好多人,一听到寿险两个字就皱眉头,觉得晦气,觉得是给死人准备的东西。
但你换个角度想啊。
你是家里赚最多的那个人,你每个月拿回来的工资,是还房贷的钱,是给娃报兴趣班的钱,是给爸妈买降压药的钱,是你老婆不用出去打零工能安心带娃的底气。
哪天你真的不在了,这些钱不会凭空消失。
寿险的核心作用,是把你走之后,家里人本来要面对的经济窟窿,填上。
不是给你自己花的。是给你留在世上的人,留够能接着过日子的钱。
之前有个客户,32岁,在互联网公司做运营,去年体检查出肺结节,想补个寿险。他当时的情况是:120万房贷还剩22年,娃刚满3岁,每年学费加兴趣班要3万,爸妈没有职工医保,每年预留2万的医药费。
他坐在我对面算,算到最后说,要是我真走了,我老婆一个人每个月赚6000,根本扛不住。
我们当时给他算,不算那些虚头巴脑的“未来收入损失”,就实实在在算:120万房贷,加上未来10年家里的基本开支(每个月5000,10年就是60万),再加上给老人预留的20万养老钱,总共200万。减去他现在家里能拿出来的30万存款,加上单位给的50万团险身故保额,最后算下来,他需要自己补个120万的寿险保额就够了。
对,就这么简单。
没有什么复杂的公式,就是算你走了之后,剩下的人要扛的所有刚性支出,把这些数凑齐了,就够。
别踩坑:不是所有叫“寿险”的东西都适合家庭支柱
不过话说回来,现在市面上的寿险产品,花多眼乱。
我见过最离谱的配置,一个月赚8000的上班族,给自己买了年交2万的储蓄型终身寿,保到100岁,回头问他重疾险买了没,说手头紧,没钱了。
这不是本末倒置吗?
你现在是家里最能赚钱的年纪,是上有老下有小的阶段,你最需要的保障,是在你责任最重的这几十年里,万一真出点事,能拿到一笔足够多的钱,帮家里把难关渡过去。
那种储蓄型的终身寿,保费贵,杠杆低,你现在每年交两万,交20年,总共交40万,真要是第10年出事,可能也就赔个40多万,杠杆才2倍不到。
而同样的预算,你买定期寿险,保到60岁,也就是你退休、房贷还清、娃已经工作的年纪,30多岁的男性,100万保额,每年也就一千多块钱。
对普通家庭的经济支柱来说,高杠杆的定期寿险,是优先级远高于储蓄型终身寿的选择。
别被人忽悠着,一上来就买那种要交二三十年、几十年后才能拿回钱的产品。你现在的每一分钱,都要花在刀刃上。
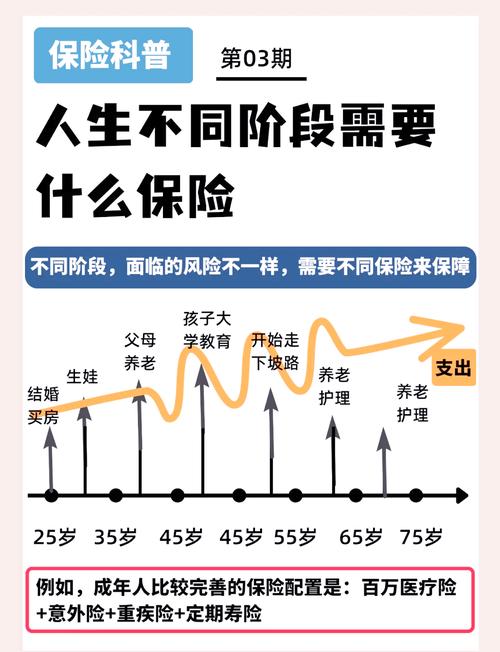
还有个误区,好多人觉得,我有意外险了,意外险也赔身故,就不用买寿险了。
哦不对。
意外险只赔因为意外导致的身故。要是你是因为生病走的,比如突发心梗,比如癌症,意外险一分钱都不会赔。
而寿险,不管你是因为疾病还是意外走的,只要在保障期内,符合条款要求,就会赔。
这俩根本不是一回事。
对吧?
算笔实在账:你到底该买多少寿险才够
好多人问我,那我到底该买多少保额才合适?
别听那些人扯什么“要覆盖未来10年的年收入”,太扯。
你要是年入百万,难道硬要凑个1000万的保额?每年交几万块保费,对你来说也是负担啊。
普通家庭,就算三个数就行:
第一,你欠的所有刚性负债。房贷、车贷、欠亲戚朋友的钱,这些是不管你在不在,都要还的,一分都不能少。
第二,你未来5到10年,家里必须要花的钱。娃的学费、老人的赡养费、家里的基本生活费,算个平均数就行,不用算的特别细,毕竟谁也不知道未来的物价会涨成啥样。
第三,你现在已经有的、能当身故保障的钱。家里的存款、单位给的团险、意外险的身故保额,这些是已经有的,就不用重复算。
把前两个数加起来,减去第三个数,剩下的,就是你需要的寿险保额。
保额不是越高越好,是够覆盖你走之后,家里人不需要大幅降低生活质量,就能把剩下的路走完就行。
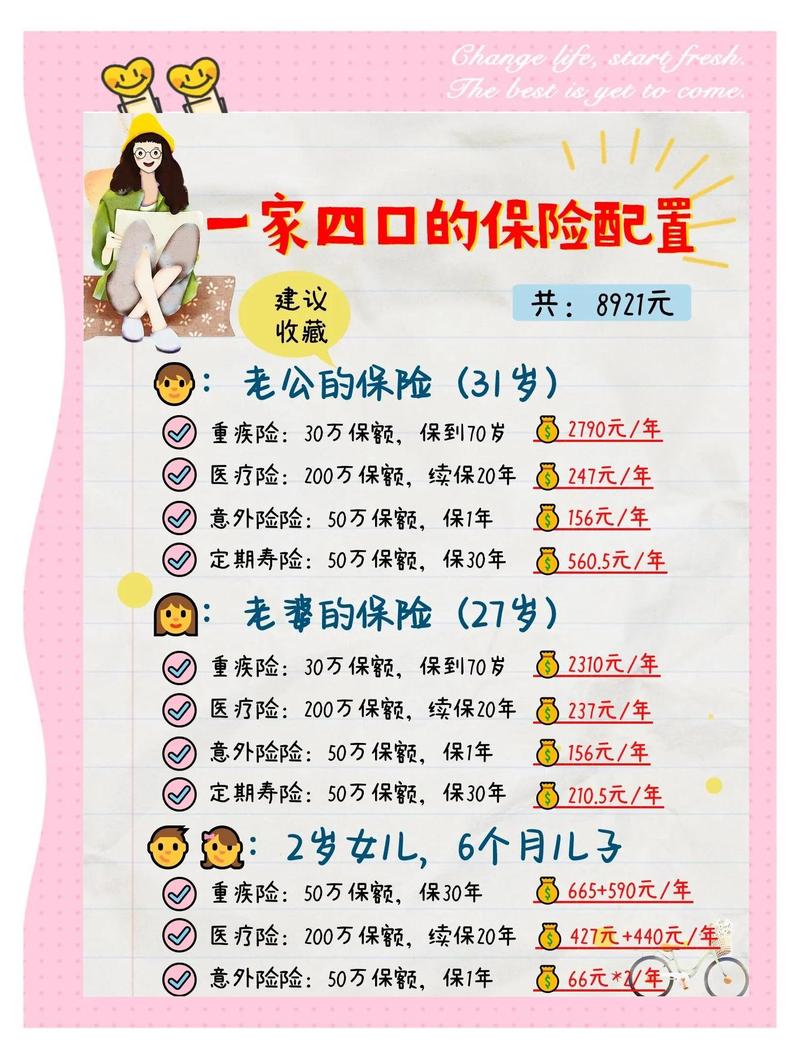
我那个吃烧烤的老同事,上周找我算完,给自己买了150万的定期寿险,保到60岁,每年交1200块。
他说,算完这笔账,最近加班到两点,都不那么慌了。
其实就是这么回事。
寿险从来不是什么晦气的东西。它就是你给家里人留的一张“兜底的船票”——万一你真的提前下船了,剩下的人,能拿着这张船票,安安稳稳的把剩下的航程走完。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小北