前阵子跟一个旧朋友吃饭,他点完菜半天没动筷子,说前年骑电动车去工地,被闯红灯的车撞了,右腿膝盖以下截了肢,现在不仅干不了原来的瓦工活,连出门逛个街都要拄拐,走半小时就疼得受不了。
他说当年刚结婚,咬咬牙买了一百万的定期寿险,那时候只想着万一自己没了,给老婆孩子留钱还房贷,根本没仔细看合同,直到出院整理保单才发现,原来还有一笔全残保险金能赔。
全残不是你想的“重度残疾”
很多人听到全残,第一反应就是“瘫在床上不能动”对吧?其实不是这么回事。保险里的全残,是有明确的约定定义的,不是我们随便说“我残疾了”就能赔。
举几个常见的约定情况:比如双目永久完全失明,或者两上肢永久完全丧失机能,或者一目永久完全失明加上一肢永久完全残废,再或者完全永久不能自主料理吃饭、穿衣、移动、排泄这些基本生活,都符合要求。
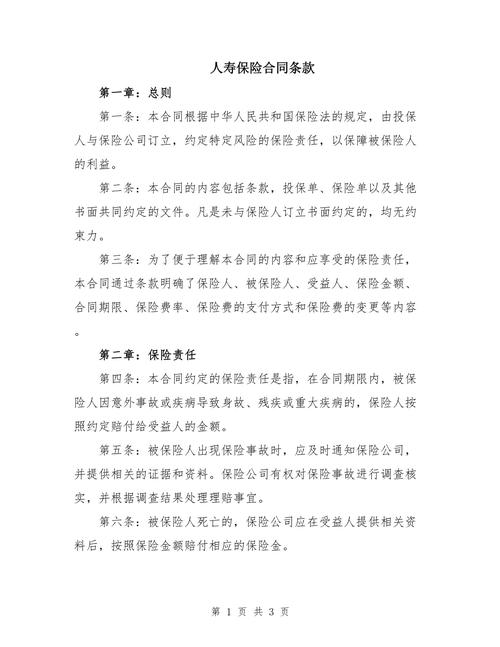
说实话,90%买保险的人,都没认真读过这段定义,甚至不少业务员卖的时候,都不会主动提这个责任。大家都盯着身故赔多少钱,重疾赔哪几种,全残就像被藏在角落的一张优惠券,不到出事没人想起它。
更别说不少人把全残和普通的伤残搞混了,我们常说的十级伤残,从十级到一级,一级最重,全残的要求确实比一级伤残还要更严格一点,但它的作用,也真的比你想的大。
全残保险金能帮上什么实实在在的忙
还是说刚才那个朋友,他那笔一百万的全残保险金赔下来,先把剩下的六十几万房贷全清了,留了三十多万放银行做理财,每个月的利息够他做康复,也够孩子的学费。老婆不用辞掉工作专门照顾他,一家子还能维持正常的生活。
你品品,身故保险金是给家人留钱,帮家人活下去。全残保险金是给谁留钱?是给你自己,给你这个还活着,但再也赚不了钱的人留活路啊。
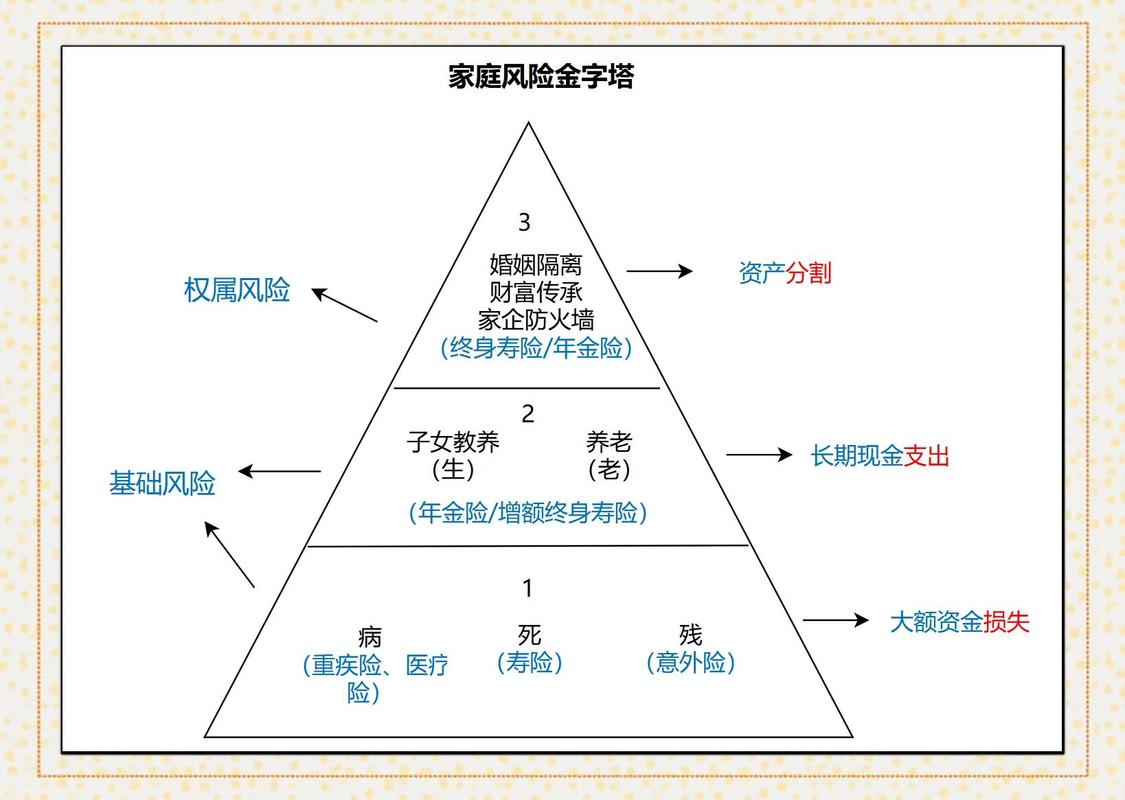
有人说,我买了意外险了,意外险不是有伤残赔付吗?还要全残保险金干嘛?
不对哦。意外险的伤残,只赔意外导致的伤残对不对?那要是生病了呢?比如得了渐冻症,整个人慢慢失去所有运动能力,符合全残标准,意外险不赔。再比如脑溢血后遗症,半边身体完全动不了,达到全残,只要不是意外导致的,意外险也不赔。但寿险带的全残保险金,不管意外还是疾病导致的,符合约定就赔,覆盖范围宽多了。
不过话说回来,也不是说意外险没用,就是两者管的范围不一样,别搞混了。
挑的时候别踩这几个坑
第一,优先选自带全残责任,不加价的产品
现在市面上绝大多数定期寿险、终身寿险,本身就自带全残责任,不会额外加钱。没必要为了所谓的“额外全残保障”多花不必要的保费,当然如果预算充足,想要更高的额度另说。
第二,看清楚给付规则,别被文字游戏绕进去
大部分产品是,全残赔了保额,合同就终止了,身故就不再赔了。少数产品是全残赔一次,身故再赔一次,这种保费会高一点,根据自己的预算选就好,没有绝对的好坏。
第三,不用强行重复购买
很多重疾险里也有重度残疾责任,定义和全残差不多,如果你已经买了带全残的寿险,重疾险的这项责任已经有重叠了,预算不够不用强行叠加,把钱花在缺口更大的地方更划算。
还有很多人会问,全残概率这么低,有必要在意吗?说实话,概率确实比身故低,但真落到谁头上,就是100%的灾难。而全残保险金很多时候,就是保单白给的责任,你只要多花两分钟翻一眼条款确认一下就行,不费什么事。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子