除外承保根本不是拒保
很多人搞混了这俩概念。 拒保是啥?就是保险公司直接说”我们不接你这个单”,你交多少钱都没用。 除外承保是啥?保险公司愿意保你,但把你已经查出问题、未来大概率会出事的那部分责任,单独划出去不赔。 别觉得这是耍流氓。 举个最简单的例子,你体检查出肺结节,医生说没大事定期复查就行。那核保的时候,大概率不会直接拒你,但会把”肺部相关的癌症、疾病”这部分责任除外——毕竟你已经有这个病灶了,未来出险的概率比健康人高一大截,人家总不能赔本来就可能要发生的风险,对吧? 如果所有人有结节都能标准体买,那最后保费肯定要涨,最后买单的还是所有普通投保人。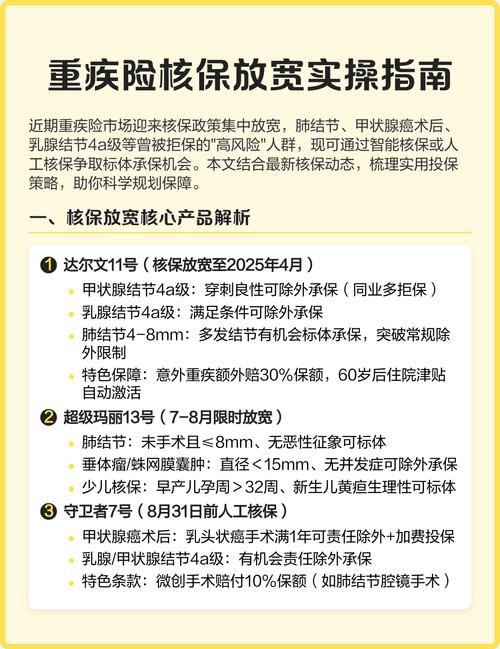
不是所有除外都能直接签
我知道很多人看到除外就头大。 但你得会分辨,哪些除外是合理的,哪些是你换家公司就能拿到更好结果的。 先说能签的情况。 比如你是轻度高血压,长期吃药控制稳定,某家公司给你除外了”高血压引发的心脑血管疾病”,那其实挺合理的。毕竟你本身就有基础病,这部分风险本来就比健康人高。 那啥情况别着急签? 就是你明明只是个3类结节,某家公司直接把你整个乳腺、甲状腺的所有责任全除外了——这时候你别急着交钱,多找两家试试。我之前碰到过一个客户,第一次投的公司,直接把她甲状腺相关的所有责任全除外,换了另一家,只除外了”甲状腺癌及其转移”,剩下的甲状腺炎、甲状腺结节相关的手术责任都能正常赔。 真的差很多。 差了好几十万的保障范围。 投保前多花两三天对比核保结果,比你以后理赔的时候扯皮强一百倍。 这里要提一句,除外的范围越窄越好,别一竿子把整个器官的所有责任都划走。 比如同样是肺结节核保,有的公司只除外”肺部原位癌”,有的公司直接除外”所有肺部疾病”——这俩的保障差得不是一点半点。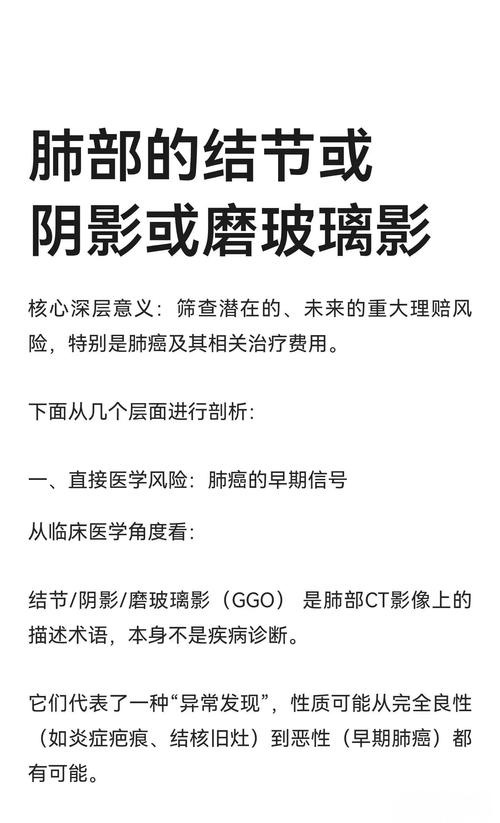
签了除外的保单,就永远不能改了吗?
好多人问我,要是当初因为结节被除外了,以后我把结节切了,复查全正常,能不能申请把这部分责任加回来? 能。 真的能。 但不是所有公司都支持。 有的公司的保单条款里,明确写了”投保人如果能提供近半年的复查报告,证明之前的异常已经完全痊愈,可以申请重新核保,调整除外责任”。 但也有的公司,核保结论一旦确定,就永远跟着保单走,哪怕你后面把病灶切了,也不会给你调整。 所以当初你选保单的时候,别光看哪个便宜,哪个除外少,还要看后面能不能申请调整责任。 我之前有个老客户,2019年因为乳腺结节3类,投保的时候被除外了乳腺相关的责任。去年她做了微创切除,术后病理是良性,连续复查了一年都没有异常,她就给保险公司提交了复查报告,申请把除外的乳腺责任加回来。 大概一周吧,公司就给了回复,同意调整,现在她的保单里,乳腺相关的责任已经恢复正常保障了。 当然,也有反过来的情况。 如果你当初是标准体买的保险,后面体检查出了新的异常,你别担心——保险公司不会随便给你加除外的,只要你当初投保的时候如实告知了,后面的健康变化,不影响已经生效的保单。 哦对,这里要敲个重点:拿到除外的核保结论,千万不要隐瞒自己的健康异常,硬要走标准体投保。 我见过太多人,为了不被除外,把自己的结节、高血压、住院史全瞒了,觉得只要熬过两年,保险公司就必须赔。 真不是。 真到理赔的时候,人家一查你的就诊记录,发现你投保前就有明确的异常,没如实告知,该不赔还是不赔,最后保费都可能退不了。 被除外不是丢人的事。 总比你以后理赔拿不到钱强吧? 本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。作者|dananjin
排版|dananjin
审核|满满