上周陪朋友去复查甲状腺3类结节,她攥着半年前随手在某平台填信息投重疾险的拒保短信,蹲在医院走廊的长椅上蔫了半小时。
不是怕结节癌变。
是觉得自己以后再也买不上保险了。
说实话,这种情况我见得太多了。十个体检查出点小问题的人,八个会对着投保页面的健康告知页犯怵,剩下两个干脆直接放弃,觉得自己是“异类”,不配买保险。我当时蹲在她旁边,把之前存的一堆核保案例翻给她看,她才慢慢缓过来。
什么才算大家说的“非标体”?别自己吓自己
很多人对这个词有误解,觉得非得是得过癌症、做过手术、有严重慢性病的人才叫非标体。
真不是。
保险公司的核保逻辑特别简单:跟同年龄、同性别、同生活习惯的平均水平比,你的健康状况如果好到能直接按标准费率承保,就是标准体;但凡你有一点跟平均水平不一样的,需要加费、除外、延期甚至拒保的,全是非标体。
说出来你可能不信,BMI超过28的算,长期熬夜转氨酶高两个单位的算,甚至两年前得过肺炎住过一周院的,也算。
我见过最夸张的一个人,只是因为小时候得过水痘,填健康告知的时候主动提了,被要求多做了一堆检查。
所以别对着体检报告上的小箭头就自己判死刑。你以为的“小毛病”,在保险公司那可能根本不算事;你觉得“没什么大不了”的旧病史,反而可能需要提前准备材料,甚至要补做最近半年的复查报告才能通过核保。
被拒过一次,是不是就再也买不了了?
这是最多人问我的问题。
答案当然是否定的。
不同公司的核保尺度差得特别大。同样是甲状腺3类结节,有的公司直接标体承保,有的会除外甲状腺相关的责任,有的会直接加费,还有的会直接拒。
我最烦的就是那种随便弹个广告让你“10秒测保费”的,很多人手贱点进去,填了个结节的信息,秒出拒保结果,还没反应过来,这条拒保记录就已经被共享了。
等你后面认认真真找产品投的时候,核保员问你有没有被其他公司拒保过,你说有,人家直接要你提供之前的体检报告、拒保通知,本来可能能标体的,这下反而要多走一堆流程。
太坑了。
别觉得被拒一次就天塌了。只要不是那种严重的、影响长期健康的疾病,多试几家,总能找到合适的承保方案。
非标体投保最容易踩的3个坑,别等被拒了才后悔
第一个坑,健康告知瞎填。
要么是怕麻烦,啥都不填,觉得“两年前的事没人查得到”;要么是太实在,人家问你有没有甲状腺结节,你主动把乳腺增生、脂肪肝、甚至上次体检血压高的事全说出来。
两种都错。
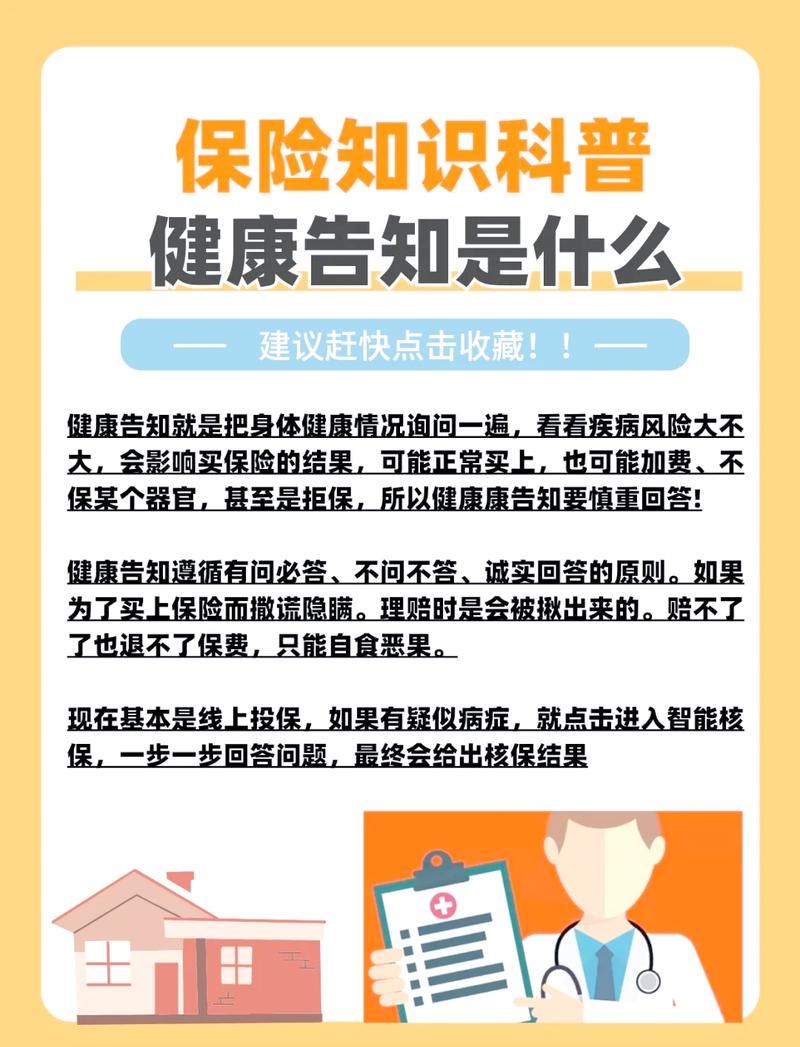
健康告知的规矩是“问什么答什么,没问的不说”。人家没问你乳腺的事,你不用主动提;人家问你有没有甲状腺的问题,你就按体检报告的结果如实填,别隐瞒,也别多嘴。别信那种“只要过了两年不可抗辩期就肯定能赔”的说法,真到理赔的时候,要是查到你投保前明明有未告知的健康问题,该有的影响还是会有,没必要冒这个险。
第二个坑,只试一家就放弃。
刚才说了,不同公司尺度不一样。你在A家被拒了,不代表B家也会拒,说不定B家对这个疾病的核保特别宽松。
第三个坑,“等我结节消了再买”。
有些人觉得自己现在结节3类,等降到2类再投更划算。可你能保证这半年里结节不往严重了发展?再说了,核保尺度是会变的,说不定今年3类能标体,明年就要求必须2类才能投,等的过程里变数太多了。
真不确定自己能不能投,该怎么操作?
别瞎试。
先找支持智能核保的产品,进去填对应的健康告知问题,只要你在正式提交之前退出,就不会留下任何投保记录。
智能核保的好处就是快,而且不留痕。你可以多试几家,看看每家的核保结果,挑个你能接受的再正式投。
除非你已经确定这个产品你特别想买,不然别随便提交人工核保。人工核保是要留记录的,后面投别的公司都能查到,平白无故多很多麻烦。
还有,去核保之前把所有的体检报告、住院记录都找齐,别等人家要了再到处翻,耽误时间。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|乐乐