上周帮一个刚在杭州买完房的95后朋友算保障,他第一反应是摆手。
“我现在每个月房贷7200,扣完社保公积金到手才1万2,连喝杯20块的果茶都要凑满减,哪有钱买寿险?”
真的。
很多人对寿险的认知还停留在“有钱人才需要买的身后保障”,却从来没把自己欠的那笔钱,和这份保障摆到同一张账上算过。
你欠的债,从来不会因为人不在了就一笔勾销
很多人有个很天真的想法:我要是哪天出了意外走了,欠银行的房贷、欠亲戚的首付,是不是就自动消了?
根本不会。
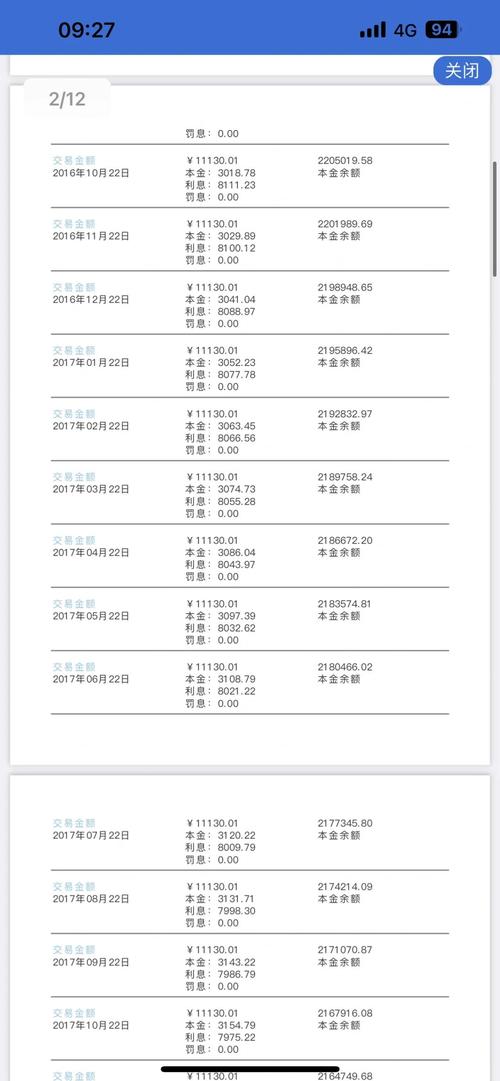
只要是合法的债务,在债务人身故后,会优先从他的遗产里划扣偿还,剩下的部分才会给到继承人。
之前碰到过个客户,35岁做生意的,去年突发心梗走了,留下20万的经营欠款,还有一套估值100万的按揭房。最后走的流程是,先从这套房子的处置款里扣20万还欠款,剩下的钱加上他之前存的20万存款,才是他老婆和6岁孩子能拿到的全部家底。
你想想,要是这套房子是他和老婆住了5年的婚房,孩子刚上小学,难道真的要因为那笔没还完的债,把房子卖了,一家三口租房子住?
别说银行不跟你讲人情,就算是你找亲戚凑的那笔首付,没打欠条的那种——你走了之后,你老婆孩子难道能装作没这回事?人情债也是债,压在活人身上,比银行的催款单还沉。
寿险的钱,为啥能刚好填上债务的窟窿
很多人一提到寿险,第一反应是“这是给家里留生活费的”,却没想过,对背着长期贷款的普通人来说,寿险很实用的作用,是先把你没还完的债给兜住。
这里得说个很多人搞混的点。
只要提前指定了身故受益人,寿险的身故理赔金就不属于被保险人的遗产,不会被强制划扣用来偿还被保险人生前的普通债务。
之前很多人说寿险能“避债”,总觉得是老赖用来转移资产的歪招,其实对普通打工人来说,这个规则很实在的好处,根本不是帮你逃债——是你走了之后,这笔钱是直接打到你指定的家人账户上的,银行不能直接把钱扣走抵房贷。你的家人可以拿着这笔钱,选择一次性把剩下的房贷全部还清,保住现在住的房子,也可以留一部分钱当孩子的学费、家里的生活费,不用被催债的人逼着立刻把房子低价卖了。
说白了,你刚买房那几年,是债务压力最集中的时候,房贷余额最高,家里的抗风险能力最弱。这时候你花最少的钱,买一份保额和你剩余房贷差不多的定期寿险,保到贷款还完的年纪,根本花不了多少钱。比如100万的保额,保到60岁,28岁的年轻人买,一年也就一千多块,平均下来一天三块多,换的就是万一你真的出了啥意外,你的家人不用被迫从住了没几年的房子里搬出来。
不过话说回来,别一上来就被人忽悠买啥高保费的终身寿。你现在的核心需求是填债务的窟窿,不是搞啥财富传承,等你后面房贷还得差不多了,手里有存款了,再考虑要不要加保,完全来得及。
别踩这两个关于债务与寿险的常见坑
第一个坑:我没有欠银行的钱,就不需要买寿险。
真的不是。你找亲戚借的首付,你刷信用卡给家里买的家电,甚至你答应给孩子存的大学学费,这些都是压在你身上的责任,本质上和欠的债没区别。你要是真的突然不在了,这些责任不会凭空消失,最后都会落到你最亲的人身上。
第二个坑:我买了寿险,不管欠啥债都能不用还。
别想那歪的。要是你本来就欠了几百万还不上,天天被债权人追,转头就买个几百万的寿险,想着走了之后把钱留给孩子,这种情况只要债权人能举证你是恶意转移资产,那理赔金还是会被用来还债的。保险的规则从来不是给老赖开后门的,是给好好过日子的普通人托底的。
其实算下来真的没那么复杂。
你活着的时候好好赚钱,按计划还房贷,把日子过好。万一你真的遇到了没法预料的风险,那份和你债务余额差不多的寿险,会帮你把剩下的债还完,让你爱的人还能继续住在熟悉的房子里,不用因为你走了,连个落脚的地方都没有。
这才是普通打工人买寿险的意义。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|白杨