上周半夜收到朋友的微信。
连发三个感叹号。
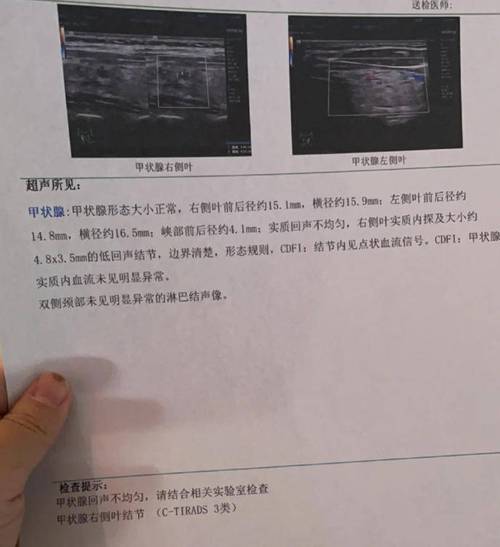
说自己刚投的重疾险,核保结论下来是”延期承保6个月”,他当时坐在体检中心门口,手里攥着刚打印的甲状腺超声报告,3类结节,边界清,无血流信号,医生说半年复查就行,怎么到买保险这里就被卡了?
说实话,这种场景我太熟了。
很多人第一次碰到核保结论里的”延期”两个字,第一反应是天塌了——是不是我病得很重?是不是以后再也买不了保险了?
先别急着下结论。
先掰明白:延期承保根本不是拒保
很多人会把核保的几个结论混为一谈,其实差得远。
标体承保,就是按照正常价格给你保,啥毛病没有。
加费承保,就是知道你有点小风险,多收点保费照样保。
除外承保,就是把你现在出问题的那个部位排除在外,其他正常保。
拒保,是直接告诉你,我们现在算不清你的风险,不卖给你。
那延期是啥?
延期承保的核心逻辑,是”现在风险算不准,等你情况明朗了再来”,不是永久把你挡在门外。
我之前接触过一个用户,体检查出磨玻璃肺结节,大小4mm,刚发现的时候投重疾险,直接被延期12个月。他没瞎折腾,老老实实按照医生说的,半年复查一次,满12个月的时候带着两次复查报告去申请核保,最后因为结节没有增大、形态稳定,直接标准体过了。
真的不是一棒子打死。
哪些情况,比较容易被给出延期结论
不是所有的小异常都会触发延期。
保险公司的核保人员,每天要看几百份体检报告,他们要的从来不是”你完全没生过病”,是你现在的身体状况,对应的风险是可以被量化的。
什么情况算不准?
就是你刚发现一个异常,还没有足够的观察数据,没法判断它未来会不会往坏的方向走。
比如刚查出来的3类甲状腺/乳腺结节,距离上次发现还没满6个月,没有复查记录证明它稳定;比如刚做完急性胆囊炎手术才3个月,还没满临床要求的半年观察期;比如体检测出来血压145/92,还没去心内科做24小时动态血压监测,没法确诊是不是真的高血压。
这些情况,核保员没法拍板给你保,也不想直接拒你,就会给出延期结论。
说白了,就是给你留了个”等一等”的窗口。
收到延期通知,千万别乱操作
我见过太多人,一拿到延期通知,脑子一热就犯傻。
特别常见的傻操作,就是立刻换三四家公司疯狂投,把自己的投保记录填得乱七八糟。
真的没必要。
你想想,你现在的身体情况是固定的——结节还是那个刚发现的结节,手术还是刚做完俩月的手术,换哪家公司的核保员,看的都是一样的资料,大概率给出的结论还是延期。反而你短时间内多次提交投保申请,留下一堆核保记录,等你后面真的准备好资料要投的时候,反而可能让核保员觉得你是不是身体出了别的问题。
说个真事,之前有个用户被延期之后,连续投了5家不同的公司,最后不仅没拿到想要的核保结论,还因为短时间内多次投保,被其中一家公司的系统标记为”高风险投保用户”,后面等他复查完资料齐全的时候,反而花了更长时间才通过核保,得不偿失。
那正确的做法是啥?
别上来就否定结论,先找客服问清楚,延期的具体要求是什么。
是要你满6个月复查,带着无变化的超声报告来?还是要你提供专科医生的诊断证明,说明目前情况稳定?还是要你把之前的住院病历全部整理好提交?
把要求一条条记下来,到时间准备好材料,再重新申请就行。
对了,别瞎找网上的”核保攻略”乱改病历。
核保员看过的病历比你吃过的饭还多,你改没改,一眼就能看出来,反而弄巧成拙。
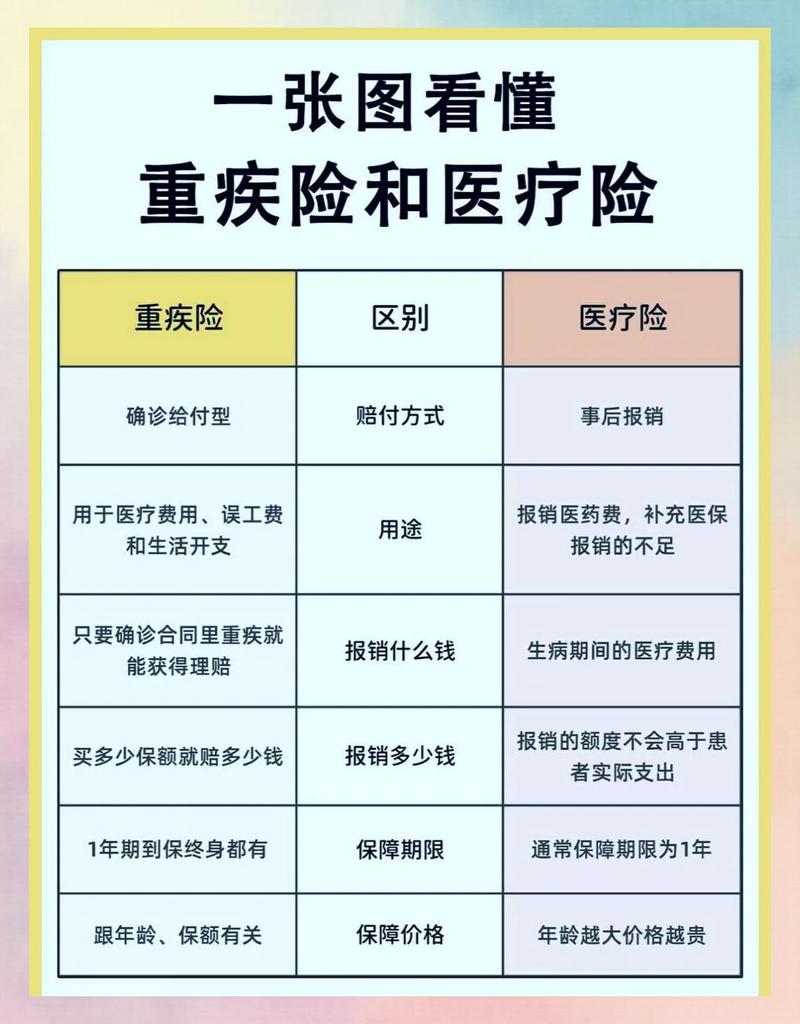
哦对,还有人会说,那我先买个意外险、百万医疗险行不行?
当然可以啊。
意外险本来就不看健康状况,百万医疗险如果是那种健康告知比较宽松的,能过的话当然可以先配着,等重疾险的延期时间到了,再申请就行。
别钻牛角尖。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|安然