出事后第一时间,先报案
很多人慌了神,第一反应是先办丧事,想着等忙完再说。其实大可不必,报案不需要等到所有材料都凑齐。哪怕只过了一两天也要先报,给保险公司留个记录,省得后面因为时间太久,材料丢了说不清。
报案渠道也多,不用特意坐车跑到保险公司网点蹲点。打官方客服电话可以,找当初卖保险的代理人可以,手机上保险公司的官方APP、公众号都能提交报案信息。
找不到保单也不用慌,只要报对投保人或者被保人的身份证号,保险公司系统里就能查到所有投保记录,不用你翻箱倒柜找那张皱巴巴的纸质保单。
第二步:整理理赔材料,核心就这几样
说实话,我之前也以为要攒十几份材料盖七八个章,实际走下来才发现,寿险理赔的核心材料其实只有三类,缺什么后面补都来得及。
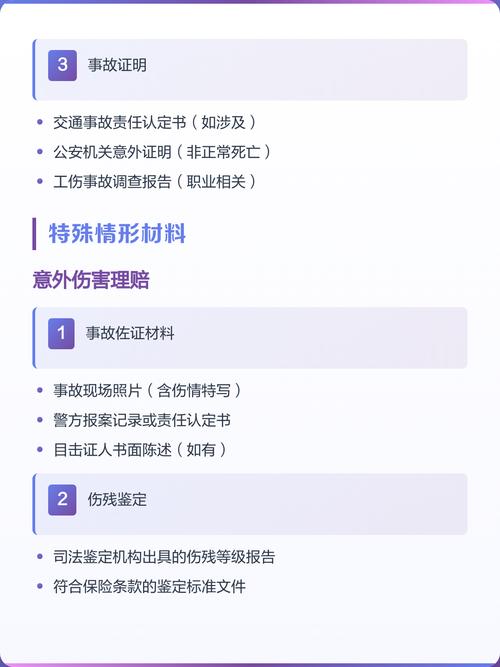
第一是身故证明。如果是在医院身故,开死亡医学证明就行;如果是意外身故,公安部门会出具相关证明;最后销户证明也可以作为材料用。
第二是受益人身份材料。你自己的身份证、银行卡,还有能证明你和被保人关系的材料,如果保单已经明确写了受益人,带好身份证银行卡基本就够,要是没写受益人,就带户口本或者公证处的关系证明就行。
第三就是保单相关,如果找得到纸质保单交上去就行,找不到就像报案说的,保险公司自己查,不用你操心。
不需要一次性把所有材料都凑齐,现在大多保险公司支持先提交初步材料,后面缺什么会告诉你,你慢慢补就行,不会因为缺一份材料就直接给你拒了。
审核打款,到底要等多久
材料交齐之后,就是保险公司的审核环节。如果责任清晰,出险情况符合合同约定,一般一周左右就能出结果,快的两三天就打款了。
要是案件比较复杂,比如投保没满两年就出险,保险公司需要核查过往的就医记录和投保告知,时间就会久一点。不过监管有要求,复杂案件最多不超过30天,不会无限期拖下去。
不过话说回来,真要是不符合合同约定的责任,保险公司也会出具书面的拒赔通知,把拒赔的理由写得清清楚楚,不会莫名其妙就扣着钱不给。
很多人说理赔难,其实大半都是一开始对责任理解错了,或者投保的时候健康告知没做对,真不是流程故意卡你。寿险本身责任就很简单,就是身故给钱,比起那些医疗险理赔,要简单太多了。
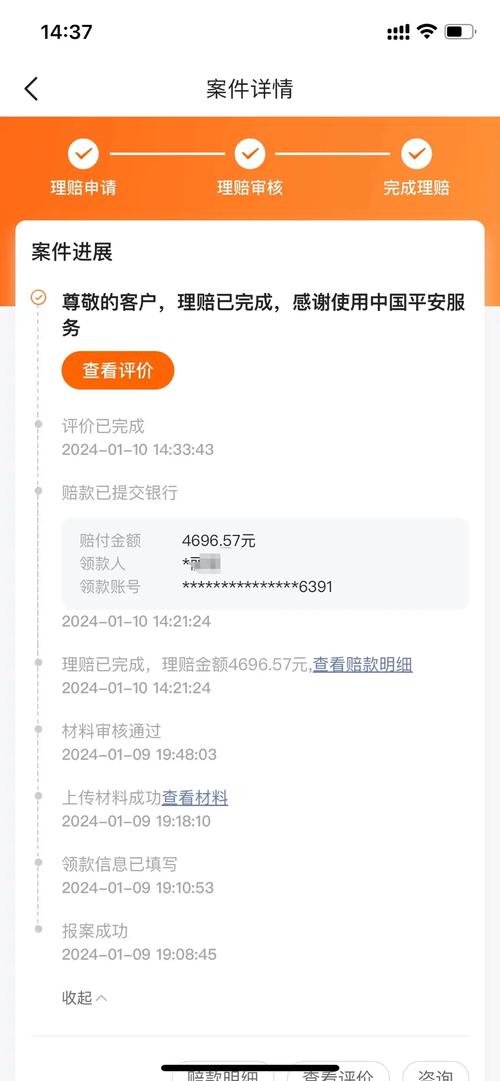
发小那次,从报案到打款,一共用了八天。钱到账那天她给我发消息,说原来真的没自己想的那么难,之前吓了好几天,都是自己吓自己。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微