上周三晚上十点半,我刚转完这个月的房贷,手机弹出来银行的扣款提醒——8742块,一分不多一分不少。瘫在沙发上盯着天花板发愣,突然想起几年前帮客户办理赔时碰到的事。32岁,房贷剩190万,人因为急性心梗走了,留着老婆带着刚上小学的孩子,房子差点被银行收走。那时候我还觉得这事离自己远,那天盯着扣款短信,突然就觉着凉飕飕的。
你给房子买的那种“贷款人意外险”,根本不是寿险
很多人办房贷的时候,会被银行搭售一份一年几百块的“贷款人意外险”,觉得这就相当于给房贷上了保险,哪怕自己出点什么事,贷款有人还,房子能保住。
别不信。
之前碰到的那个心梗走的客户,就是办房贷的时候买了这份意外险。一年交320块,当时工作人员说“出事了帮你还房贷”,他觉得挺划算,主动签的字。
最后理赔的时候,保险公司翻完条款:疾病导致的身故,不在这份产品的保障范围内。
一分钱没赔。
他老婆抱着材料在保险公司大厅哭的时候,在场的人都没说话。
说实话,这真不是保险公司故意坑人。从一开始,这份产品的定位就不是帮你扛所有房贷风险的——它只管你因为摔了、撞了、出车祸这种意外导致的身故或全残,哪怕你是天天熬夜加班熬到急性心梗走的,它一分钱都不会出。
很多人到这时候才反应过来,自己交了好几年的钱,保的风险连一半都没覆盖全。
算笔账就知道,覆盖房贷的寿险其实没你想的那么贵
很多人一听到寿险两个字就皱眉头,觉得这是有钱人买的、要交几十年攒钱的东西。
真不是。
你想想自己要这份保障的目的是什么?不是为了百年之后留多少资产给后代,就是怕万一你走得早,剩下的房贷没人还,银行把房子收走,家里人从住了好几年的房子里搬出去,孩子连熟悉的小区都没法待。
就为了这一个目的,你根本不需要买那种带储蓄责任的寿险。就买纯粹的定期寿险,保到你把房贷还完的那一年,保额刚好等于你剩下没还的房贷本金就行。
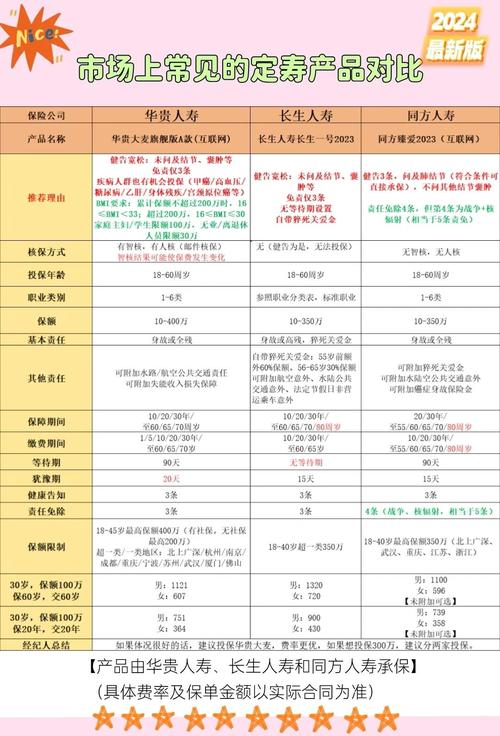
我给你算个实在数:30岁的男性,身体健康,没有严重结节没有长期高血压,买200万保额,保到60岁,30年缴费,一年的保费大概1200块。
平均到每个月,100块钱。
也就是你少喝两杯奶茶,少加两次95号油的钱。
说真的,你现在每个月还的房贷里,随便挤挤都能挤出来这点钱。
不过话说回来,也别觉得有了这个保障就万事大吉。毕竟这只是个兜底的工具,不是让你为了买保障故意降低生活质量的。要是你每个月还完房贷、交完孩子学费、扣完生活费之后,连100块钱都挤不出来,那先把日常的现金流稳住,再考虑也不迟。
买的时候别踩这两个坑,别白花钱
我见过太多人买寿险,钱花了,根本没起到实际作用。
第一个坑,保额凑数。
之前有个客户找我,说他买了50万的寿险,觉得每年交的钱特别便宜,占了大便宜。
我问他剩下多少房贷。
他说160万。
我当时都无语了。
你算啊,真出事的时候,50万的理赔款,连三分之一的房贷都盖不住,剩下的110万,银行还是会找你家里人要,房子还是保不住。这钱花的,有什么意义?
第二个坑,保期买短了。
有人觉得我买20年的就行,反正20年后我就退休了。
你房贷要还30年啊大哥。
20年之后保障没了,剩下10年的房贷,万一那时候出点什么事,剩下的贷款还是要家里人接着还。
还有个小细节,买的时候记得把受益人填成你最信任的家人,别一上来就选法定。真到理赔的时候,法定受益人要准备的材料能堆半张桌子,光开各种证明就能折腾一两个月。直接填指定受益人,钱直接打给对方,少很多不必要的麻烦。
对了,也别听别人瞎忽悠,说什么买了寿险就等于给房贷上了双保险。保障这种东西,从来都是匹配自己的实际情况来的,别人的方案再好,套到你身上不一定合适。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|柚子