前几天帮朋友梳理保单,最后停在缴费方式这一页,她盯着屏幕看了十分钟,问我:一次性交完还是分几十年交?哪个更划算?
其实哪有什么绝对的划算,只有合不合适。
先掰扯清楚,到底什么是趸交什么是期交
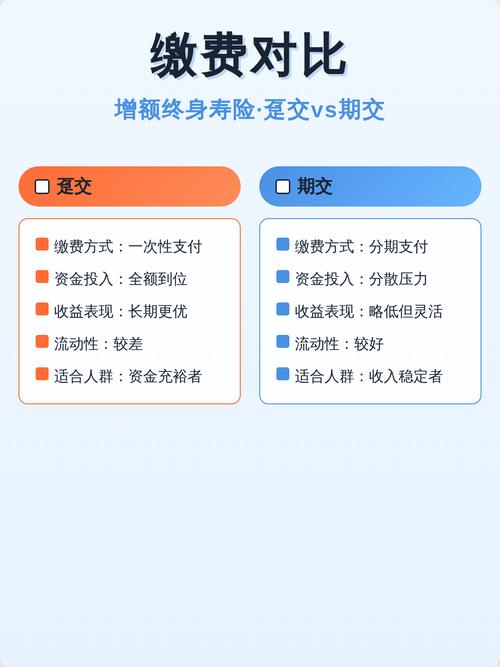
说人话,趸交就是一口气把所有保费全部交清,一次交钱,一辈子不用再掏腰包。期交就是按约定,每年交一次,分5年、10年、20年甚至30年交完。
很多人第一次看到趸交两个字,还以为是什么复杂的新名词,说白了就是一次性付款,和你买房子一次付清全款一个道理。期交就是房贷按揭,懂了吧?
别听人瞎忽悠,没有谁一定比谁好
说实话,我见过不少销售拼命推趸交,毕竟佣金一次性拿完,多省心。也有人说期交就是给保险公司送利息,一定要选趸交。这都是屁股决定脑袋的话。
如果你手里刚好有一笔闲钱,放个十年八年都用不上,就是想给自己留一笔确定的钱,不想每年记着交保费,怕哪天忘了保单失效,那趸交太合适了。而且趸交的总保费,一般确实比所有期交保费加起来要便宜一点,没错。
但如果你是每个月领工资的普通上班族,手里那点钱刚够付首付还房贷,养娃养家到处都要用钱,你硬把几十万攒下来的存款砸进去趸交,图什么呢?
急用钱的时候取不出来。要取只能退保,还要亏手续费。剩下的日子紧巴巴,真有个急事还要到处借钱,省那点总保费的钱,还不够付借款利息的。
这时候期交的好处就出来了。同样买一百万保额,趸交可能要三四十万,期交每年只要一万多,普通人都掏得起,杠杆直接拉满。你交保费的这二三十年,万一真触发责任,剩下的保费不用交了,直接赔保额,这香不香?带保费豁免的产品更是如此。
几个容易踩的小坑,给你提个醒
第一个坑,为了省总保费硬上趸交。刚才说了,总保费确实少一点,但前提是你这笔钱真的是长期不用的闲钱。把应急的钱都搭进去,省几万亏几十万,这笔账怎么算都不对。
第二个坑,不管是什么产品都选最长缴费期。很多人听了“期交越长杠杆越高”,不管三七二十一就选30年交。你都四十好几了,选30年交到七十多,那时候你都退休了,还要从养老金里扣保费,图啥?你收入不稳定,今年赚得多明年可能没收入,选二三十年交,交不上退保只能亏本金,何必呢?
第三个坑,买储蓄型寿险非要拉长缴费期。如果是保障型寿险,要的就是杠杆,期交长没问题。但如果你买的是用来存钱的储蓄型寿险,缴费期越长,每年增值的基数就越小,整体下来总收益反而不如短期交或者趸交,这个逻辑要捋清楚。
其实选来选去,就问自己三句话:
第一,掏完这笔钱,我下个月日子还过不过?拿完趸交的钱,兜里连三万应急钱都没了,直接选期交,别犹豫。
第二,我买这个是要保障还是要存钱?要保障,能选长就选长,拉满杠杆。要存钱,有长期不用的闲钱,能短交就短交,增值更快。
第三,我会不会忘事?经常连信用卡还款日都忘,每年交保费肯定记不住,那趸交一次清,省多少心。
不过话说回来,适合自己的,才是对的。别人的经验再好,也不如摸清楚自己的口袋和需求靠谱。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰