上周接了个老读者的电话,声音都急得发颤。
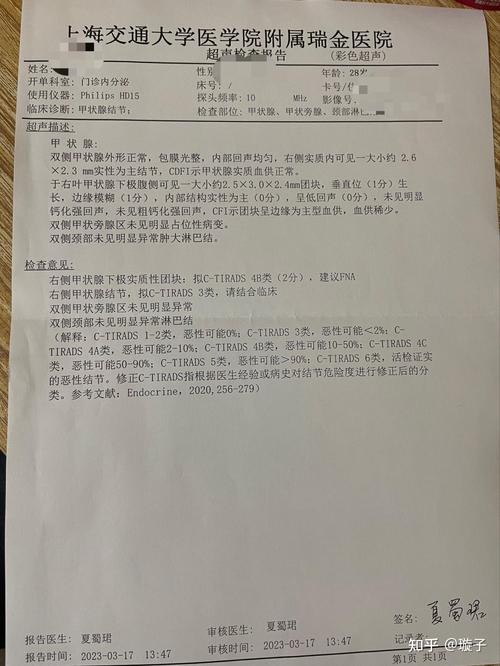
体检查出3mm甲状腺结节,之前看好的重疾险,保险公司发下来的核保通知里写着”加费25%承保”。他当场就懵了,觉得自己是不是被坑了,是不是买贵了,甚至想干脆退掉所有投保资料,再也不碰保险。
先别急着骂,加费承保根本不是”歧视你”
很多人一看到加费两个字就跳脚。
凭啥?
我又不是得过大病,不过是个小结节,平时连感冒都少得,凭啥多交钱?
真不是保险公司故意针对谁。
你就想,车险理赔过一次的人,第二年保费是不是要涨?本质逻辑是一模一样的——风险和保费得匹配。标准体的保费,是给各项指标都符合健康要求的人定的,你要是有某项指标比标准值异常,未来发生相关理赔的概率确实会比健康人高一点,多收的那部分钱,就是覆盖这部分额外的风险成本,不是乱加价。
加费承保的核心逻辑,从来不是”惩罚带病体”,而是让不同健康状况的投保人,都能拿到对应的保障,同时不会让健康体的保费被带病体的高赔付摊高。
说穿了,这是个双向公平的机制:你不用因为有点小毛病就被直接拒之门外,保险公司也不用承担超出定价模型的风险。
加费多少才算合理?别一看到数字就慌
我做了快十年保险科普,见过太多人看到加费30%就觉得天塌了。
其实加费的幅度是有清晰梯度的,不是核保员随便开价。常见的情况里,体重超出标准值10%-20%的,可能加费5%-15%;TI-RADS 2-3级、没有淋巴结异常的甲状腺小结节,可能加费10%-30%;原发性高血压控制稳定、没有并发症的,可能加费20%-40%。
算笔很实在的账:一款50万保额的终身重疾险,标准体年交保费4000块,加费30%的话,一年多交1200块,交30年累计多交36000块。和被拒保、只能买那种不保结节相关癌症的产品比,这点钱真的不算什么。
说实话,我碰到过不少人,因为看到加费10%就转头买了那种宣传”什么都能保”的产品,结果翻了三小时条款才发现,自己的甲状腺癌是明确除外的——说白了,就是你交了钱,真得了相关的病,人家不赔。这种时候再回头看当初那个加费20%的选项,是不是突然觉得那点每年几百块的差价,根本不算事?
碰到加费的结论,别着急签也别直接退
真的,别犯那种”为了省300块保费,放弃50万保额”的傻事。
对吧?
你当初想买保险的初衷,不就是怕万一出事的时候拿不出钱应急吗?怎么临了临了,反而把原本瞄准的核心保障给丢了?
拿到加费通知之后,别着急点同意,也别直接把投保链接删了,先花十分钟捋清楚三件事:
第一,看清楚加费对应的责任范围。是全保单责任统一加费,还是只针对某一项疾病的责任加费?有没有同步的除外条款?别稀里糊涂签了字,最后才发现最关心的责任反而不保。
第二,多试几家公司的核保尺度。同样的健康异常,不同公司的审核标准差得特别多。我之前帮一个读者对比过同一份甲状腺结节的体检报告,A公司直接要求加费35%,B公司是标准体承保,C公司是除外承保,前后跨度大到离谱。
第三,算清楚长期的成本账。别光盯着第一年的保费差价算,要把整个缴费期的总差额,和你能拿到的保障额度、保障责任放在一起比,别为了省那点零头,买个责任缺斤短两的产品。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小准