月薪5千 vs 年入百万,选对寿险缴费方式差别居然这么大
2026-09-25 07:24:49
上个月陪发小整理她的一堆保单,翻到定寿那页,她突然拍大腿。说当年买的时候,代理人说选10年缴吧,早点缴完早点完事,她就听了。现在每年要交小三千,她刚换了工作,手头上紧得很,连着两个月啃泡面凑保费。
我翻了下同款产品,如果选30年缴,每年只要一千出头。
差了快一半。
亏了。
常见的两类缴费模式,选哪类先看口袋
很多人买寿险,光顾着算保额,从来没认真想过缴费的事。其实说白了,寿险缴费就两大类。
趸交,就是一次性把所有保费交完,完事大吉。适合手里有闲钱,不想以后几十年记着缴费这件事的人。
期交,就是每年按时交,分5年、10年、20年、30年都有。绝大多数普通工薪族,选的都是这个。
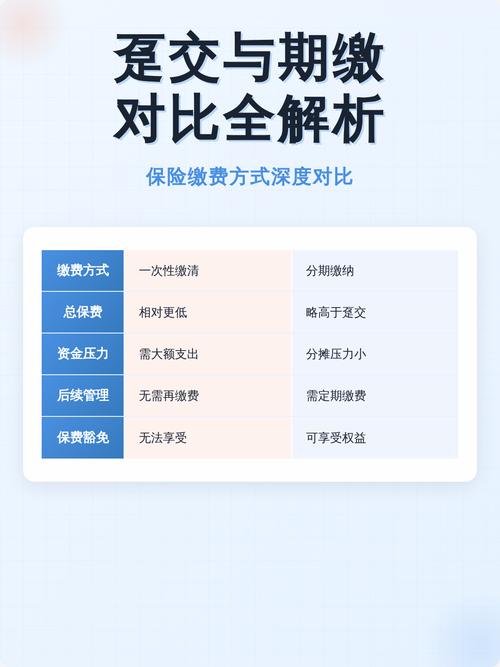 寿险趸交期交对比说明图
说实话,趸交总保费会比期交少一点,但一口气拿出来几万对很多刚成家的年轻人来说,压力太大了。本来买寿险就是为了转移风险,别因为买保险把自己现金流搞崩了,本末倒置对吧。
期交里的缴费年限,越长真的越划算吗?
现在网上一大堆人说,缴费越长杠杆越高,一定要选最长的。这话对吗?对一半吧。
杠杆高的意思是,你每年只需要交很少的钱,就能买到很高的保额。比如同样买100万保额,30年缴每年交两三百,10年缴每年要交快一千,对刚毕业的小朋友来说,肯定选30年缴压力小啊。
但不是所有人都适合最长缴费期啊。
举个例子,之前碰到一个45岁的私企老板,手里有不少闲钱,就是怕自己出事,儿子还没大学毕业,想给老婆孩子留一笔钱。他不想65岁了还在交保费,就想十年之内缴完,落得清净,那选10年缴就没问题啊,总保费还少,哪里不划算了?
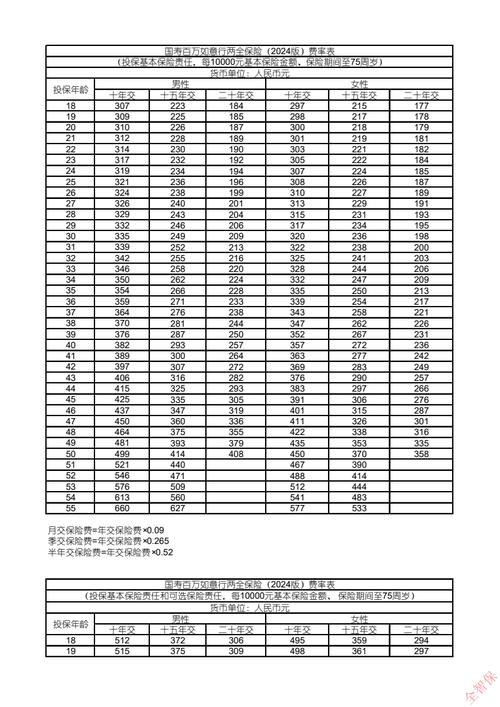 寿险不同缴费年限年交保费对比表
还有个误区要讲清楚,很多人说,选长缴费期能赚豁免。别搞混了,豁免大多是重疾险的东西,大部分寿险是不带保费豁免的,别为了不存在的豁免硬选长年限。
不过话说回来,如果你真的中途交不起了,也不是说保单直接就没了。大部分产品都有宽限期,还有复效期,真的碰到难处了,先别着急退保,找保险公司问清楚再说。
顺着自己情况选,根本不用纠结
 顺着自己情况选,根本不用纠结
其实哪有什么标准答案,无非就是顺着你自己的情况来。
如果你是刚工作没几年,月薪几千,手里存款没多少,未来收入还会涨,那闭着眼选最长的缴费年限就对了。先把保额做足,每年缴费没压力,杠杆拉满,把风险转移出去,等以后收入高了,想提前结清再说。
如果你已经年入几十万,手里有不少闲置资金,年纪也不小了,不想一直记着缴费这件事,那选短一点的年限,甚至趸交,都没问题,省得以后忘了缴费出问题。
还有人问,能不能中途改缴费方式?大部分保险公司都支持提前结清,要是本来选的长年限,后来有钱了,想一次性交完,一般都可以操作。反过来要是本来选的短年限,后来交不起了,能不能改长?这个要看公司的规则,得具体问,没有统一答案。
买寿险本来就是买一个确定的保障,别为了省一点保费,让自己近几年过的紧巴巴,也别明明手里没多少钱,硬撑着选短年限,最后交不起退保,保障没了,钱也亏了,得不偿失。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
月薪5千 vs 年入百万,选对寿险缴费方式差别居然这么大
文章链接:https://www.xinminbao.com/r/768.html