手里攒了点余钱,该搞懂:终身寿险适合谁
2026-09-25 07:01:46
别听网上扯一堆乱七八糟的概念。今天就说人话。
想给家人留确定保障的人,优先考虑
你这辈子再能拼,风险这事谁说得准。
上有老下有小的时候,最怕自己先走一步,留下一屁股贷款,和没长大的孩子、没退休的老人。定期寿险能帮你扛中年阶段的责任,可保期到了之后呢?
总不见得你60岁之后,就完全不需要给家人留任何东西了吧?
终身寿险的身故责任,保一辈子。只要合同有效,不管你什么时候走,都能赔给指定的受益人。不需要复杂的继承流程,也不用跟其他亲属分,写了谁就是谁的。
如果你本来就打算给孩子留套房子或者一笔存款,换个角度放终身寿险里,杠杆其实比你想象的高。
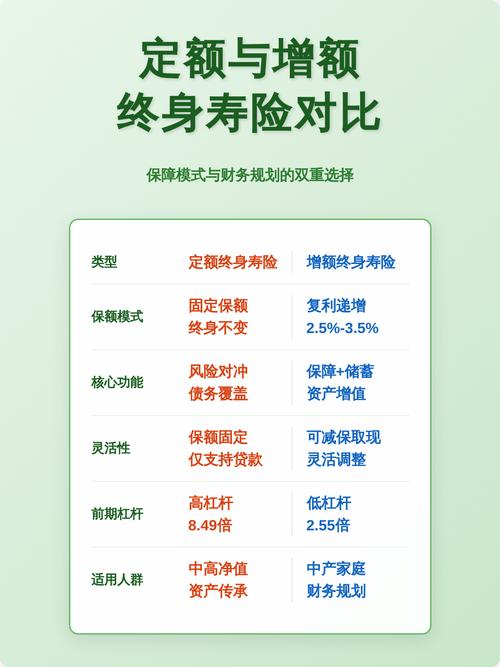 终身寿险身故保障杠杆对比示意图
很多人会说,我都有社保还有定期寿险,够了啊。够不够,看你自己的需求。要是你就只想覆盖房贷,那定期寿险够。要是你想不管什么时候走,都能给家人留一笔确定的钱,那终身寿险就是给这种需求准备的。
需要做资产隔离的小生意人,可以看看
身边见过不少开小店、做小生意的朋友,赚点钱不容易,就怕生意上的风险连累家里老婆孩子。
说实话,合理配置的终身寿险,在这方面能起到一定作用。指定了受益人的身故理赔金,属于受益人,一般不会被用来抵投保人的债务。我之前听业内朋友提过一个例子,一个开建材店的老板,生意亏了之后,早年买的终身寿险理赔金,一分没动留给了准备留学的孩子,没被拿去还债。
当然,前提是你买的时候没有恶意避债的想法,这个得说清楚。
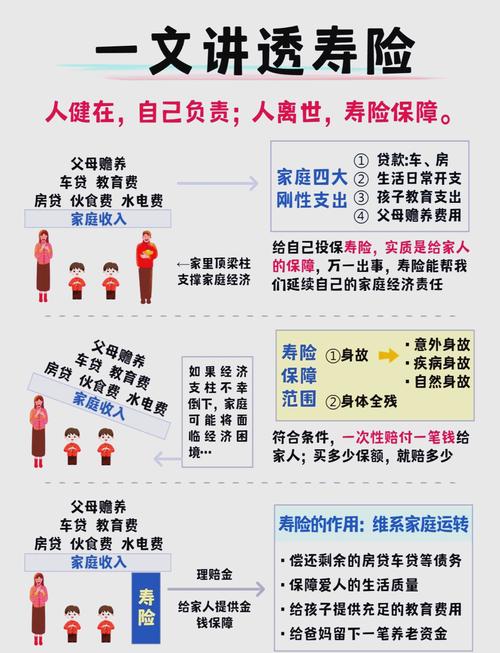 终身寿险资产隔离作用科普图
不过话说回来,这不是让你欠了钱再去买啊,那肯定不行。得是提前规划,才有用。
配齐基础保障后有长期闲钱的人,适合配置
 配齐基础保障后有长期闲钱的人,适合配置
很多人不知道,终身寿险除了身故保障,还有会增长的现金价值,合同里写得明明白白。
要是你这辈子平平安安,中途需要用钱,比如孩子上学、自己养老,都可以减保取一部分现金价值出来用,剩下的还留在保单里继续涨。也可以申请保单贷款,解决临时的资金周转需求。
但有个大前提:你得先把该配的基础保障都配好了。什么百万医疗、重疾险、定期寿险,这些都配齐了,保额也够了,手里还有个三五年用不上的闲钱,再考虑终身寿险。
别本末倒置。刚工作两三年,每月还完房贷剩不下几千,硬要省吃俭用买终身寿险,完全没必要。这个阶段你先买足定期寿险,一年几千块就能买几百万保额,先把顶梁柱的责任盖住,比什么都重要。
还有,想短期赚快钱的,也别碰。终身寿险是拿时间换确定性的东西,前几年退保连本金都拿不回来,短期要用的钱,绝对不要往这里放。
很多人买错,就是搞错了自己的需求和顺序。你得先想清楚你要什么,再看这个东西能不能满足你,别听人说什么好就盲目买。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
手里攒了点余钱,该搞懂:终身寿险适合谁
文章链接:https://www.xinminbao.com/r/767.html