其实很多人买寿险都会卡在这一步。今天就掰扯清楚。
先把两个词说透,不玩术语
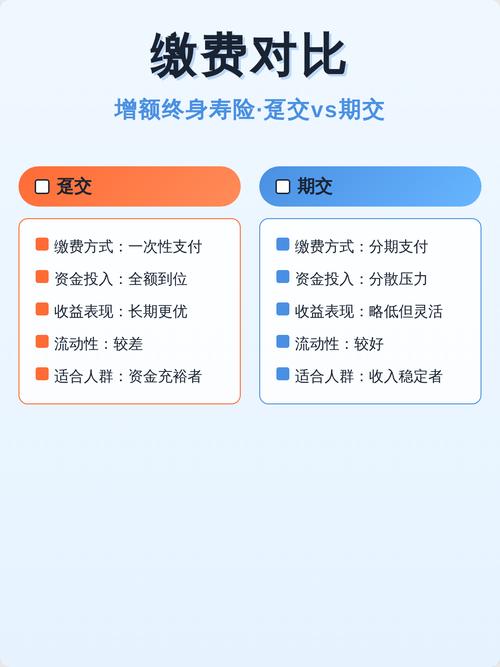
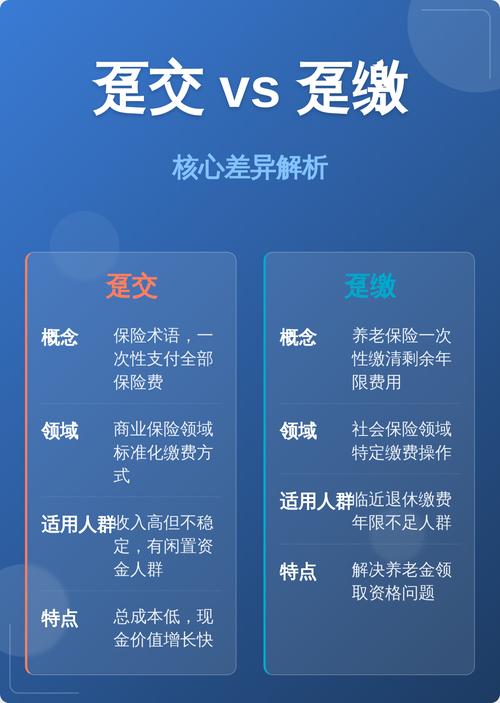
说白了,趸交就是一次性把所有保费交清,保单生效后你再也不用惦记扣费的事。
期交就是分成多期交,短则3年5年,长则20年30年,到点扣费就行。
就这么简单,别被名词吓住。
哪些情况,选趸交更省心
第一个前提,你这笔钱是真·闲钱。
放个三五年甚至十年都用不着,不会因为交了这笔保费,急用钱的时候就得拆东墙补西壁。
第二个,你没有更好的稳定投资去处。
手里的钱放着也是放着,趸交的总保费确实比期交加起来要少,保险公司少承担了资金占用成本,这部分优惠会让给你。
第三个,你就是嫌麻烦。
年纪大了记不住事,不想每年都盯着银行卡够不够扣费,生怕忘了交导致保单失效,一次交完万事大吉。
哦对了,这里要提醒一句:绝大多数带投保人豁免责任的产品,趸交是无法享受豁免权益的。如果你买的保险带投保人豁免,想清楚这点再选。
说实话,我见过卖了闲置房拿到一笔款的客户,直接趸交买了大额寿险,就是为了把资产锁定,避免自己乱投资造没了,这种就很合适。
期交的好,真不是所有人都能看懂
很多人一听说期交总保费更贵,扭头就想选趸交,其实亏了隐形的好处。
第一个,压力小,杠杆高。
同样100万保额,趸交可能要三十万,期交20年的话一年才一万多,普通工薪阶层也能买得起。你第一年交了一万多,就拿到了100万的保障,这杠杆比一次性交完高多了。
第二个,能享受豁免。
刚才说的投保人豁免,如果投保人在交费期内出险,剩下的保费不用交了,保障依旧有效,这个福利只有期交才能拿到。
第三个,对抗通货膨胀。
你现在一年交一万,觉得压力不小,二十年之后的一万,购买力说不定只相当于现在的三四千,相当于越交越“便宜”,等于把通胀的风险分摊掉了。
不过话说回来,也不是所有人都适合期交。如果你记性差,经常忘了往银行卡里存钱,短年期交都能忘,那还是算了。
我见过不少年收入大几十万的人,明明拿得出几百万一次性交清,偏偏选10年甚至20年期交。为什么?人家算过账,把剩下的钱投到自己熟悉的稳定渠道里,赚的钱比趸交省的那点保费多得多,干嘛要一次性放进去?
也见过刚工作没几年的年轻人,买定期寿险,刚好拿到了一笔年终奖,就选了趸交保30年,一年省不了多少钱,但就是省得惦记,也没毛病。
对吧?哪有什么标准答案,都是看自己的情况。
最后给你捋个简单的判断逻辑,你对着问自己就行:
1. 这笔保费,未来三五年会不会要用?会,别选趸交。
2. 你要不要投保人豁免?要,别选趸交。
3. 你有没有比保险预定利率更高的稳定投资?有,选期交。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准