先理清楚:儿童保险到底帮我们解决什么问题
说实话,很多人一开始就搞反了方向。一上来就问”哪款好”,却没想过”我为什么要买”。 儿童保险说白了,就是帮我们转移娃成长过程里的那些风险——小到跑着摔一跤缝针,大到突发疾病住院,最怕的就是本来好好的小日子,因为一次意外或者大病被拖垮。 最先说最基础的,少儿医保一定要先办。这是国家给的福利,不管娃有没有出生缺陷、有没有既往病史,都能买。保费一年就几百块,住院门诊都能报,属于必须先上的基础保障,没有任何商业保险能替代它。 再说说常见的商业儿童保险,几大类作用各不相同: 意外险,针对娃日常的意外受伤,比如跑着摔破头、烫伤、被猫抓了打疫苗,大部分责任都能覆盖,本身价格也不贵。 医疗险,是用来报销医保报完之后剩下的住院医疗费用,医保报不了的自费药、进口器材,很多都能报,属于医保的补充。 重疾险,是一旦确诊了合同约定的大病,直接赔一笔钱,这笔钱你想怎么用都行——可以付医药费,可以给家长辞职照顾娃当生活费,也可以用来后续康复,弥补家庭的收入损失。 真的。就这么简单。别听那些人说的花里胡哨,把简单的东西说复杂,就是想让你多掏钱。传了好久的儿童保险误区,别再往坑里跳了
我蹲了三个宝妈群,翻了大半个月聊天记录,一半以上的人都踩过这些坑。 第一个坑:”大人没保障没关系,娃得先买好”。 真的忍不住吐槽。你想想,大人是整个家的经济来源啊。要是大人出事了,连赚钱的人都没了,给谁给娃交保费?谁养娃?顺序别搞反,先把大人的保障做足,再给娃买,这不丢人。 第二个坑:”给娃买寿险,全方面保障”。 说实话,寿险是给承担家庭责任的人买的,万一出事,能给家人留一笔钱还房贷养孩子。娃本身没有家庭责任,真的没必要花这个钱。省下来的钱,加在重疾或者医疗险上,把保额做高不好吗? 第三个坑:”返本型保险好,不出事还能把钱拿回来”。 听起来是不是特别划算?不亏还能保障。可你仔细算算,同样的保额,返本型的保费比不返本的贵出一倍都不止。你多交的那些钱,存几十年拿回来,通货膨胀都贬成什么样了?还占用了本来就不多的预算,导致该买够的保额买不够,真的得不偿失。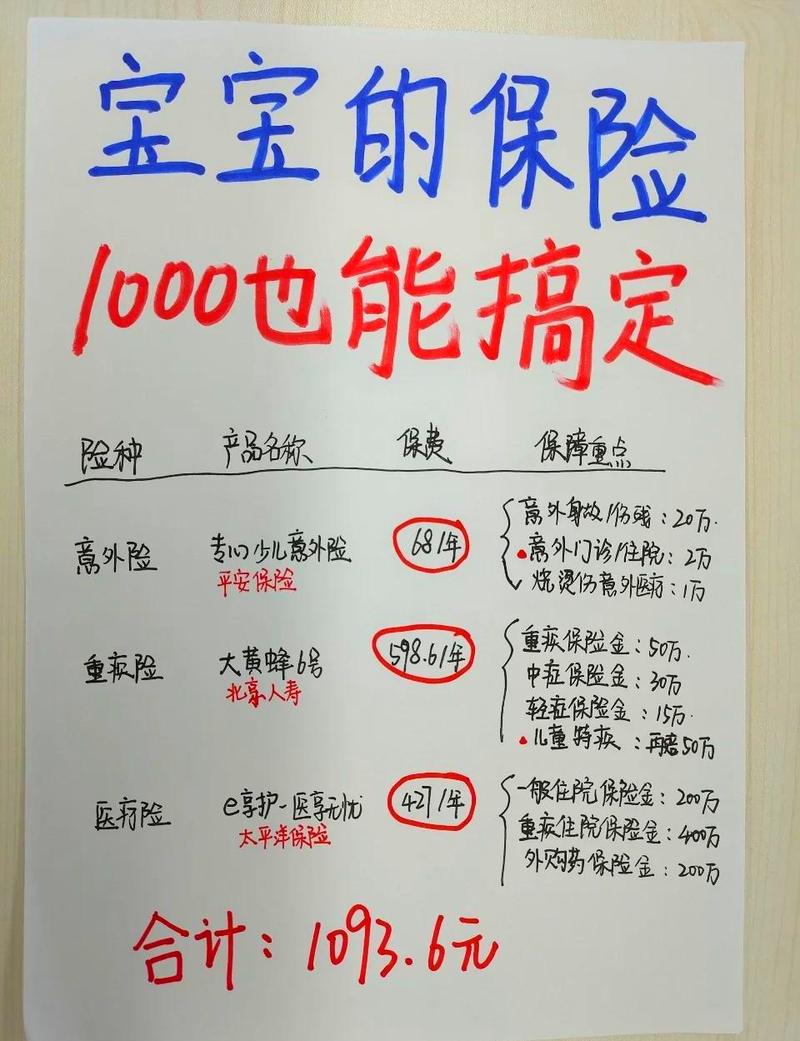
几个不起眼但很重要的细节,一定要记好
作者|dananjin
排版|dananjin
审核|见微