楼下花园聊天聊出来的:关于老年保障,那些没人提前告诉你的事
2026-10-13 07:43:01
昨天傍晚下楼扔垃圾,路过小区中心花园。
几个阿姨叔叔围着石桌坐,摇着蒲扇聊天,声音飘过来我刚好听见。
说谁家老爷子去年摔了股骨,手术加康复花了快二十万,社保报了一半,剩下的都是孩子凑的。
说自己退休工资才几千,万一得个大病,不仅把攒的养老钱赔进去,还要拖垮孩子。
说着说着就沉默叹气。真的太戳人了。
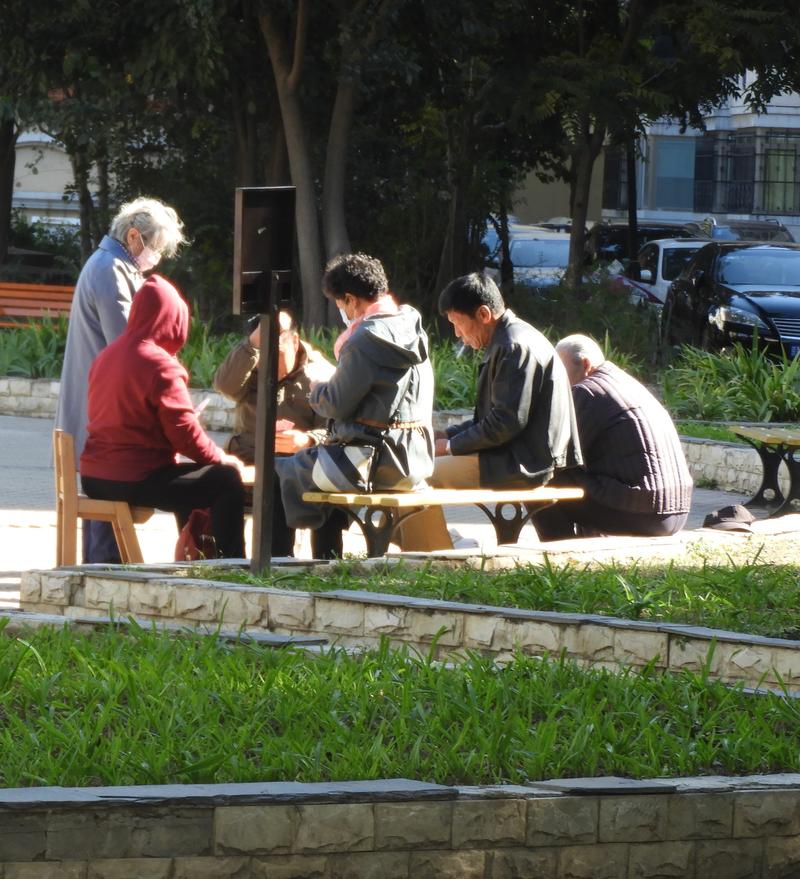 小区花园老人聊天场景
年纪大了,为啥大家都在愁老年保障?
 年纪大了,为啥大家都在愁老年保障?
不少人觉得,老人有社保不就够了?
我家邻居王叔叔前年做心脏支架,职工医保报销完,自己还掏了七万八。其中支架的耗材费、术后吃的进口药、康复理疗的钱,好多都是社保不覆盖的。
这还只是一次手术。要是得个需要长期治疗的病,普通家庭真的扛不住。
说实话,现在五六十岁以上的长辈,年轻时候大多没机会买商业保险,要么原来的保障早就到期了,年纪到了再想补,一堆麻烦。
身体有点小毛病,保险公司不给买。预算有限,贵的买不起。网上线下一堆推销的,说得天花乱坠,转头就是坑。
可不就愁嘛。
不过话说回来,也不是所有老人都需要一股脑配齐所有保障。很多人踩坑,都是一开始方向就错了。
做老年保障规划,最容易踩的几个误区
第一个误区,就是砸锅卖铁也要给老人买全所有保险。
我见过不少刚毕业没几年的年轻人,自己房租都快交不起了,每个月还要硬挤大几百上千给爸妈买保险,就怕亏待了老人。
孝心没得说,但真没必要。先把自己的保障做好,再根据自己的预算,给长辈补最核心的缺口就够了。你自己先垮了,对老人来说才是最大的没保障。对吧?
第二个误区,贪便宜找那种几块钱就能买的“百万保障”。
广告写得特别诱人,点进去一看,要不就是只保特定的几种病,要不就是保额分好几年给,要不就是续保条件特别苛刻。
真出了事,才发现根本赔不了多少。所有内容都要以合同写的为准,别光看广告标题。
第三个误区,身体有小毛病,隐瞒了也要买。
好多老人怕被拒保,查出来高血压、结节都不说,抱着“熬过两年就赔”的侥幸。最后理赔的时候被保险公司查出来,不仅不赔,保费都不退,亏大了。
健康告知一定要如实回答,最终能不能承保,以保险公司的官方结论为准,别赌。
 老年人查看保险合同条款示意图
普通人做老年保障,核心要抓哪几件事
 普通人做老年保障,核心要抓哪几件事
先讲最基础的,社保,不管是职工医保还是城乡居民医保,一定要有,千万别断缴。
这是国家给的福利,价格便宜,还不会因为身体毛病拒保,是所有老年保障的底子,没有这个,说啥都白搭。
有了社保,再根据身体情况和预算,考虑要不要加商业保险补充。商业保险是补社保的缺口,不是代替社保,也不是万能的,这点要拎清楚。
说几个常见的类型,大家心里有数就行:
意外险。大多数老人年纪大了骨头脆,一不小心摔一跤、碰一下,骨折住院都是常事,意外险一般可以报相关的医疗费用,而且对健康要求很低,价格也不贵,多数老人都能买。
医疗险。主要是报销住院治疗的费用,能补社保报不了的自费部分,但是对健康要求比较高,很多有三高、结节的老人,可能买不了,或者会被除外某些责任。
防癌类保险。只保癌症相关的责任,对健康要求低很多,不少有基础病的老人也可以买,缺点就是保障范围窄,只有符合约定的癌症相关情况才会赔。
别听那些“一张保单保所有”的噱头。说实话,很多捆绑了理财和保障的产品,往往保障额度很低,收益也不高,两头都不沾,要是只想做保障,别被这种产品绕晕。
预算有限怎么办?优先把意外险配上,再根据身体情况选医疗险或者防癌医疗险,一步步来,有多少钱办多少事,不用打肿脸充胖子。
最后再碎碎念几句。
做老年保障,本质就是给全家人兜个底,不让一场大病拖垮一大家子的生活。不用焦虑,也不用逃避,根据自己的实际情况来就好。
合规声明:
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺。不推荐任何具体保险产品,不评价任何保险公司或产品好坏。所有健康告知、免责条款、等待期、续保规则、理赔标准,均以保险合同原文和保险公司官方说明为准。作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
楼下花园聊天聊出来的:关于老年保障,那些没人提前告诉你的事
文章链接:https://www.xinminbao.com/a/1718.html