前几天跟一个刚工作三年的小姑娘喝咖啡,她掏出来手机给我翻出好几个存了好久的寿险产品链接,上来就皱着眉问我到底该怎么选。
问别的倒还好,一问缴费方式,她直接懵了:一次性缴、10年交、20年交、30年交,选项一大排,每个销售说的还不一样,到底听谁的?
很多人一开始就搞错了:缴费方式不是只选「交多久」
大部分人接触寿险的时候,第一反应都是,不就是选个交钱的年限吗?有啥好纠结的。
其实真不是。寿险的缴费方式,本质上分两大类,一类是一次性把所有保费交完,也就是大家常说的趸交,另一类就是分期交。
分期交里面还能按年限分,短的三五年,长的二三十年,甚至还有交到退休年龄的选项。
很多人上来就问哪个最好,哪有什么标准答案啊。适合你自己情况的,才是对的。
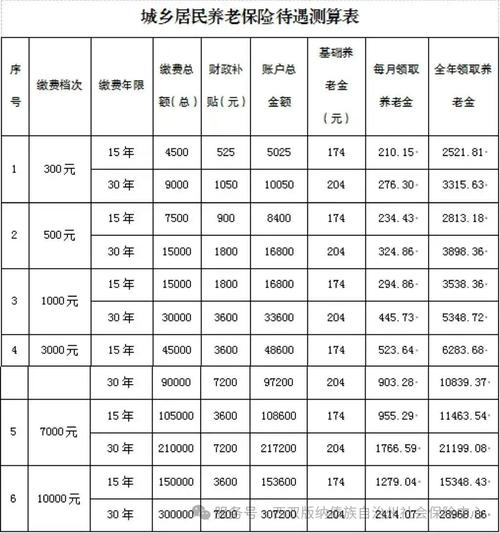
不同口袋,选不同缴费方式,逻辑完全不一样
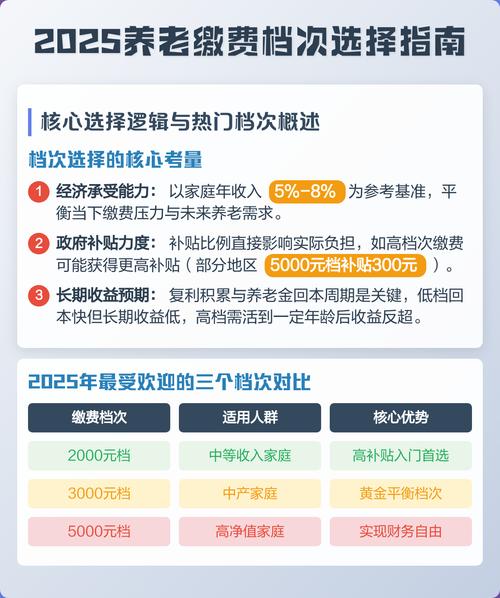
说实话,九成以上买寿险的,都是背着房贷车贷、上要养老下要养娃的普通人,手头余钱真不多。
我之前见过一个刚买了房的小伙子,月入一万出头,房贷就占了六千,手里凑完首付剩下没多少,非要硬着头皮趸交买寿险,说销售说趸交总保费便宜,省不少钱。
结果交完保费,连孩子打疫苗的钱都差点拿不出来,找我吐槽说后悔得要命。何必呢?
预算有限,选你能选的最长缴费期,这句话基本不会错。
为什么?买寿险本质是买保障,买的就是杠杆。你每年只需要交几千块,就能买到上百万的身故保障,要是刚交第一年就出事,你只花了几千块,就拿到了全额保额,剩下的保费不用再交了,这杠杆拉到顶了。要是你一次性交了几十万,出事拿到的也是上百万,性价比差了远了去了。
不过话说回来,要是你本来就手头宽绰,有一笔闲钱放着三五年也用不着,就想早点交完保费落个清净,不想每年都惦记着交钱这事,那趸交或者短期交也没问题。
总保费确实会比分期几十年交便宜一些,毕竟保险公司早拿到钱,也早就能用这笔钱投资,让点利给投保人,很正常。
这些常见误区,别踩,别白花冤枉钱
第一个误区,就是盯着总保费比来比去,觉得总保费越少越好。
很多人选缴费方式,上来就算:趸交总保费30万,30年交总保费45万,差了15万呢,肯定选趸交。
怎么不想想,钱是有时间价值的。十年前的一万块,跟现在的一万块购买力能一样吗?你现在把几十万一下子拿出来交保费,损失的存款利息、投资收益,难道不是钱吗?
第二个误区,就是觉得缴费期越长一定越好。也不对。
如果你买的是纯保障型的定期寿险,那长缴费期没问题,杠杆高,每年压力小。但如果你买的是偏储蓄类的终身寿险,本身就是想着长期存钱规划,那太长的缴费期反而没必要,反而会占用你太多后续的现金流。
还有人问,缴费期没交完人出事,剩下的保费是不是真的不用交了?大部分寿险产品是这样约定的,但也不是所有,具体一定要看合同条款,别听销售口头说。
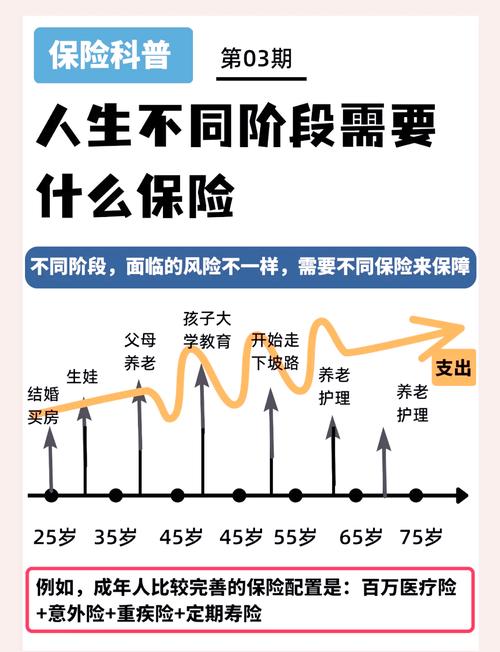
说白了,选来选去,核心就一条:别为了买寿险,影响你现在的正常生活。留够应急的钱,剩下的再按你的需求选,就不会错得太离谱。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子