前阵子帮朋友整理理赔材料,眼睁睁看着她因为当初听信销售的鬼话,白白损失了十几万。说出来都是常见的坑,偏偏大部分人买保险的时候都不放在心上。
全险=所有风险都能赔
很多人买车险,一听销售说“买个全险吧,啥事都管”,就乖乖掏钱了。真出事了才发现,真不是这么回事。说白了,“全险”只是个营销说法。就是把交强险、车损险、三者险这些常见险种打包卖给你,不代表包含所有责任。
比如你的车停在路边被人划了,没买单独划痕险,全险也不赔。你酒驾出事故,不赔。你开车拉人营运,没买营运险,出了事也不赔。连车放久了电池自然亏电,很多都不赔。对吧?
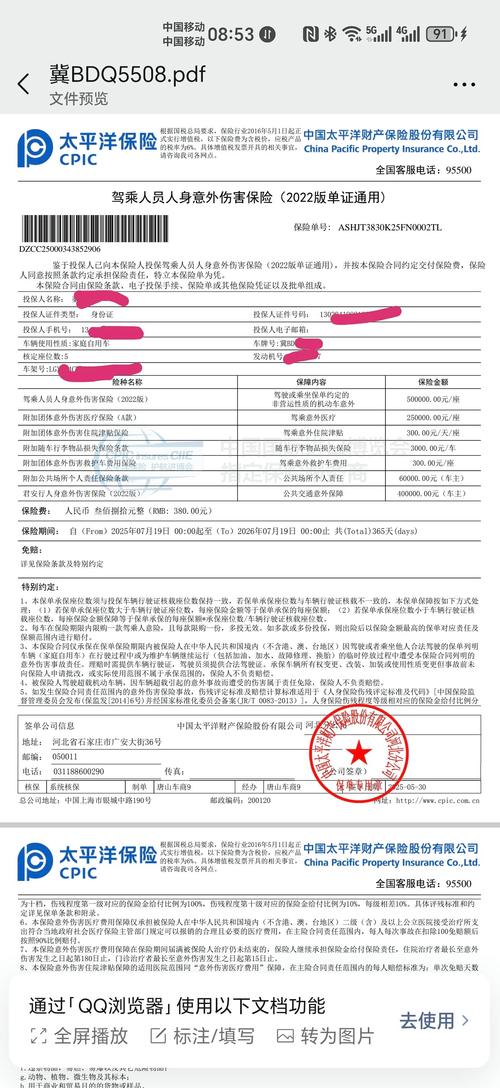
买保险之前,一定要翻一遍免责部分。看不懂也至少扫一眼,哪些不赔,心里总得有数。
大公司理赔一定比小公司靠谱
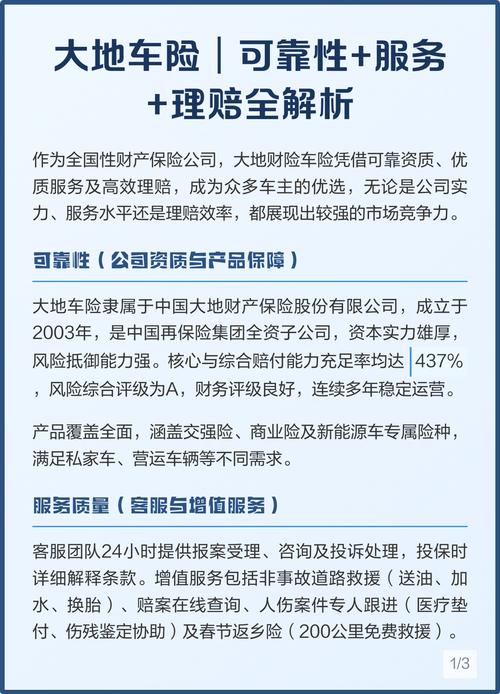
说实话,这是我听过最多的谬论。很多人买保险,只认听过名字的大公司,觉得小公司要么会倒闭,理赔肯定会故意卡你。其实呢?所有保险公司,不管大小,都受银保监会严格监管,成立的门槛高得吓人,哪那么容易说倒就倒。
退一万步说,真经营出问题,也有监管机制兜底,轮不到普通消费者担风险。而赔不赔从来只看合同条款,和公司大小半毛钱关系没有。大公司照样会拒赔不符合条件的理赔申请,小公司也会爽快赔付符合要求的案子。我见过成立十几年的大公司拒赔,也见过新晋的小公司三天就打款到账的例子。
不过话说回来,大公司的线下网点多,办理业务确实方便点,这是事实,但别把这个和“理赔靠谱”直接画等号。
有社保就不用买商业保险
好多长辈都这么说,单位给交了社保,还瞎买什么商业保险,纯粹浪费钱。社保是我们最基础的保障,没错,但社保的保障额度和报销范围都有明确限制。
社保报销有起付线、封顶线,进口药、靶向药、很多新型治疗手段很多都不在报销目录里,ICU的自费项目也不报。真要是摊上大病,几十万的治疗费,社保报完,自己往往还要承担一多半,普通家庭扛起来真的吃力。
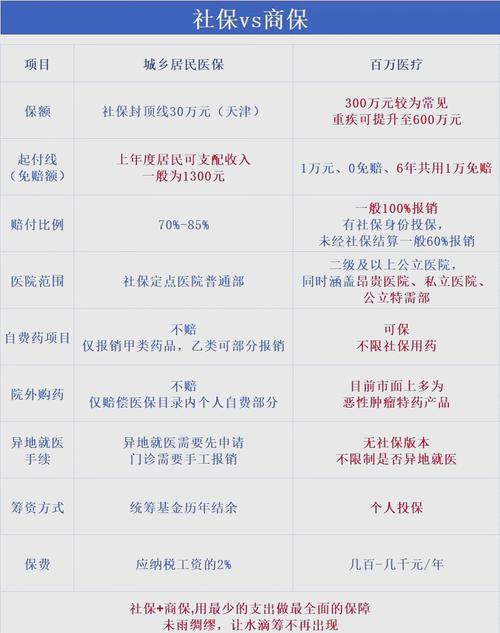
当然,买不买商业保险是个人选择,但别抱着“有社保就够了”的想法,这个误区得先破了。
健康告知能瞒就瞒,熬过两年就没事
这个真的是要人命的误区。好多人身体有点小毛病,比如甲状腺结节、乙肝携带,怕被拒保或者加费,就故意瞒着,还说什么“熬过两年不可抗辩期,保险公司必须赔”。这完全是断章取义,两年不可抗辩不是故意瞒报的保护伞。
两年不可抗辩条款的真实意思是,合同成立超过两年,保险公司不能因为投保人未如实告知解除合同,不是说你故意隐瞒了足以影响核保结论的病情,保险公司也必须赔。真要是故意瞒报,该拒赔还是拒赔,打官司赢的概率也很低。想想看,保费交了十几年,真出事了拿不到赔款,换谁受得了?
常见注意事项整理
- 任何口头承诺都不算数,一切以合同白纸黑字写的为准
- 健康告知遵循“问啥答啥,不问不答”的原则,不要主动隐瞒,也不用额外多讲
- 买保险的顺序别搞反,先给家庭经济支柱买,再考虑小孩和老人
- 不要为了返本、分红去买保障型保险,羊毛出在羊身上
合规提醒:本文仅做保险知识科普,不构成任何投保建议、核保结论或理赔承诺,具体的保障范围、免责内容、理赔条件、核保规则,均以保险合同条款和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨