上周傍晚在小区菜店碰着三楼张姐,拎着菜筐叹气,说去年瞒着老公偷偷买了份重疾险,今年体检查出结节要理赔,保险公司说当初健康告知没填,现在拒赔了。
张姐委屈得不行:不就是前年体检出来的小结节吗?医生都说不用治,犯得着上纲上线?
其实啊,张姐这就是踩了健康告知误区的坑。太多人买保险的时候,栽都栽在这一步了。
没确诊过的小毛病,不用提?这是最常见的坑
说实话,十个买保险的人里,有七八个都这么想。
我就是体检查出个小结节、血脂有点高,医生都说不用治,也没开药也没住院,这不叫病,当然不用填啊。
真不对。你得先看健康告知问的是什么。
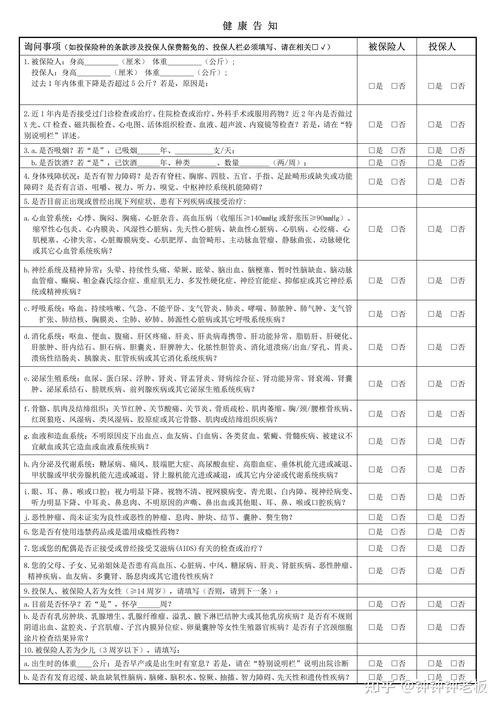
大部分健康告知问卷里,都会问一句:「过去X年内是否存在健康检查结果异常」。这里的异常,不管医生说要不要治,它就是异常啊。你不填,就是没有如实回答问题。
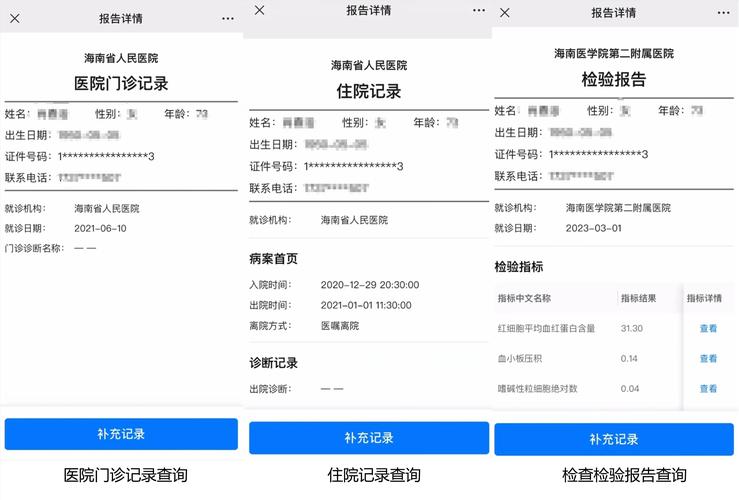
别存「这点小事保险公司查不到」的侥幸心理。现在大大小小的医院、体检机构都已经电子化存档了,真到理赔调病历的时候,十年前的体检报告都能给你调出来,一丁点痕迹都藏不住。
真的挺冤的。本来能正常投保,最多就是加费或者除外,结果因为故意隐瞒,最后钱交了好几年,理赔拿不到,退保还只退现金价值,亏到姥姥家。
早好透的老毛病,早就不用提了?没你想的这么简单
我还碰过一个跑马拉松的小伙子,五年半前得过急性肺炎,住了一周院,出院之后身体好得不得了,从来没犯过。买重疾险的时候,健康告知问「过去五年是否有住院史」,刚好超过半个月,他没填,这就没问题。
但换个情况就不一样了。如果健康告知问「是否曾经被诊断为肺部结节」,那哪怕你二十年前查出来,手术切了,完全好了,也要说。
很多人搞反了规则,觉得病都好了几十年,早就翻篇了,干嘛还要提?其实核心不是病好不好,是健康告知怎么问。
它问了时间范围,超出范围就不用说。它没提时间,只要你确实有过,就得说。
不过话说回来,也不是说只要有过异常就肯定买不了,很多时候保险公司只是要求你补个近期检查,结果没问题照样标体承保,就算最坏的情况,也就是部分责任除外,总比最后理赔被拒强太多,对吧?
太老实也错?过度告知完全没必要
说过了隐瞒的坑,再说说另一个极端——很多人怕出问题,啥都往健康告知里填,反而给自己添堵。
我之前遇着个姑娘,十几年前高考压力大,掉了一阵头发,去医院开过一次复合维生素,她买重疾险的时候把这个都写上了,结果本来直接能过的标体,硬生生转了人工核保,折腾了半个多月才出结果,白担了好久的心。
完全没必要啊。咱们国家的健康告知遵循的是有限告知原则,说白了就是:问你什么,你答什么。没问的,不用主动说。
举个例子:健康告知只问了「近2年是否有体检异常」,你五年前得了一次肺炎,住了院,它没问,你就不用说。它没问你有没有长过智齿拔过牙,你犯得着主动把十几年前拔牙的经历说出来吗?纯纯给自己找麻烦。
当然了,要是真的记不清了,也别硬想,不是故意隐瞒的情况,一般也不会有太严重的后果,别自己吓自己。
其实啊,健康告知这事儿,核心逻辑一点都不复杂,记住一句话就够:如实告知不是啥都要讲,更不是啥都能瞒。
买保险的时候别着急点「下一步确认」,花个三五分钟,把问题一条条看完,拿不准的就去问保险公司官方客服,弄清楚了再填。现在多花十分钟,比理赔的时候蹲在保险公司门口叹气强一万倍。
合规声明
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体健康告知要求、核保规则、理赔标准均以保险合同条款和保险公司官方说明为准。本文不推销任何保险产品,不评价任何保险公司及产品好坏。
作者|dananjin
排版|dananjin
审核|安然