为什么家庭支柱是整个家庭的保险核心?
说实话,我见过太多家庭,每年交大几万保费,孩子的教育金、重疾险配得齐齐全全,老人的防癌险也买了,回头看挣钱最多的顶梁柱,身上就只有单位给交的社保,顶多再加一份保额十几万的团险。 家庭支柱的核心作用,是承担家庭70%以上的可预期现金流,一旦出事,整个家庭的财务平衡会直接被打破。 房贷要还,孩子学费要交,老人赡养要出钱,哪一样都停不了。要是顶梁柱倒了,这些钱从哪来?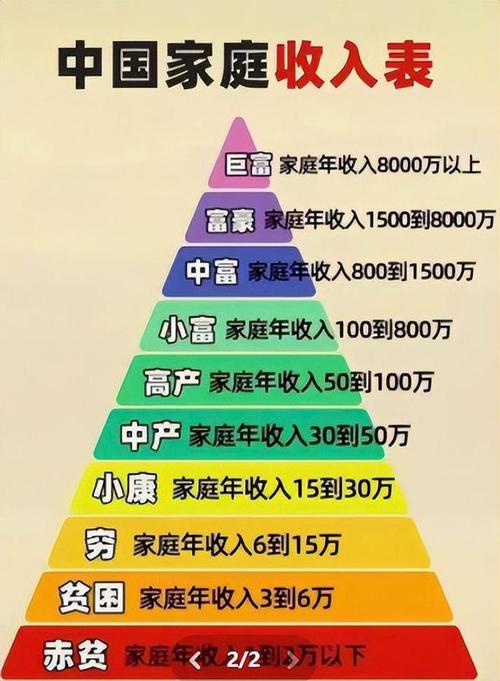
家庭支柱配置保险,核心要覆盖哪几类风险?
捋下来其实很简单,就两类核心风险,按优先级排:1. 身故/全残风险
这是优先级最高的。如果家庭支柱不幸身故或者全残,失去劳动能力,未来几十年的收入就没了,剩下的家人还要继续生活,还要还债。这类保障的作用,就是一次性补上对应的收入缺口,帮家人把接下来的日子兜住。
2. 重疾/大病风险
得了大病,少说三五年没法正常工作,不仅没收入,还要掏几十万的治疗费、康复费,相当于一边漏一边抽走蓄水池里的水,不出三五年,家里的存款就能见底。这类保障就是用来覆盖患病期间的收入损失和医疗开支,不用动家里原本给孩子上学、买房的积蓄。
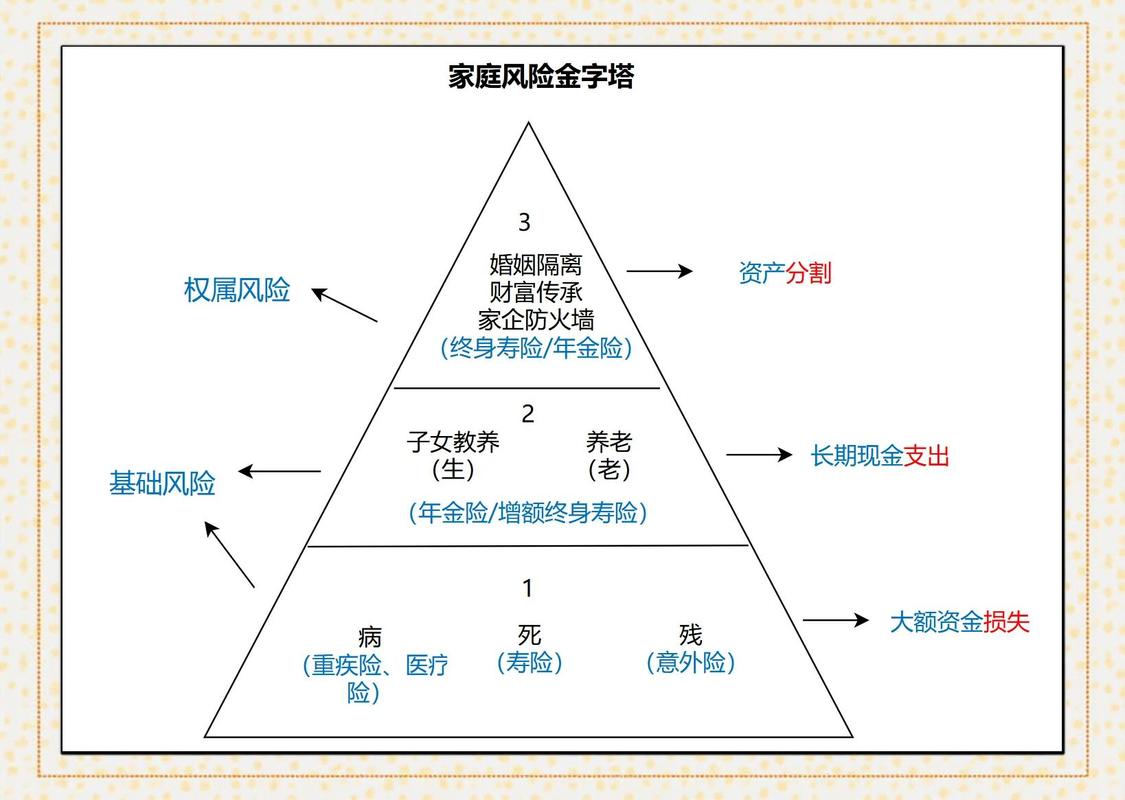
不过话说回来,还有一类小额医疗风险,比如平时住院手术,这个其实优先级没那么高,根据预算安排就好。
关于家庭支柱买保险,最常见的几个误解
1. 我有社保/单位团险,足够了
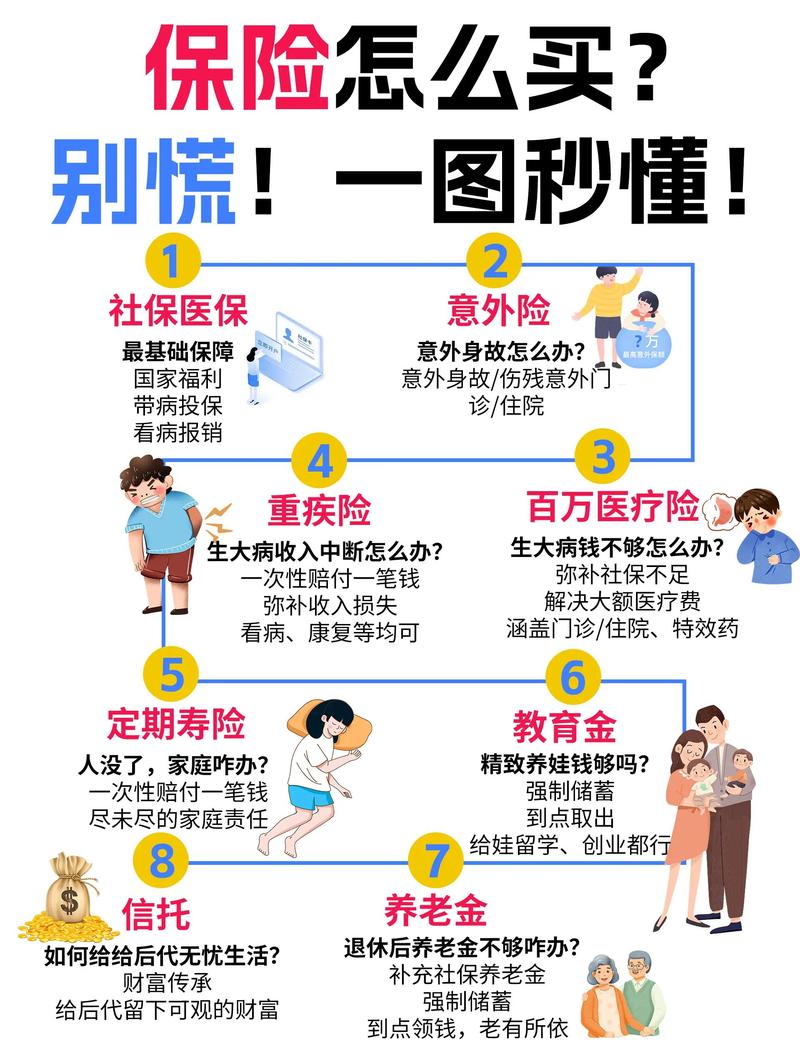
社保的报销有封顶线,很多自费药、进口靶向药都不在报销范围内,社保只能解决基础问题。单位团险一般是在职才有,离职就失效,而且大多保额不高,很多身故保额也就几十万,连一线城市的部分房贷都覆盖不了,更别说支撑孩子读完大学、还清剩余贷款了。
2. 我先给孩子老人买完,剩下钱再给自己买
你才是孩子和老人最大的保障啊。你要是出事,孩子的保费都交不上,之前买的所有保险都白搭。反过来,你好好的,一直在挣钱,孩子老人就算出事,你也有能力出钱解决问题。顺序一定不能乱。
3. 我还年轻,身体好,过几年再买也不迟
保费是跟着年龄涨的,年龄越小,同样保额保费越便宜。更重要的是,谁也不知道身体什么时候出问题,现在能买不代表几年后还能买,很多人就是等体检出了结节、息肉,再想买保险,要么被除外责任,要么直接被拒保,想买都买不了。
合规提醒:
1. 本文仅做保险知识科普,不销售、不推荐、不代理任何保险产品,不构成任何投保建议。
2. 所有涉及健康告知、免责条款、等待期、续保规则、理赔条件的内容,最终均以保险合同文本以及保险公司官方说明为准。
3. 本文不承诺核保结果,不承诺理赔结论,具体问题请咨询保险公司官方渠道或正规持牌保险从业人员。
作者|dananjin
排版|dananjin
审核|阿辰