前几天跟旧友喝茶,坐对面的人刚过三十八,说上个月单位体检,报告单上多了三个结节、一个脂肪肝,翻了一整晚手机里的保险帖,越看越乱,一会说这个必须买,一会说那个是坑,到天亮也没弄明白自己该怎么弄。
中年保障的核心,先排对优先级
先给结论:中年家庭做保障,顺序永远错不得。
- 顶梁柱的保障,永远优先于孩子和老人。说实话,中年家庭的抗风险能力差就差在,一旦赚钱的那个人倒了,孩子的学费、老人的医药费、每个月要还的房贷,全都没了着落。反过来,要是老人或者孩子生病,最多是花掉一笔积蓄,不会直接断掉整个家庭的现金流。
- 保障型险种,永远优先于储蓄型。很多人攒了点钱,先想着给孩子存教育金,给自己存养老金,转头自己连个正经的医疗险都没有。真出事的时候,存的钱要取出来,亏手续费不说,够不够还另说,裸奔的风险全自己扛着。
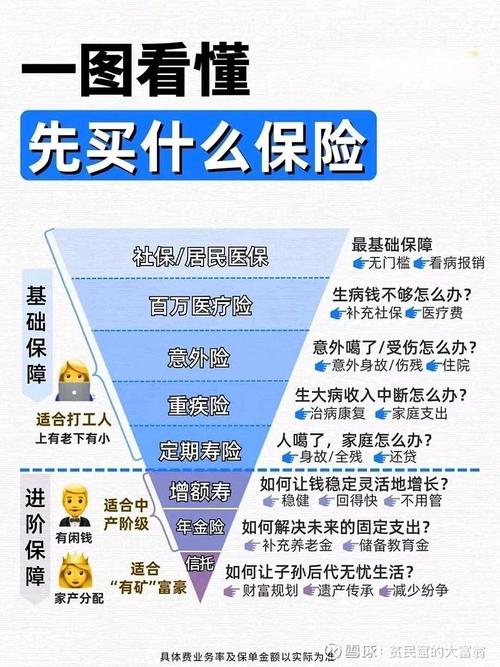
中年买保障,几个核心概念别搞混
年纪大了,身体多多少少有点小毛病,买保障最容易在这些基础概念上踩坑。
健康告知:核心原则就是「问什么答什么,没问不主动说」,问到的病史、体检异常一定要如实说,别抱着侥幸心理隐瞒。所有健康告知的要求,都以对应的保险合同和保险公司官方说明为准,别信网上乱七八糟的「隐瞒也能赔」的说法,真到理赔的时候吃亏的是自己。
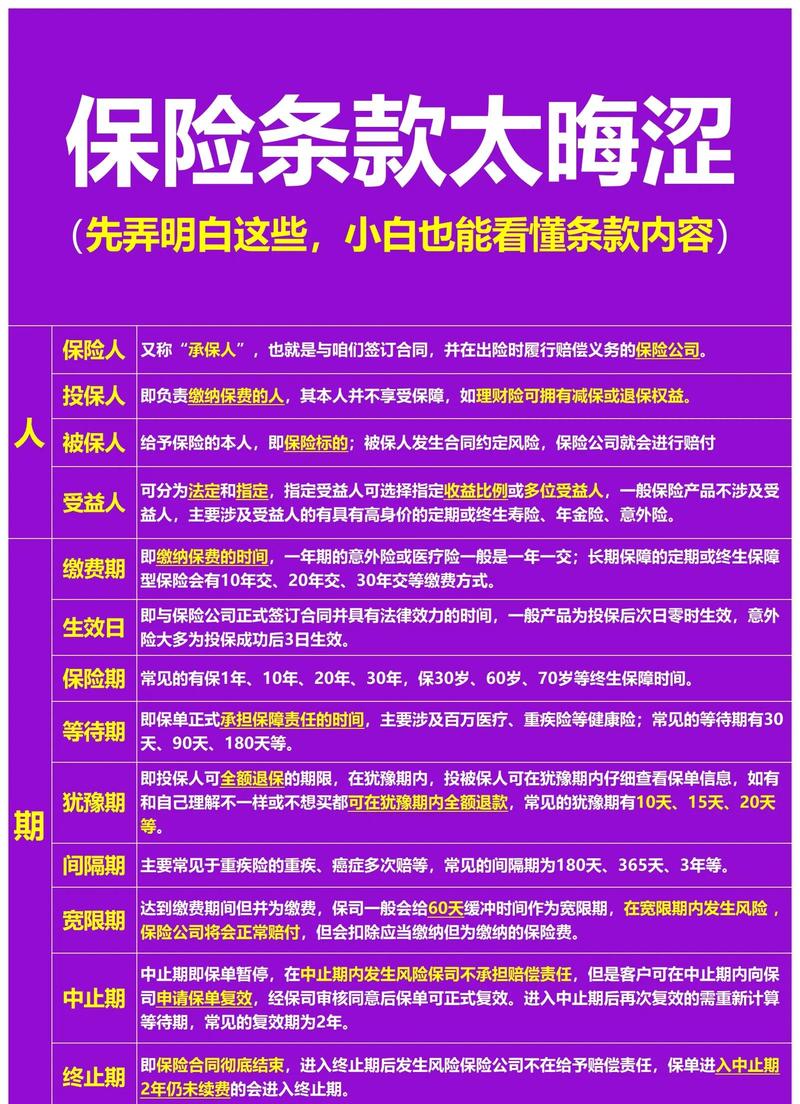
等待期:说白了就是保险公司给的「观察期」,买完保单之后,要过了这段时间,出险才能赔。一般重疾险的等待期是90-180天,医疗险大多是30天,具体时长和规则,按合同写的来。
免责条款:就是合同里写清楚,什么情况保险公司不赔。比如酒驾、故意犯罪、既往症、美容整形这些,大多都在免责范围内。买的时候一定要抽十分钟翻一遍,别等出事了才说「我不知道这个不赔」。
续保:买一年期的短期保障,一定要看清楚续保条件,所有承诺都要落在合同上,口头说的不算。具体规则同样以合同为准。
中年做保障,最常见的几个误区
- 「我有社保,不需要再买商业保险」
社保是基础,没错。但社保有报销封顶线,进口药、自费药、很多靶向药都不在报销范围内,真得个大病,社保报完,自己还要掏几十万,这部分缺口,总得有地方补。
- 「年龄大了买太贵,干脆不买了」
中年买保险,保费确实比二十多岁的时候贵一点。但贵点,也比全靠自己积蓄扛风险强啊。哪怕预算有限,先买个基础的保障,也比裸奔强。
- 「返还型保险好,不出事能把钱退回来,不亏」
返还型的保费,比纯保障型贵出一大截,直接占用本来就紧张的中年家庭现金流。算下来,那点返还的收益,还跑不赢通胀,本质就是你多交的保费,保险公司拿去投资,最后分你一点利息罢了。当然,这只是说清楚逻辑,选哪个看你自己。
- 「保额越高越好,砸锅卖铁也要买高保额」
保额要匹配你的负债和家庭支出,比如你有100万房贷,孩子还有10年要养,那保额够覆盖这些就差不多,不用盲目追超高保额。要是每年交的保费占了收入的三四成,交个三五年就交不起了,中途退保损失一大半,得不偿失。
合规提醒
- 本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品的优劣。
- 所有涉及健康告知、免责条款、等待期、续保、理赔的规则,均以对应保险合同和保险公司官方说明为准。
- 本文不构成任何投保建议、核保结论或理赔承诺,具体问题请咨询保险公司官方渠道。
日子是自己的,保障是给日子托底的,不用急,一步步来。
作者|dananjin
排版|dananjin
审核|知知